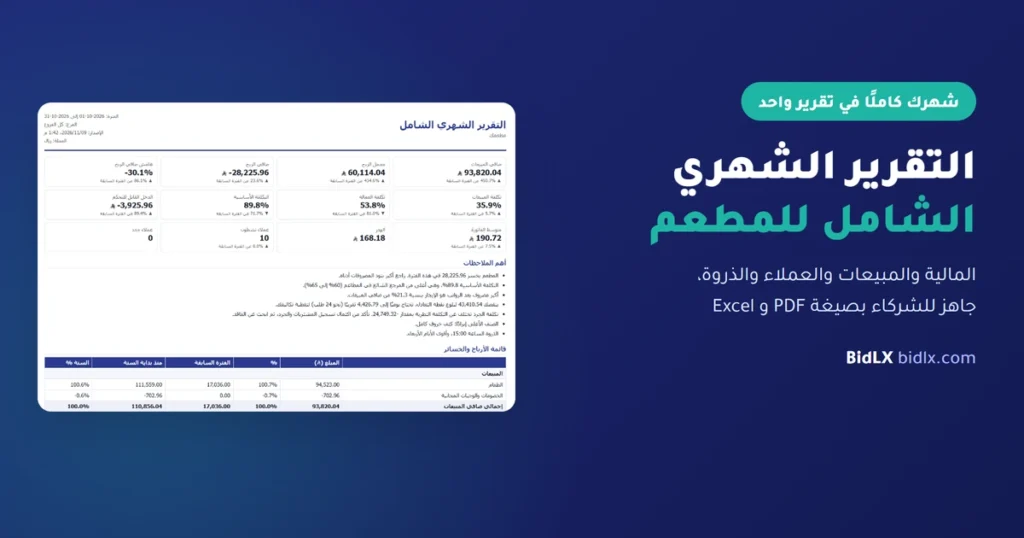
في نهاية كل شهر يتكرر المشهد نفسه في كثير من المطاعم: ملف مبيعات من الكاشير، وورقة مصروفات عند المحاسب، وأرقام مخزون في دفتر، ورواتب في ملف آخر، وشريك يسأل سؤالًا بسيطًا: كيف كان الشهر؟ ثم تمضي أيام قبل أن يجد إجابة، وتكون الأرقام حينها قد تأخرت عن وقت القرار.
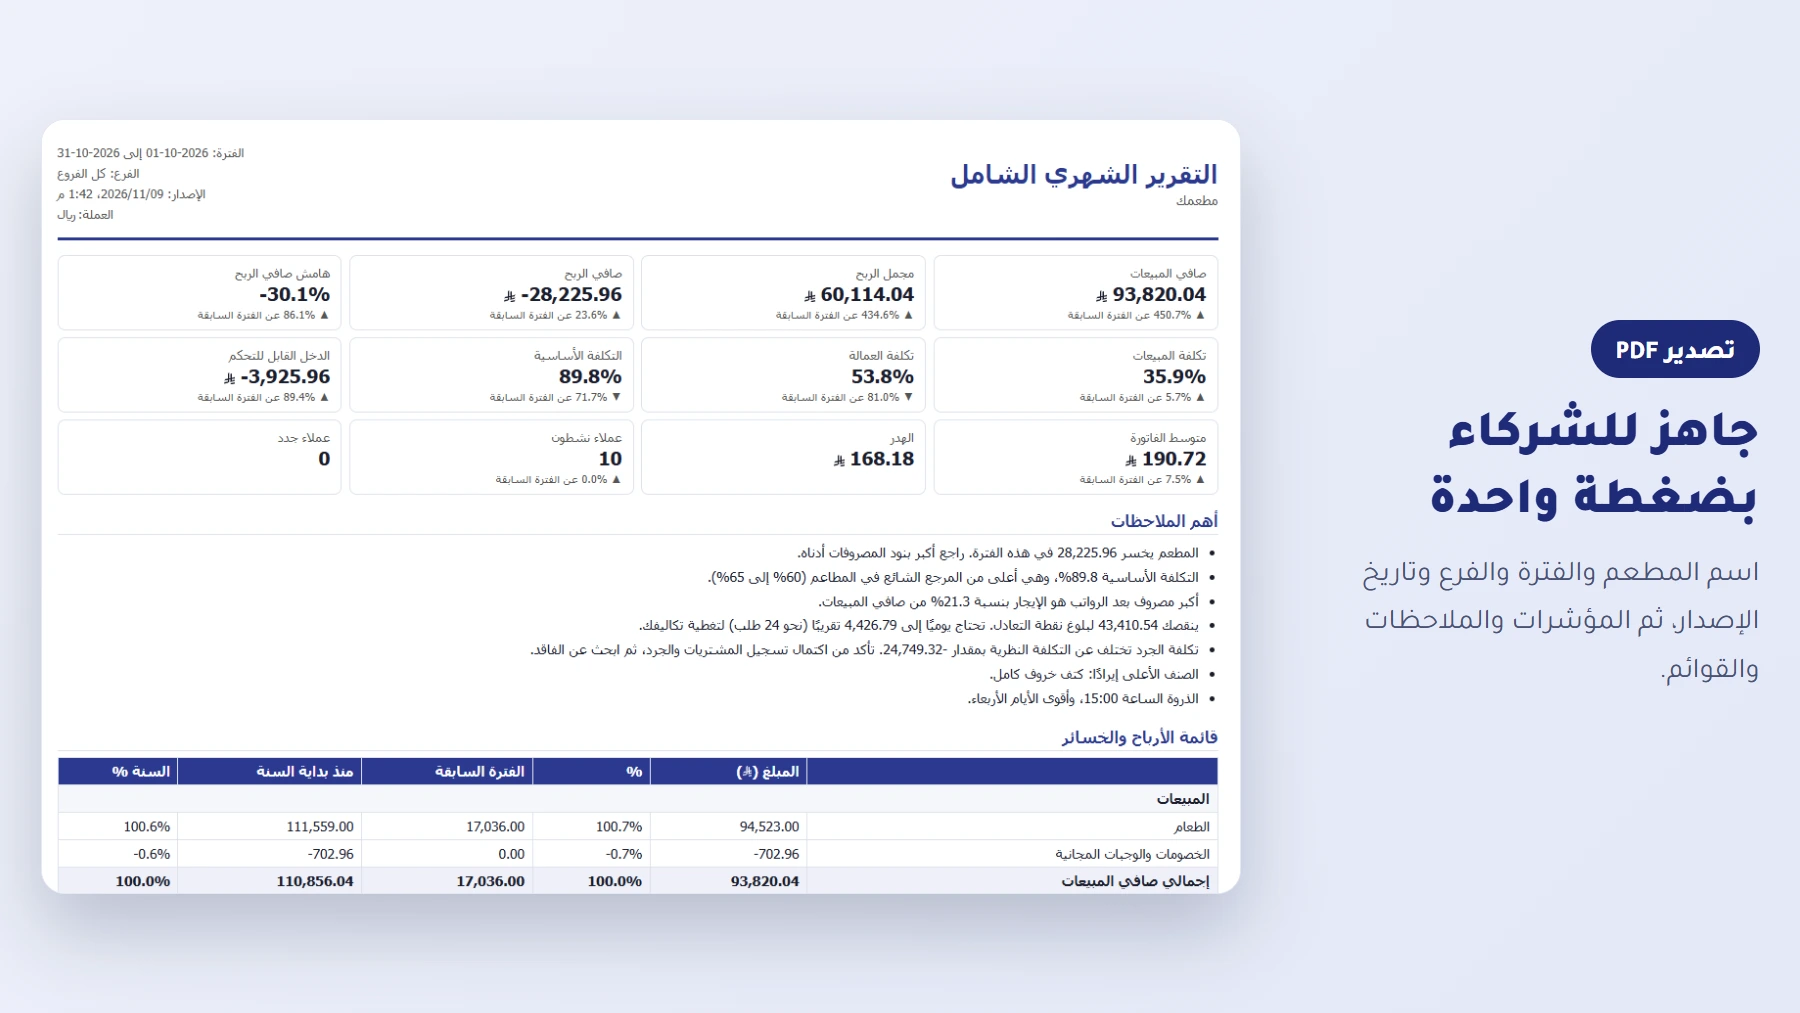
التقرير الشهري للمطعم وُجد ليجيب عن هذا السؤال في مكان واحد. وفي بدلكس يجمع «التقرير الشهري الشامل» ما يحدث في الكاشير والمطبخ والمخزون والموظفين والمصروفات والعملاء، ويعرضه في تقرير يمكن فهمه خلال دقائق وإرساله إلى الشركاء. وفي هذا الدليل نشرح كل جزء فيه، ونقرأ معًا شهرًا خاسرًا من حساب تجريبي، ثم نعطيك قائمة لإغلاق الشهر وجدولًا لاجتماع الشركاء.
عن الأرقام في هذا المقال: كلها توضيحية من الحساب التجريبي «مطعمك» لشهر أكتوبر 2026، وبالريال السعودي. وهي بيانات تدريبية بعضها غير مكتمل عمدًا، ولا تعكس أداء مطعم حقيقي.
باختصار:
- تقرير واحد يجمع المالية والمبيعات والأصناف وأوقات الذروة وطرق الدفع والعملاء والهدر.
- 12 مؤشرًا في الأعلى، مع مقارنة تلقائية بالفترة السابقة.
- ملاحظات مكتوبة تلقائيًا تخبرك بالخسارة ونقطة التعادل وأكبر مصروف والصنف الأعلى إيرادًا.
- ثلاث قوائم مالية: الأرباح والخسائر، ونقطة التعادل، وتكلفة المبيعات بالجرد.
- يُصدَّر إلى PDF للشركاء، وإلى Excel للمحاسب.
- دقته تتبع بياناتك، ولذلك أضفنا قائمة لإغلاق الشهر قبل قراءته.
الفهرس
- لماذا يحتاج كل مطعم إلى تقرير شهري واحد؟
- الفرق بين تقرير يدوي وتقرير من النظام
- ما الذي يجمعه التقرير؟
- من أين تأتي الأرقام؟
- المؤشرات الاثنا عشر
- أهم الملاحظات
- القوائم الثلاث داخل التقرير
- الشهر مقابل السابق ومنذ بداية السنة
- إذا كان لديك أكثر من فرع
- المبيعات والأصناف وأوقات الذروة
- دراسة حالة: كيف تقرأ شهرًا خاسرًا؟
- من المؤشر إلى التقرير التفصيلي
- من يقرأ ماذا؟
- مشاركة التقرير: PDF وExcel
- قائمة إغلاق الشهر
- اجتماع الشركاء في 30 دقيقة
- أخطاء شائعة
- ما الذي لا يفعله التقرير؟
- الأسئلة الشائعة
لماذا يحتاج كل مطعم إلى التقرير الشهري للمطعم؟
المطعم يتخذ مئات القرارات الصغيرة يوميًا، لكن القرارات الكبيرة تحتاج إلى صورة كاملة: هل نرفع الأسعار؟ هل نزيد الموظفين؟ هل نستطيع فتح فرع؟ هل الإيجار ما زال مناسبًا؟ وهذه الأسئلة لا يجيب عنها تقرير مبيعات اليوم.
- المبيعات وحدها مضللة: قد ترتفع المبيعات مع انخفاض الربح.
- الأرقام المتفرقة لا تتحدث مع بعضها: لا تعرف أثر الهدر على الربح إن كان كل منهما في ملف مختلف.
- التأخر مكلف: إذا عرفت مشكلة أكتوبر في منتصف ديسمبر، فقد خسرت شهرًا إضافيًا.
- الشركاء يحتاجون إلى لغة واحدة: تقرير ثابت الشكل كل شهر يختصر الجدل، ويجعل المقارنة ممكنة.
التقرير الشهري للمطعم ليس بديلًا عن التفاصيل، بل هو الصفحة الأولى التي تدلك على أي التفاصيل تستحق وقتك.
الفرق بين تقرير يدوي وتقرير يخرج من النظام
يستطيع أي مطعم بناء جدول شهري، وكثير من المطاعم تفعل ذلك. لكن قيمة التقرير الشهري للمطعم تتغير كثيرًا حين يخرج من نظام يعمل به المطعم كل يوم:
ما الذي يجمعه التقرير الشهري الشامل؟
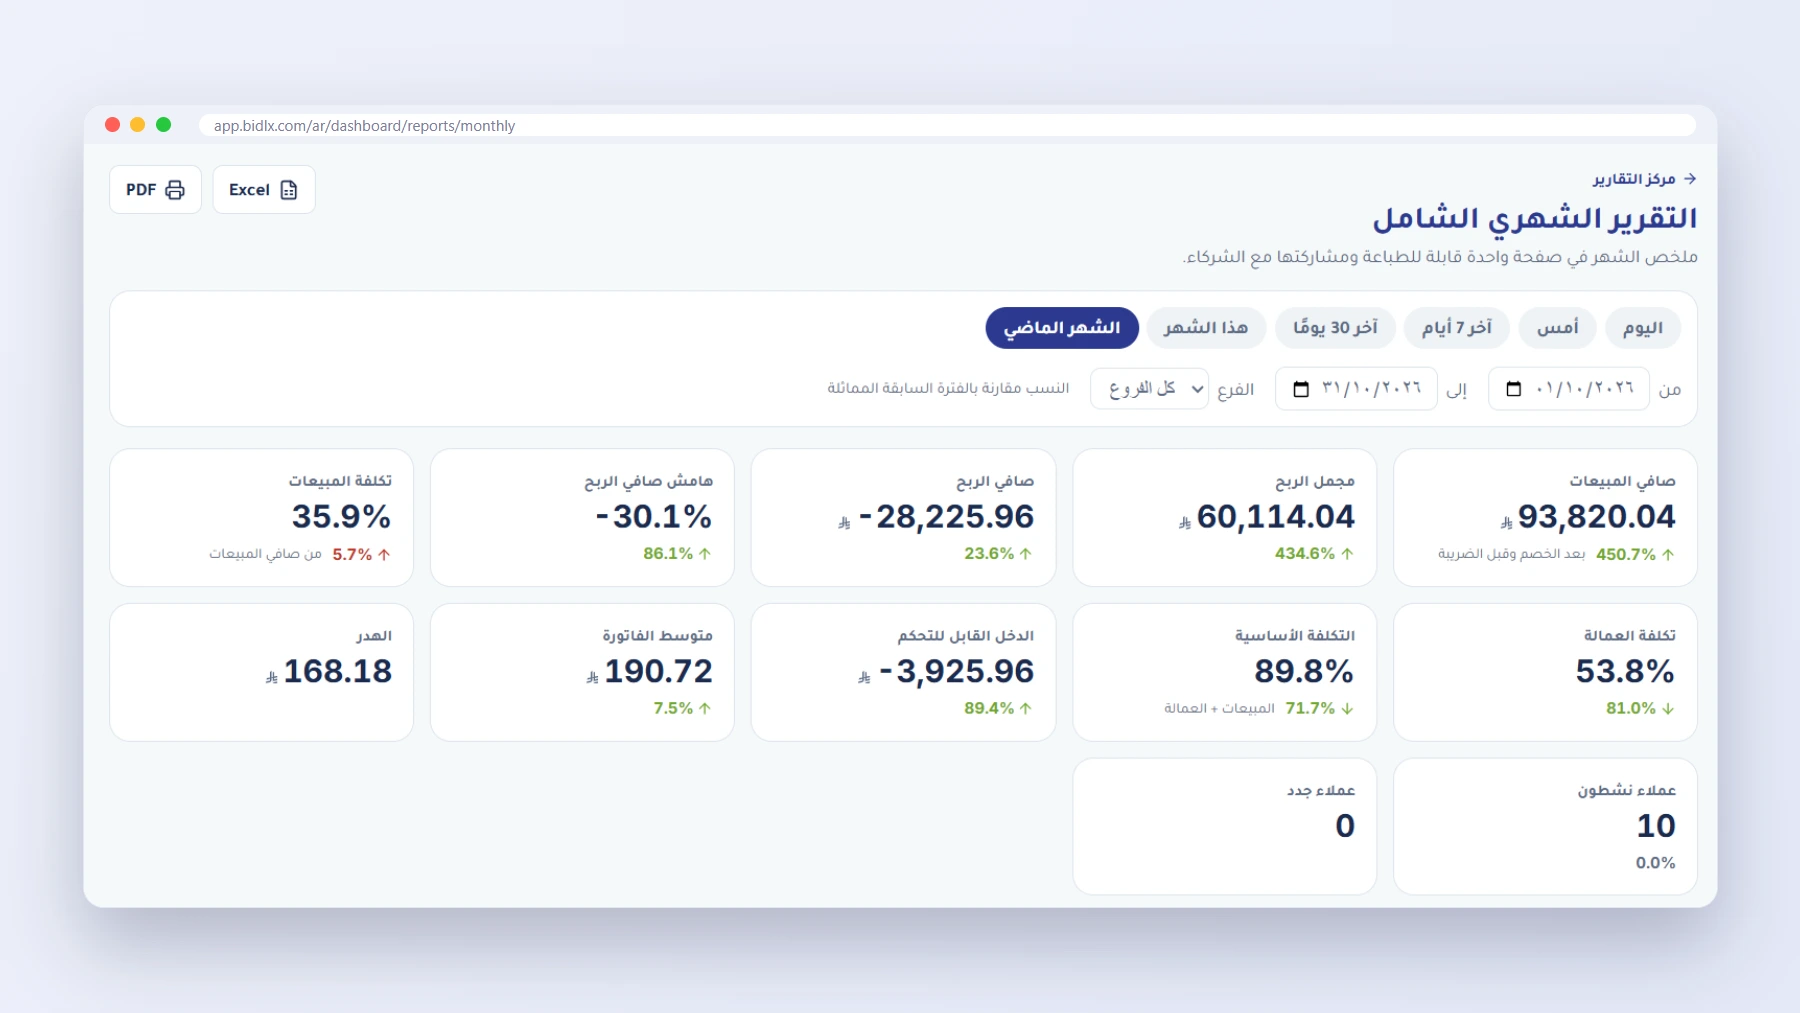
تجده من التقارير ← مركز التقارير ← التقرير الشهري الشامل، ويفتح تلقائيًا على الشهر الماضي. وتستطيع اختيار فترة أخرى أو فرع محدد.
من أين تأتي الأرقام؟
هنا الفرق الحقيقي بين تقرير يُبنى في جدول، وتقرير يخرج من نظام يدير المطعم كاملًا. فكل قسم في بدلكس يغذي التقرير دون إدخال مكرر:
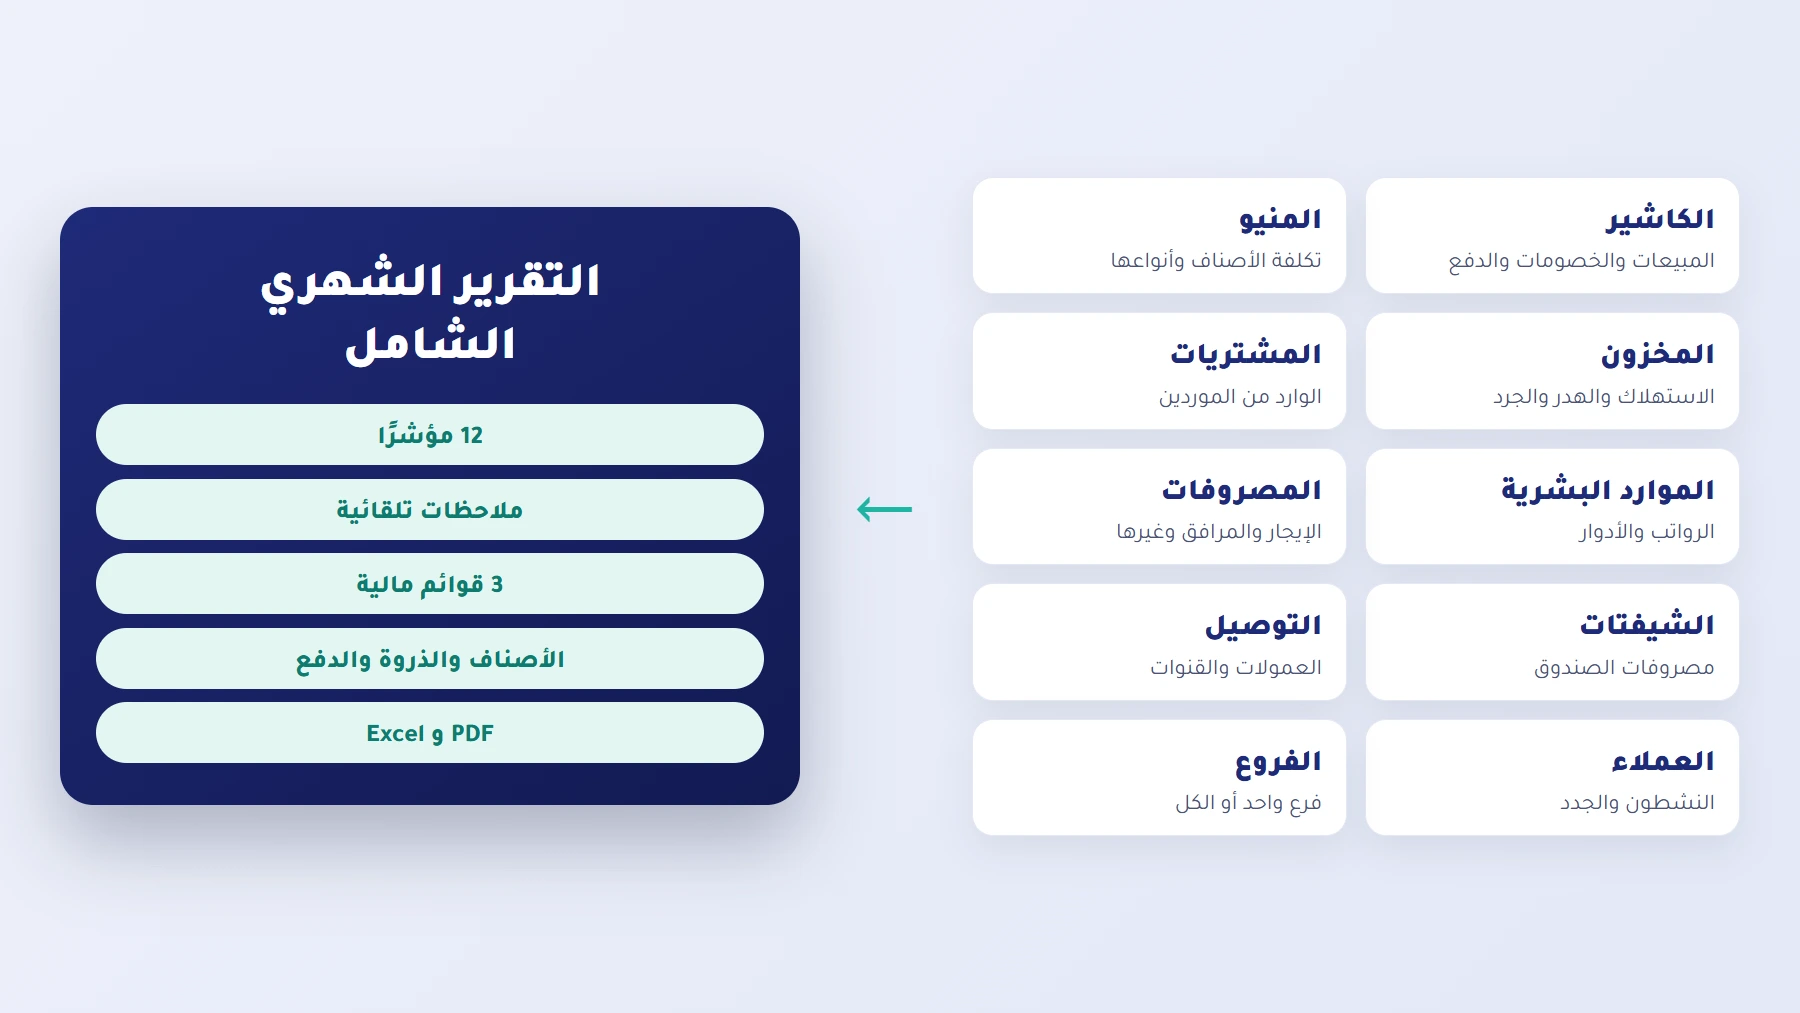
ولا يدخل في الأرقام إلا الطلبات المدفوعة، وتُحسب الأيام والساعات بالتوقيت الخاص بمطعمك.
المؤشرات الاثنا عشر: كيف تقرأها؟
وتحت كل مؤشر نسبة التغير عن الفترة السابقة، بلون يوضح هل التغير جيد أو سيئ. فارتفاع المبيعات أخضر، وارتفاع تكلفة المبيعات أحمر. وعند اختيار شهر كامل تكون المقارنة بالشهر الكامل الذي قبله.
أهم الملاحظات: تقرير يقرأ نفسه
ليس كل صاحب مطعم محاسبًا، وليس لديه وقت لتحليل عشرات الأرقام. لذلك يكتب النظام خلاصة الشهر بجمل واضحة:
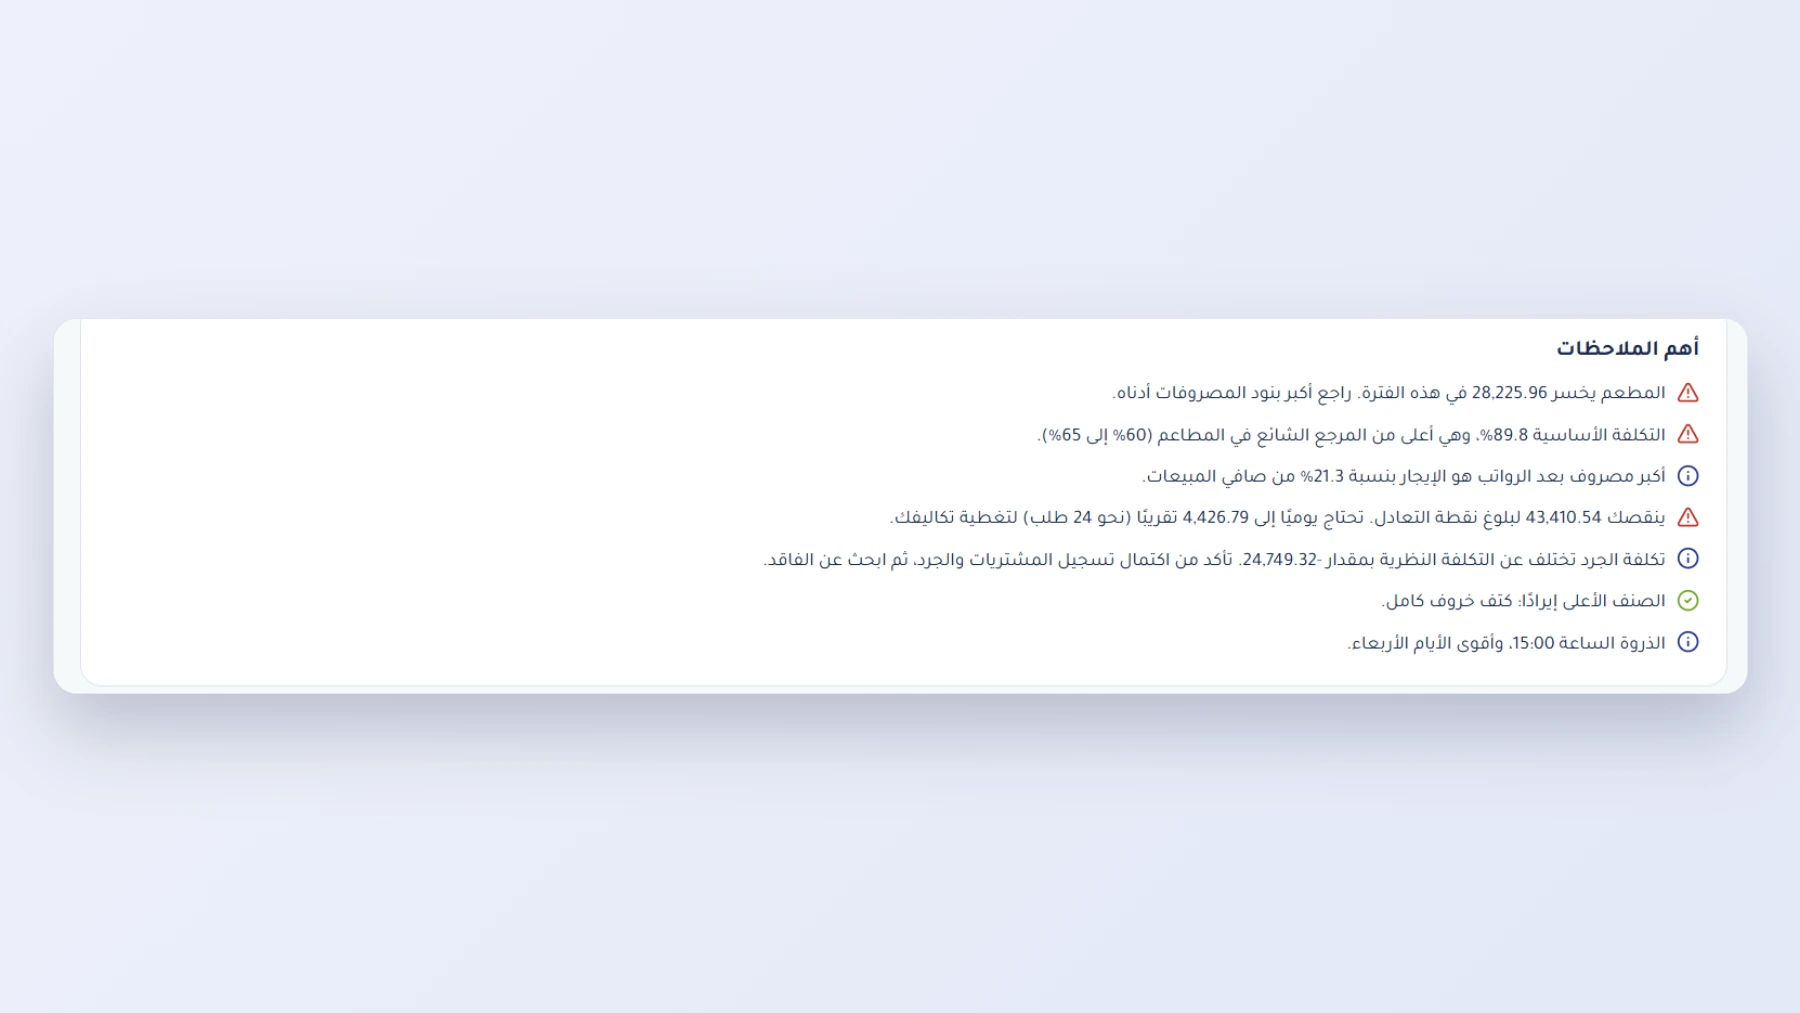
- الربح أو الخسارة: كم تترك كل 100 ريال من المبيعات، أو مقدار الخسارة.
- التكلفة الأساسية: هل هي ضمن المرجع الشائع أم أعلى منه؟
- أكبر مصروف بعد الرواتب ونسبته.
- نقطة التعادل: كم ينقصك أو كم تجاوزت، وما تحتاجه يوميًا بالمبلغ وعدد الطلبات.
- فرق الجرد إذا كان كبيرًا عن التكلفة النظرية.
- الصنف الأعلى إيرادًا، وساعة الذروة، وأقوى أيام الأسبوع.
القوائم الثلاث داخل التقرير
يضم التقرير الشهري للمطعم ثلاث قوائم مالية، وقد خصصنا لكل منها شرحًا مفصلًا، فنكتفي هنا بدور كل قائمة:
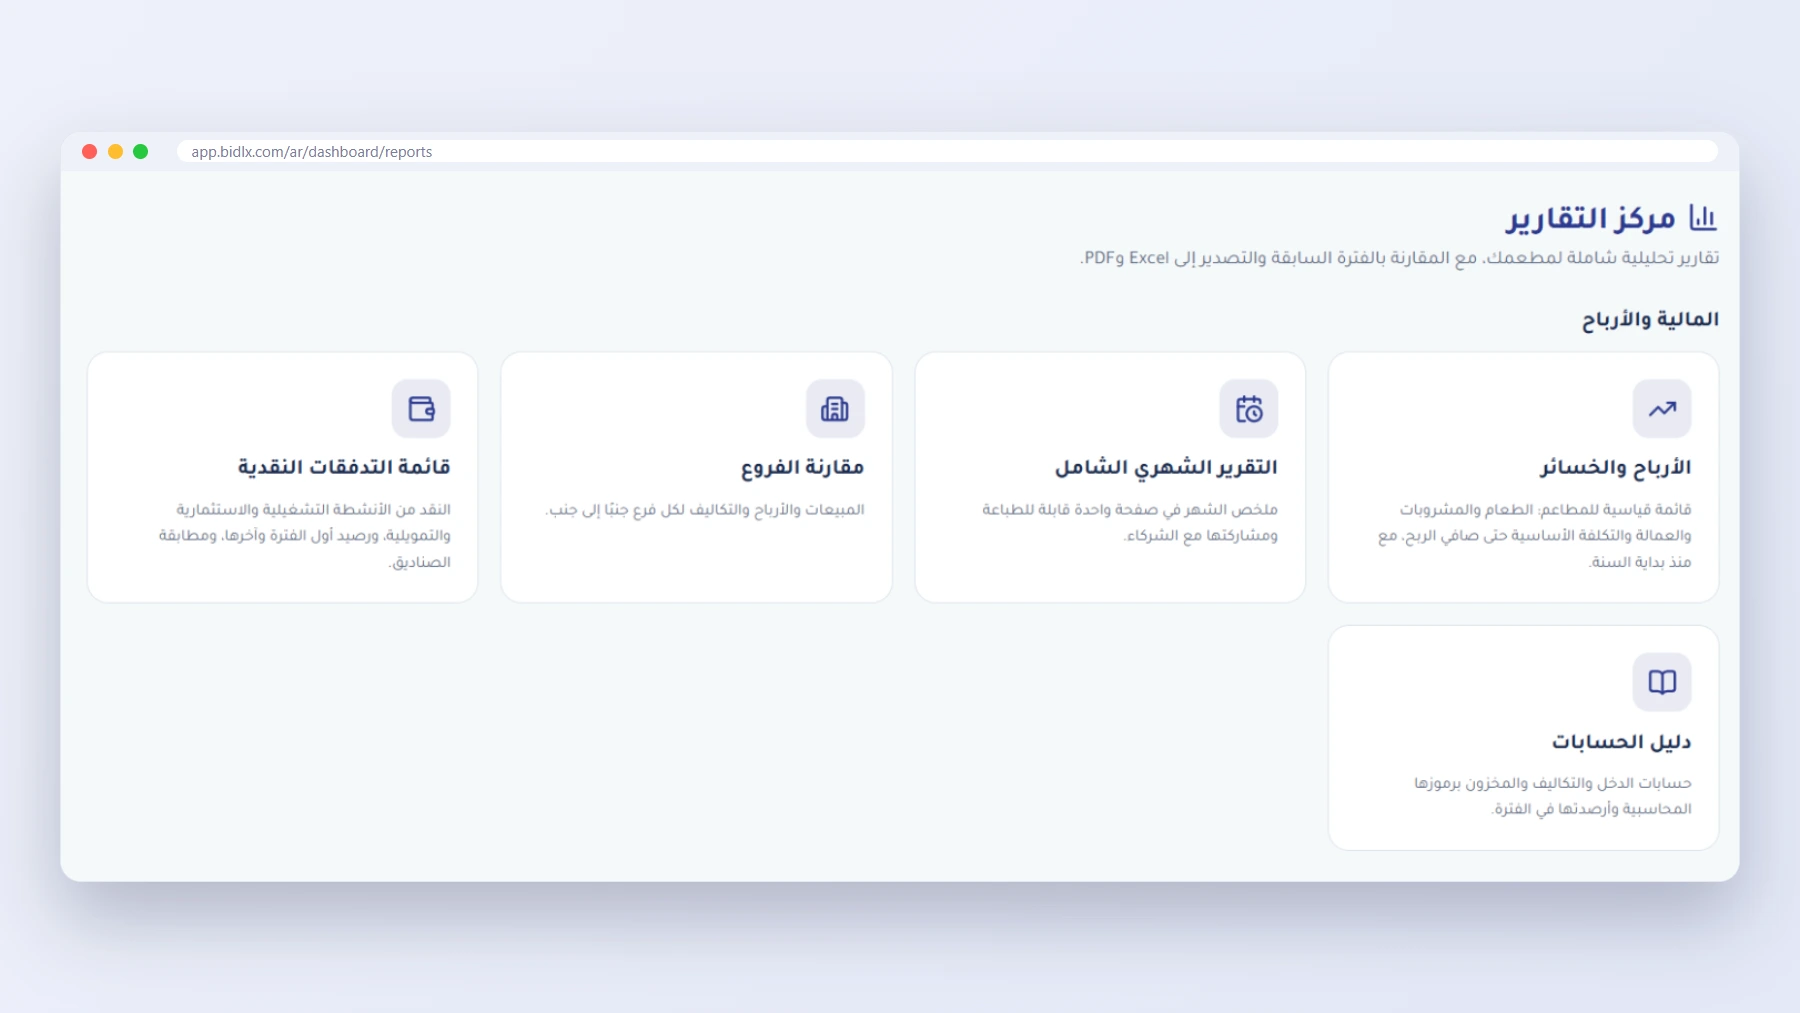
أما حركة النقد الفعلية فلها تقرير مستقل، ولا تُغني عنها هذه القوائم؛ فراجع قائمة التدفقات النقدية للمطاعم بجانب التقرير الشهري.
الشهر مقابل الشهر السابق ومنذ بداية السنة
الرقم الواحد لا يكفي للحكم، ولذلك يقرأ التقرير الشهري للمطعم كل سطر مالي من ثلاث زوايا:
ولا تحكم من شهر واحد على شهر غير عادي. فرمضان والأعياد والإجازات المدرسية تغير أنماط البيع، وبعض المصروفات السنوية تُدفع مرة واحدة. لذلك فإن القراءة الأصدق هي النسبة عبر عدة أشهر، لا رقم شهر منفرد.
إذا كان لديك أكثر من فرع
يفيد التقرير الشهري للمطعم أصحاب الفروع المتعددة بطريقتين: «كل الفروع» يعطي الصورة الكاملة للشركة، واختيار فرع يعطي مدير الفرع تقريره. وإذا أردت رؤية الفروع جنبًا إلى جنب، فافتح تقرير «مقارنة الفروع». واجعل الحكم على مدير الفرع مبنيًا على الدخل القابل للتحكم أكثر من صافي الربح، لأن الإيجار وبعض الالتزامات ليست من قراره. أما الموظف غير المرتبط بفرع معين، فيُوزع راتبه بالتساوي على الفروع عند تقدير الرواتب.
المبيعات والأصناف وأوقات الذروة
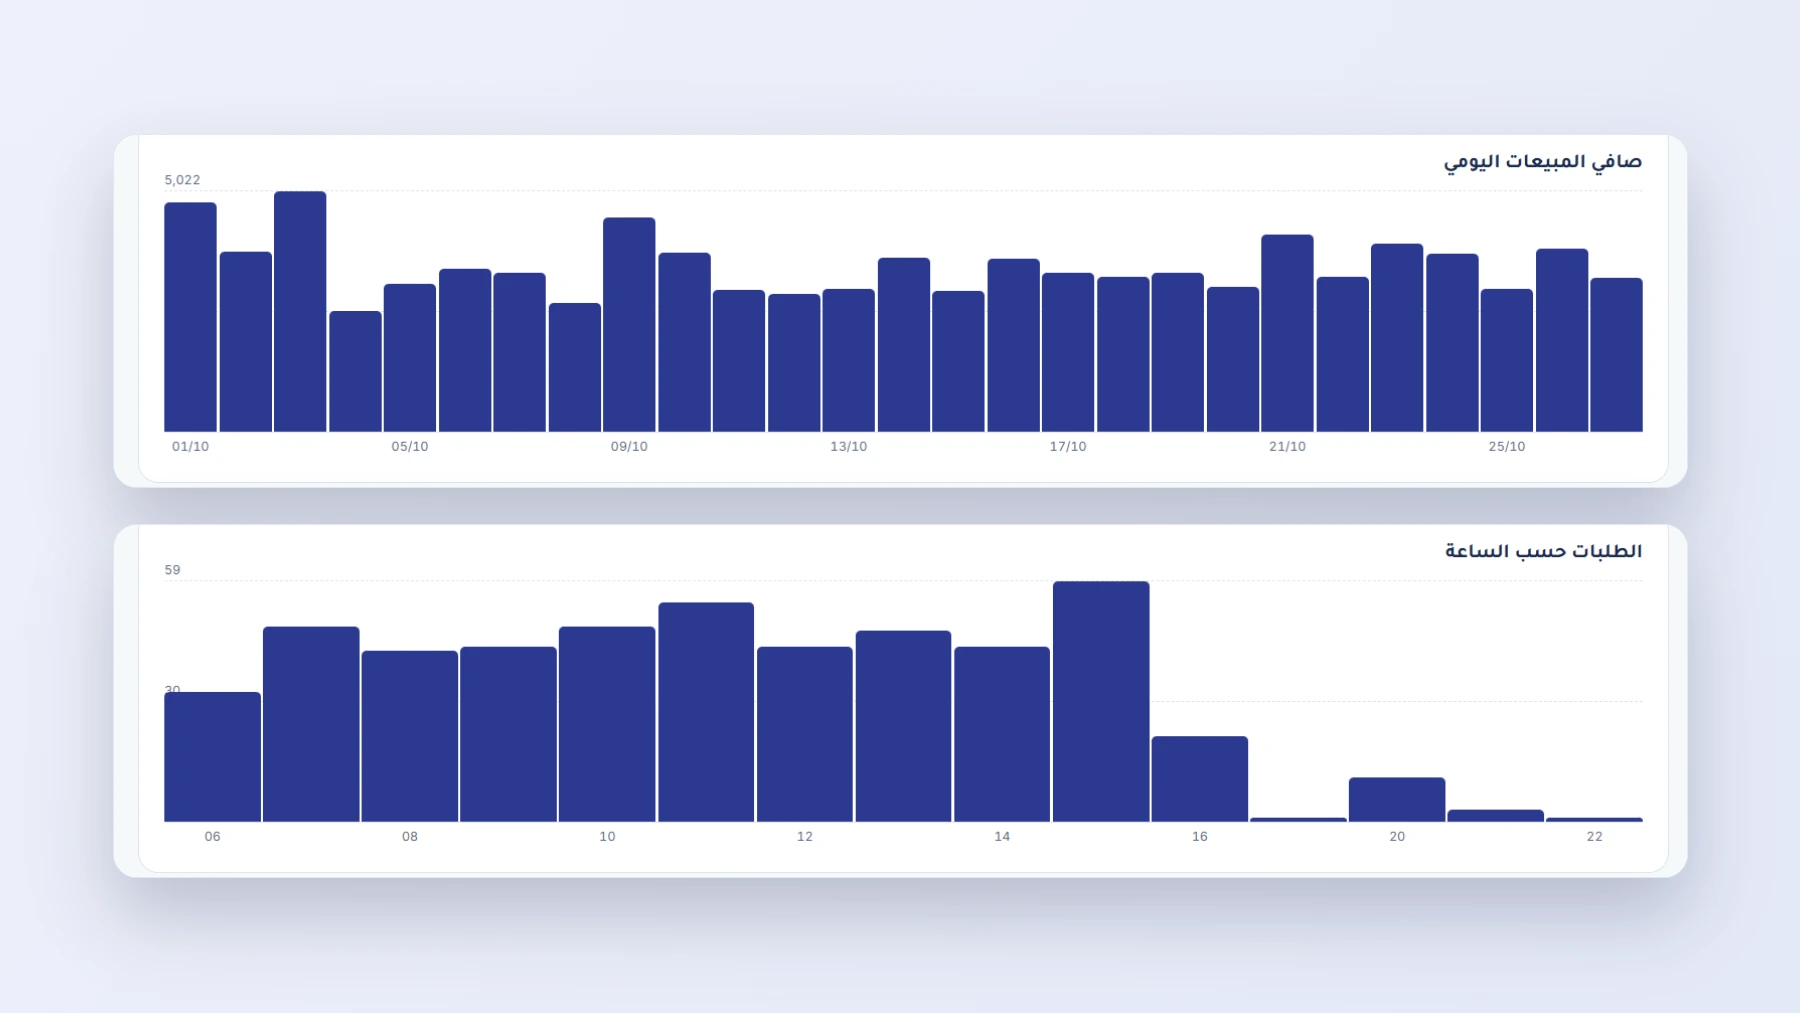
المبيعات اليومية تكشف ما يخفيه الإجمالي الشهري: يوم ضعيف يتكرر، أو أثر حملة، أو تراجع بعد منتصف الشهر. والطلبات حسب الساعة تساعدك على بناء الجدول. ففي مثالنا تبلغ الذروة الساعة 15:00، ثم تهبط الطلبات بوضوح بعد الساعة 16:00؛ فهل يستحق المساء عدد الموظفين نفسه؟ أم يحتاج إلى عرض يرفع مبيعاته؟
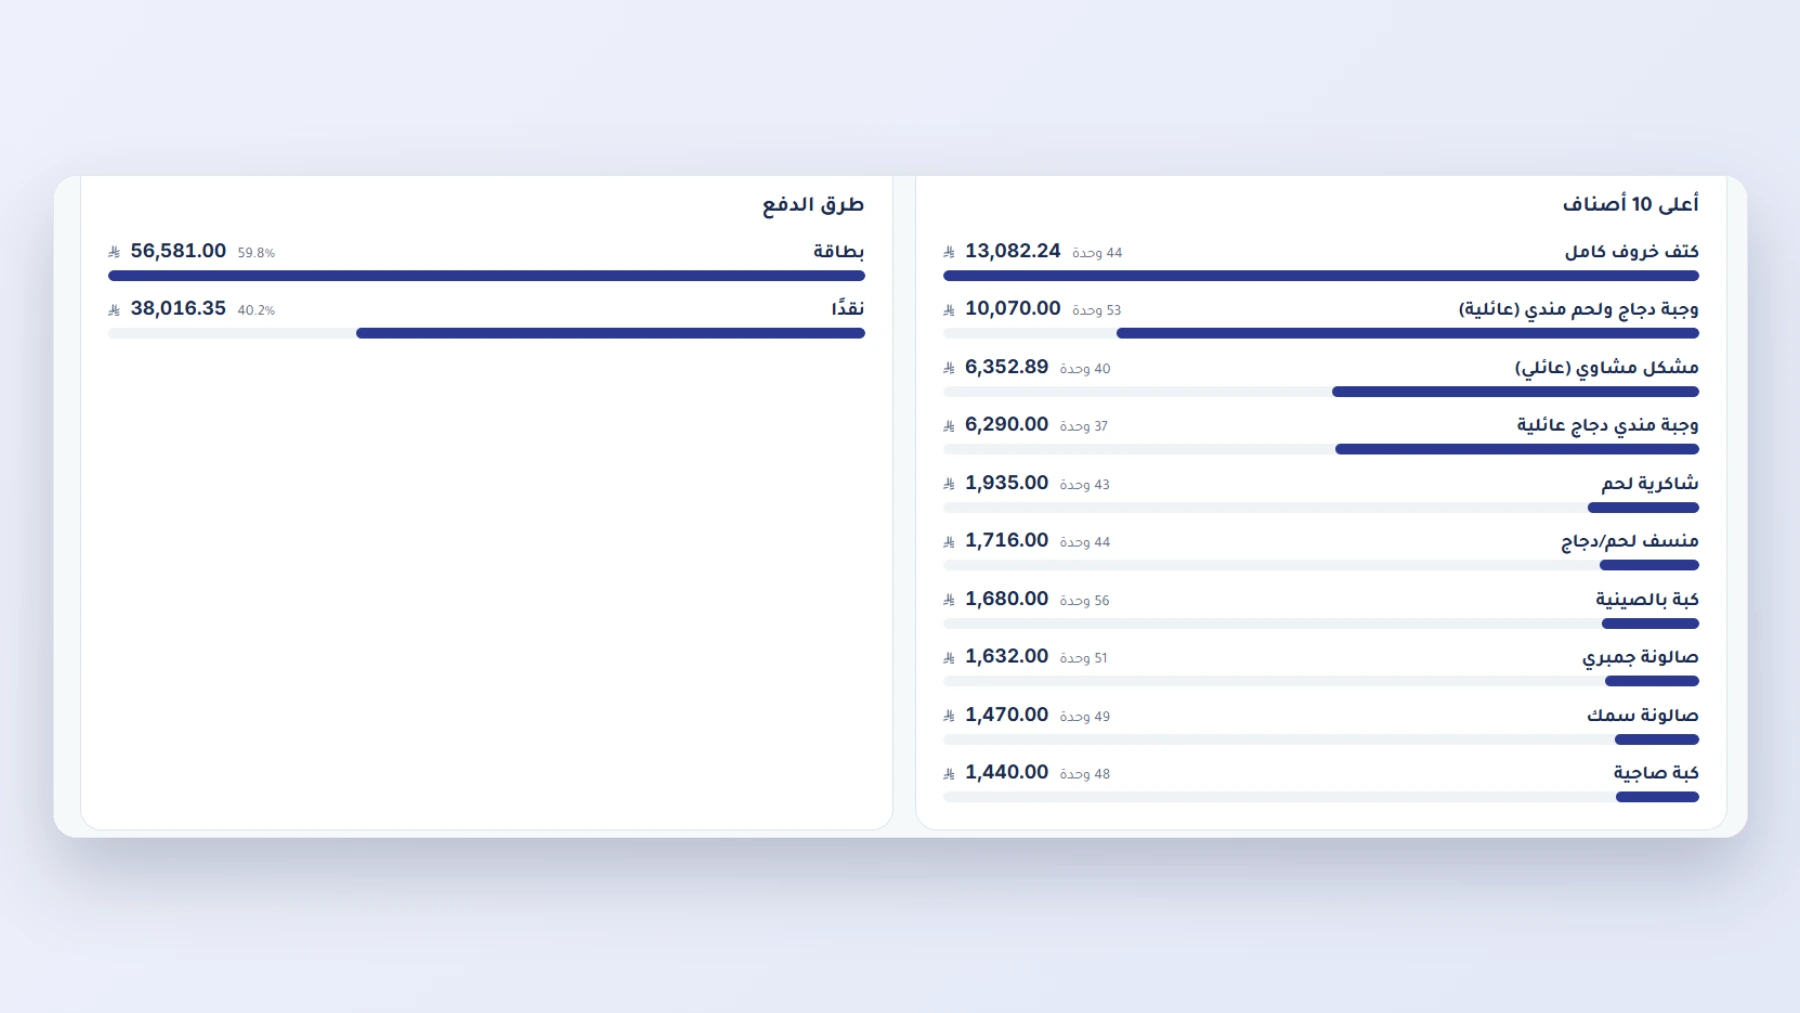
أعلى 10 أصناف تخبرك بمن يحمل مطعمك. ففي مثالنا تحقق أربعة أصناف نحو 38% من مبيعات الطعام، وهذا يعني أن أي ارتفاع في تكلفة مكوناتها يؤثر مباشرة في الربح، وأن نفادها مكلف. وطرق الدفع تفيدك في تقدير النقد الذي يدخل الصندوق: 59.8% بطاقات و40.2% نقدًا في مثالنا.
دراسة حالة: كيف تقرأ شهرًا خاسرًا؟
أهم اختبار لأي تقرير ليس الأشهر الجيدة، بل الأشهر الصعبة. وأكتوبر في الحساب التجريبي شهر خاسر، وهذه طريقة قراءته خطوة بخطوة:
الخطوة 1: هل البيانات مكتملة؟
قبل أي قرار: يقول التقرير إن تكلفة الجرد أقل من النظرية بمقدار 24,749.32 ريالًا. فرق بهذا الحجم إشارة قوية إلى مشتريات أو جرد لم يُسجلا. وفي الواقع قد يكون هذا هو أول إجراء: استكمال البيانات.
الخطوة 2: أين المشكلة الأكبر؟
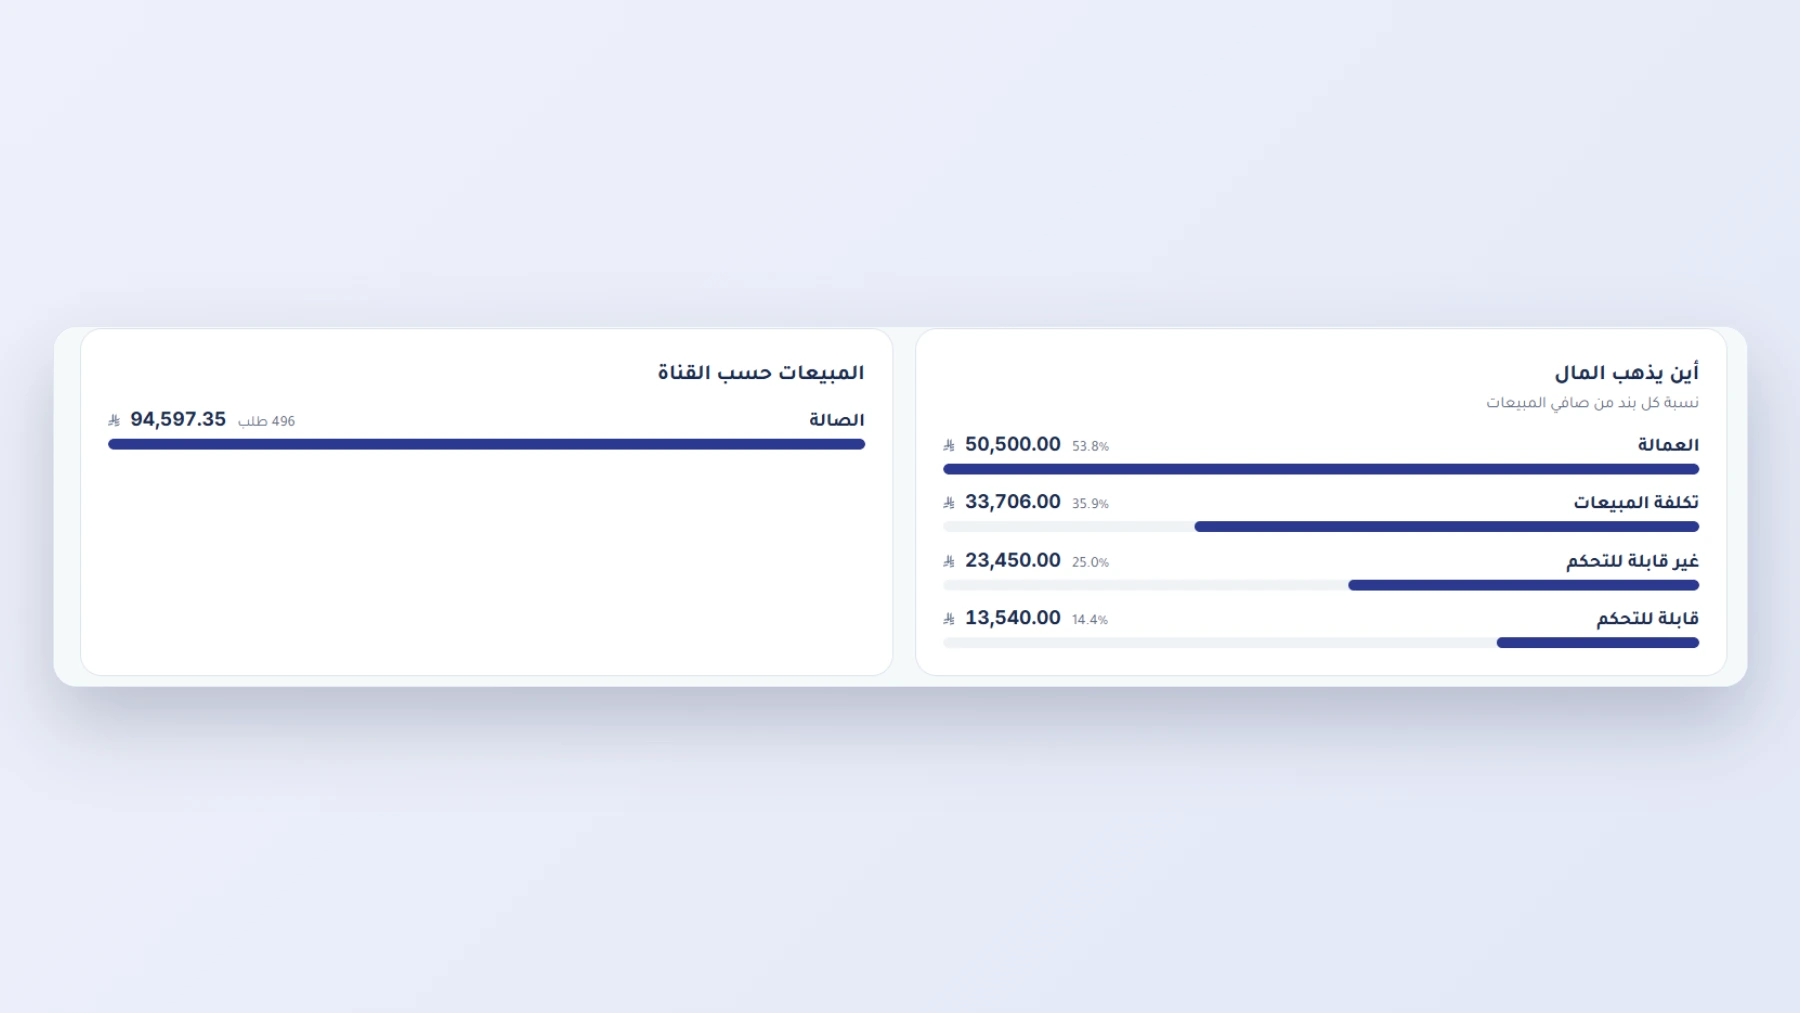
الخطوة 3: هل المشكلة في التكاليف أم في حجم المبيعات؟
تشير نقطة التعادل إلى 137,230.58 ريالًا، بينما صافي المبيعات 93,820.04، فالنقص 43,410.54. ولو بلغ المطعم مبيعات التعادل بالتكاليف الثابتة نفسها، لانخفضت العمالة إلى نحو 36.8% والإيجار إلى نحو 14.6%. فالمشكلة هنا في حجم المبيعات مقارنة بحجم التكاليف الثابتة أكثر من كونها في تكلفة الأطباق.
الخطوة 4: ترجم الرقم إلى هدف يومي
يبلغ الهدف نحو 4,426.79 ريالًا يوميًا، أي نحو 24 طلبًا بمتوسط 190.72 ريالًا. وباع المطعم 496 طلبًا في الشهر، أي نحو 16 طلبًا يوميًا. وهكذا يتحول رقم مخيف إلى هدف مفهوم للفريق: نحو 8 طلبات إضافية كل يوم، إذا بقي كل شيء آخر على حاله.
الخطوة 5: اختر إجراءات قابلة للقياس
هذه أمثلة للتفكير، والقرار الصحيح يعتمد على طبيعة مطعمك. ولا يعد أي تقرير بتحويل الخسارة إلى ربح، لكنه يختصر الطريق إلى السؤال الصحيح.
من المؤشر إلى التقرير التفصيلي
التقرير الشهري للمطعم هو باب الدخول. وإذا أثار رقم انتباهك، ففي مركز التقارير تقرير متخصص لكل موضوع:
من يقرأ ماذا؟
ويصل إلى التقرير صاحب المطعم، ومن يمنحه صلاحية «الأرباح والخسائر» من الفريق.
مشاركة التقرير: PDF وExcel
قائمة إغلاق الشهر قبل قراءة التقرير
أضفنا هذه القائمة لأن أفضل نظام لا يستطيع إظهار ما لم يُسجل. أنجزها خلال الأيام الأولى من الشهر الجديد:
- ☐ أُغلقت كل الشيفتات، ودُققت مبالغ الصناديق.
- ☐ أُدخلت كل فواتير الشراء وأُكد استلام أوامر الشراء.
- ☐ جُرد المخزون، وسُجل الهدر.
- ☐ حُدّثت تكلفة أصناف المنيو التي تغيرت أسعار مكوناتها.
- ☐ حُدد نوع كل قسم في المنيو: طعام أو مشروبات أو أخرى.
- ☐ سُجل مصروف الرواتب الفعلي، حتى لا تبقى العمالة «تقديرية».
- ☐ سُجل الإيجار والمرافق والتراخيص والتأمين والإهلاك بفئاتها الصحيحة.
- ☐ رُوجعت حسابات الموردين وتحويلات تطبيقات التوصيل.
اجتماع الشركاء الشهري في 30 دقيقة
والأفضل أن تحتفظ بجدول بسيط للقرارات: المشكلة، الإجراء، المسؤول، الموعد، المؤشر المستهدف، النتيجة. فالتقرير لا يغير شيئًا إذا انتهى الاجتماع دون قرار.
أخطاء شائعة عند قراءة التقرير الشهري للمطعم
ما الذي لا يفعله التقرير؟
الوضوح جزء من الثقة، ولذلك نذكر حدوده:
- لا يغني عن المحاسب، ولا يحسب الزكاة أو الضرائب المستحقة عليك؛ فهو يعرض ما تسجله في فئتها.
- الرواتب تقديرية إذا لم يُسجل مصروفها، ويكتب التقرير ذلك بوضوح.
- تكلفة المبيعات الأساسية نظرية من تكلفة الأصناف، وتُقاس صحتها بجدول الجرد.
- المعدلات المرجعية عامة، وأغلبها من السوق الأمريكي.
- حركة النقد الفعلية في تقرير مستقل.
الأسئلة الشائعة
ما هو التقرير الشهري الشامل في بدلكس؟
تقرير يجمع نتائج الشهر في مكان واحد: المؤشرات، وقائمة الأرباح والخسائر، ونقطة التعادل، وتكلفة الجرد، والمبيعات اليومية، وأعلى الأصناف، وطرق الدفع، وأوقات الذروة، والعملاء، والهدر.
هل يتحدث التقرير تلقائيًا؟
نعم. يُبنى من بيانات النظام عند فتحه، فلا يحتاج إلى جداول يدوية. لكن دقته تعتمد على تسجيل المصروفات والمشتريات والجرد وتكلفة الأصناف.
هل يمكن إصدار التقرير لفرع واحد؟
نعم. يمكن اختيار كل الفروع أو فرع محدد، واختيار الشهر الماضي أو هذا الشهر أو أي فترة تحددها.
ما الفترة التي يقارن بها التقرير؟
عند اختيار شهر كامل يقارن بالشهر الكامل الذي قبله. ويعرض كذلك المتراكم منذ بداية السنة في القوائم المالية.
هل يمكن إرسال التقرير إلى الشركاء أو المحاسب؟
نعم. يُصدَّر إلى PDF للطباعة والمشاركة، وإلى Excel بأوراق منفصلة للتحليل.
في أي باقة يتوفر التقرير الشهري؟
مركز التقارير، ومنه التقرير الشهري الشامل، ضمن الباقة المؤسسية.
من يستطيع الاطلاع على التقرير؟
صاحب المطعم، ومن يمنحه صلاحية الأرباح والخسائر من فريقه.
ماذا أفعل إذا أظهر التقرير خسارة؟
ابدأ بالتكلفة الأساسية ثم الإيجار ونقطة التعادل، وتأكد أولًا من اكتمال البيانات، ثم اختر إجراءً أو إجراءين وقس أثرهما في الشهر التالي.
ابدأ الآن
لا تنتظر نهاية السنة لتعرف كيف كان أداؤك. اجعل التقرير الشهري للمطعم موعدًا ثابتًا كل شهر: أغلق البيانات، واقرأ الملاحظات، وخذ قرارين، ثم قس أثرهما. جرّب بدلكس الآن، وتعرّف أكثر على قائمة الأرباح والخسائر وقائمة التدفقات النقدية.
اشترك الآن ليصلك كل جديد في عالم المطاعم
مقالات عملية عن إدارة المطاعم وتكاليفها وتسويقها، تصلك على بريدك فور نشرها. الاشتراك مجاني.