قد يبيع المطعم 170 ألف ريال في أيام قليلة، ويمتلئ كل مساء، ثم يكتشف صاحبه في آخر الشهر أن الحساب البنكي لا يعكس هذا الزحام. أين ذهب المال؟ الجواب لا يوجد في تقرير المبيعات، بل في قائمة الأرباح والخسائر للمطاعم: الوثيقة التي تتتبع كل ريال من لحظة دفع الزبون إلى ما يبقى لك فعلًا.
في هذا الدليل نشرح القائمة سطرًا بسطر، بالترتيب الذي تظهر به في تقرير بدلكس: ماذا يعني كل سطر، وكيف يُحسب، ومثال رقمي، والمعدل المرجعي إن وُجد له مصدر، والخطأ الشائع فيه، وماذا تفعل إذا كان سيئًا.
عن الأرقام في هذا المقال: كلها توضيحية من الحساب التجريبي «مطعمك» للفترة من 1 إلى 9 نوفمبر 2026، وبالريال السعودي. وهي بيانات تدريبية لأيام من الشهر لا تعكس أداء مطعم حقيقي، فلا تُتخذ معيارًا لمطعمك.
باختصار:
- قائمة الأرباح والخسائر هي نفسها قائمة الدخل: إيرادات الفترة، ثم ما تكلفته، ثم ما يبقى.
- تبدأ بصافي المبيعات بعد الخصم وقبل الضريبة، فالضريبة المحصلة ليست إيرادًا.
- أهم رقم تشغيلي هو التكلفة الأساسية: تكلفة المبيعات مع العمالة، ومرجعها الشائع 60% إلى 65% للخدمة الكاملة.
- الدخل القابل للتحكم يقيس أداء الإدارة قبل الالتزامات الثابتة كالإيجار.
- نقطة التعادل تخبرك بالمبيعات التي تغطي كل التكاليف، وهامش الأمان ببعدك عنها.
- مقارنة الجرد بالتكلفة النظرية تكشف ما لا تكشفه القائمة وحدها.
الفهرس
- ما قائمة الأرباح والخسائر للمطاعم؟
- كيف تقرأ أعمدة قائمة الأرباح والخسائر للمطاعم؟
- المبيعات
- تكلفة المبيعات ومجمل الربح
- العمالة والتكلفة الأساسية
- المصروفات القابلة للتحكم
- المصروفات غير القابلة للتحكم
- من دخل التشغيل إلى صافي الربح
- جدول نقطة التعادل
- تكلفة المبيعات بطريقة الجرد
- ملخص المعدلات المرجعية
- الربح ليس هو النقد
- أين تجد التقرير في بدلكس؟
- الأسئلة الشائعة
ما قائمة الأرباح والخسائر للمطاعم؟ ولماذا هي نفسها قائمة الدخل؟
قائمة الأرباح والخسائر (Profit and Loss، وتُختصر P&L) تقرير يلخص إيرادات المطعم وتكاليفه خلال فترة محددة، وينتهي برقم واحد: ربح أو خسارة. و«قائمة الدخل» (Income Statement) اسم آخر لها، والمعايير الدولية تسميها قائمة الربح أو الخسارة. فالاختلاف في الاسم لا في المضمون.
ولأن المطاعم تتشابه في بنية تكاليفها، وضع قطاع الضيافة ترتيبًا موحدًا يُعرف بالنظام الموحد لحسابات المطاعم (Uniform System of Accounts for Restaurants)، ويشرحه كتاب جامعي مفتوح من جامعة ولاية بنسلفانيا: الإيرادات، ثم تكلفة المبيعات، ثم الرواتب والمزايا، ثم المصروفات القابلة للتحكم وصولًا إلى الربح القابل للتحكم، ثم الإشغال والإهلاك، ثم الدخل الآخر والفوائد، وأخيرًا صافي الدخل قبل الضرائب. وعلى هذا الترتيب بُني تقرير الأرباح والخسائر في بدلكس.
وقيمة ترتيب قائمة الأرباح والخسائر للمطاعم أنه يجيب عن أسئلة متتالية: هل أسعارك تغطي مكوناتك؟ وهل يتحمل المطعم فريقه؟ وهل الإدارة منضبطة؟ وهل يتحمل الموقع إيجاره؟
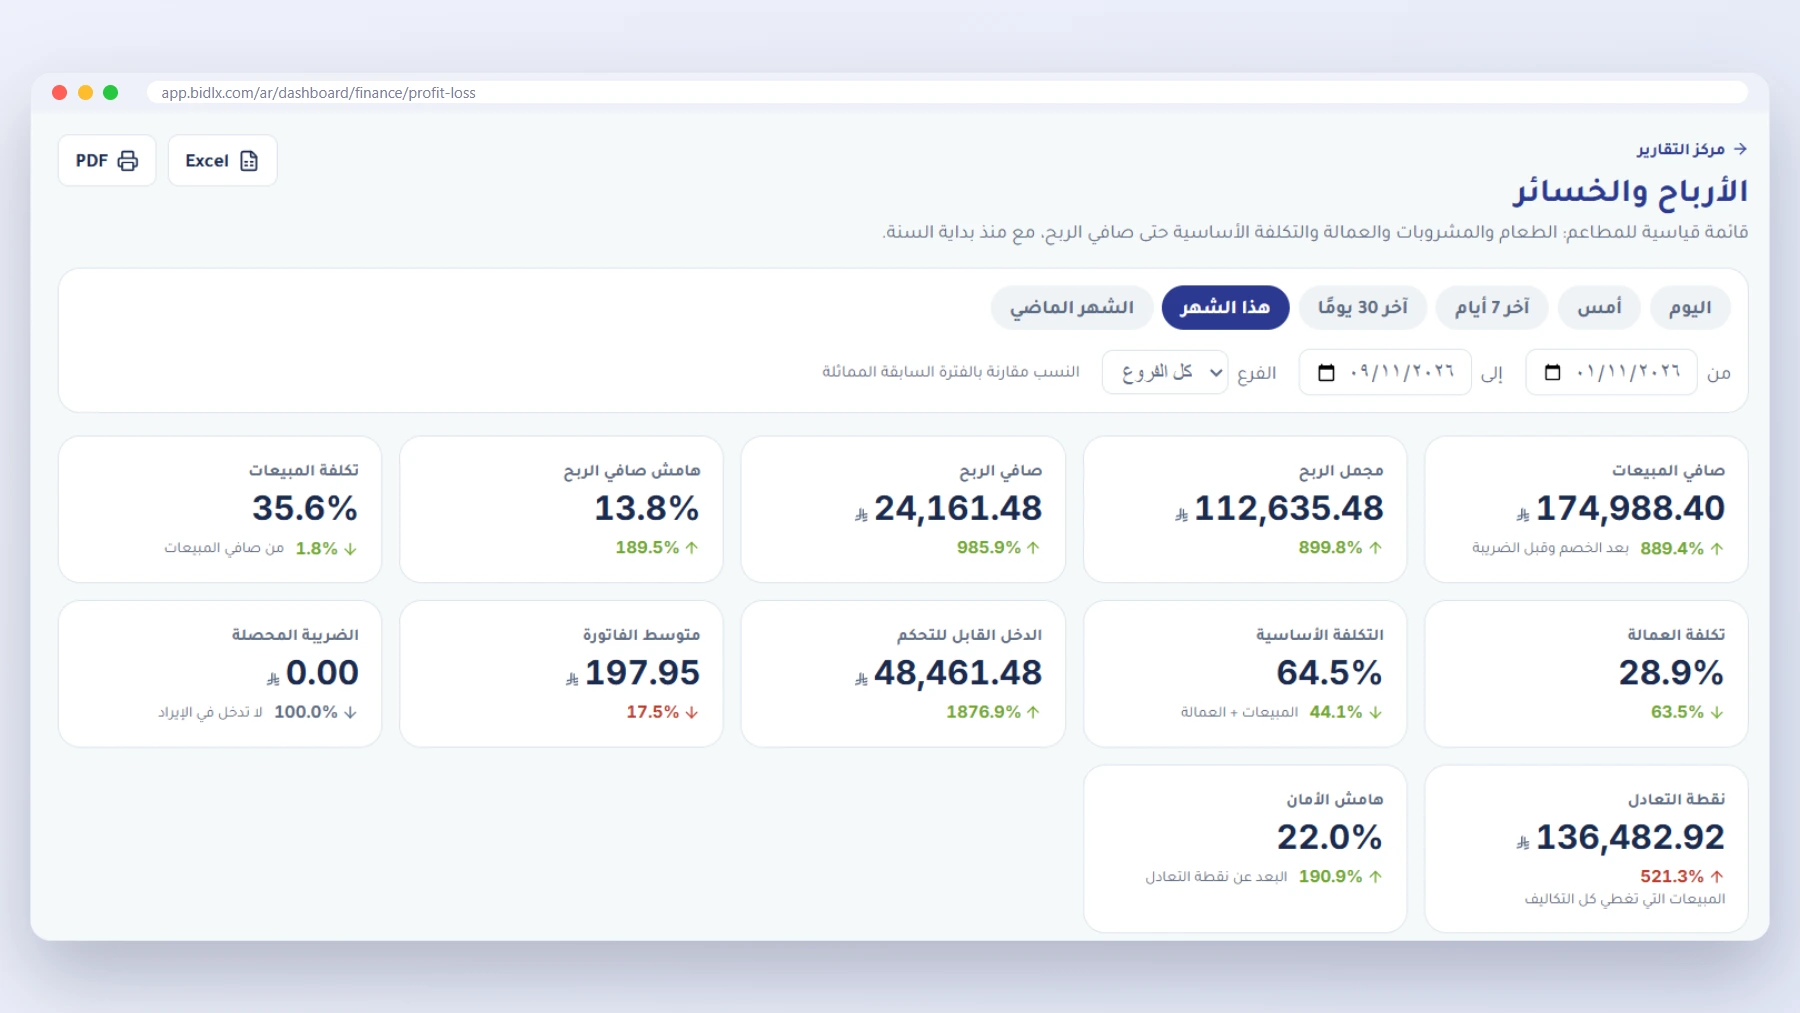
كيف تقرأ أعمدة قائمة الأرباح والخسائر للمطاعم؟
قاعدة القراءة: انظر إلى النسب قبل المبالغ. فارتفاع تكلفة الطعام بالريال أمر طبيعي إن زادت المبيعات، أما ارتفاع نسبتها فيدل على مشكلة.
أولًا: المبيعات
تبدأ قائمة الأرباح والخسائر للمطاعم بما دخل من البيع، ومنه تُحسب كل نسبة بعد ذلك.
الطعام
- ماذا يعني: قيمة ما بِيع من أصناف الطعام قبل الخصم والضريبة.
- كيف يُحسب: سعر الصنف × الكمية، لكل صنف يتبع قسمًا من نوع «طعام» في المنيو.
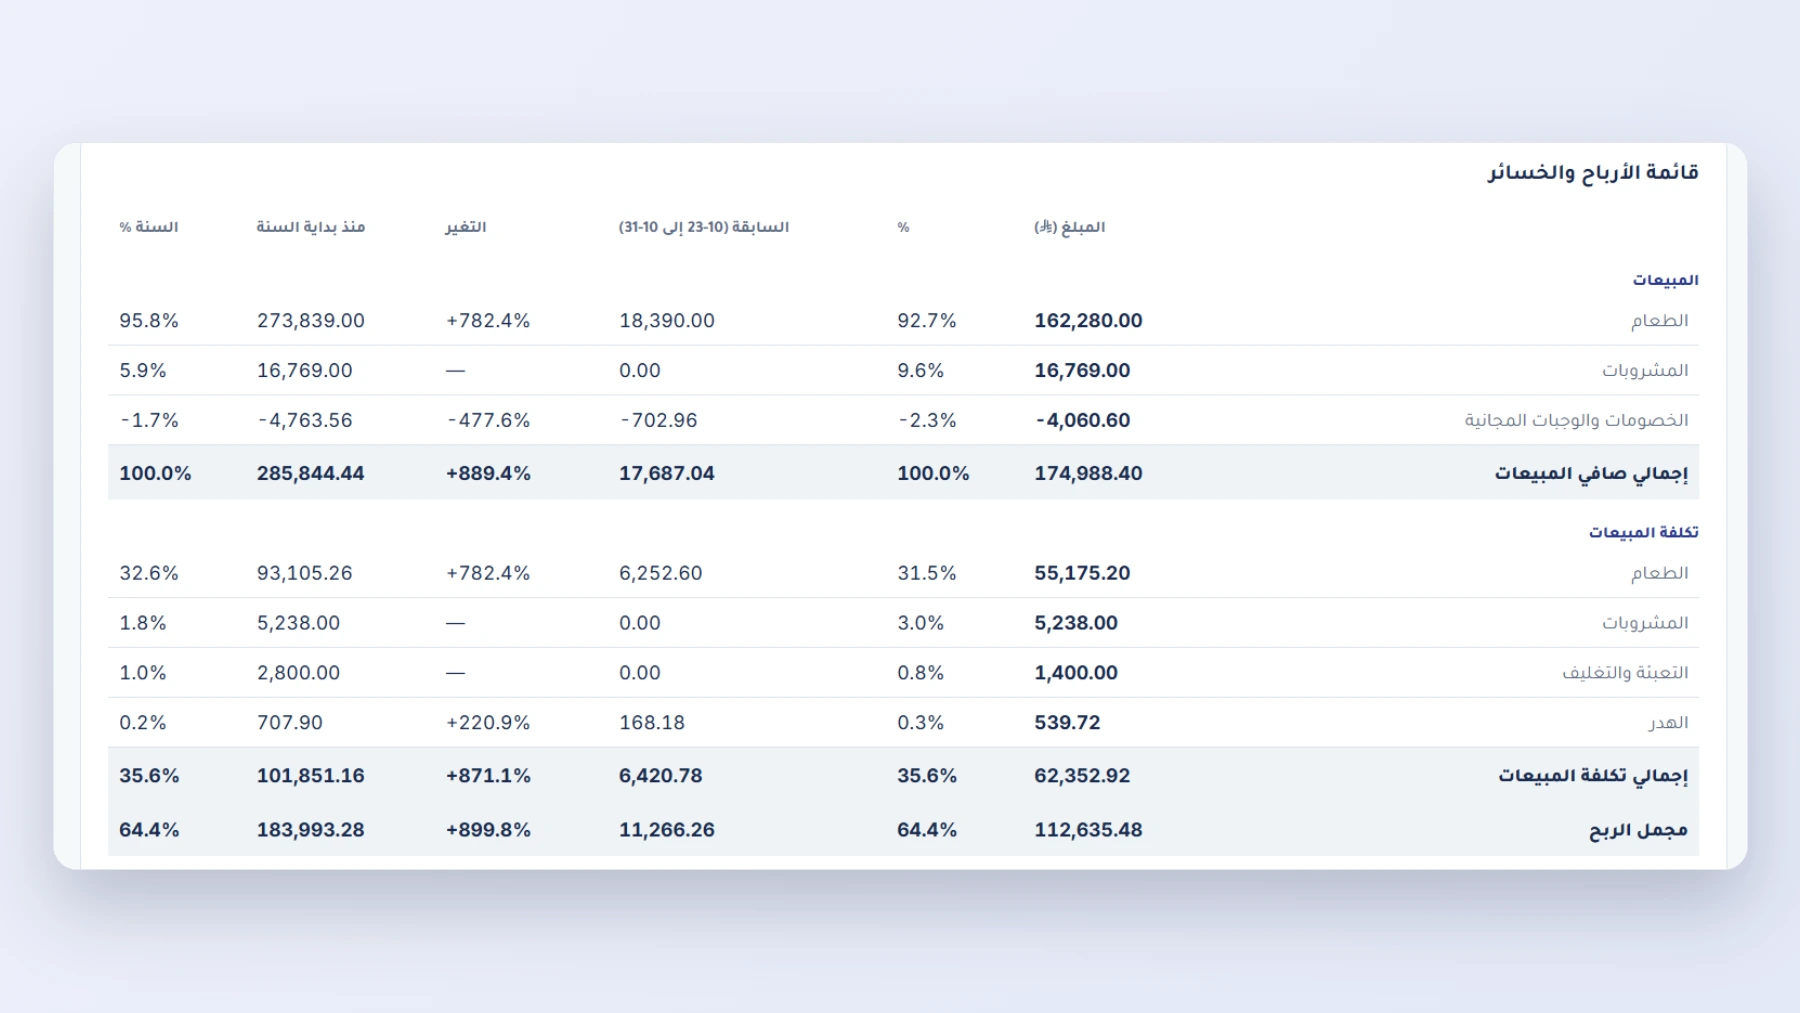
- في المثال: 162,280 ريالًا، أي 92.7% من صافي المبيعات.
- الخطأ الشائع: تصنيف قسم الحلويات أو المشروبات تصنيفًا خاطئًا، فتفسد نسب التكلفة بعد ذلك.
- إذا كان السطر سيئًا: راجع إدارة المنيو وأسعار الأصناف الأكثر طلبًا، ومزيج ما يُباع، قبل أن تقرر خفض الأسعار.
المشروبات
- ماذا يعني: قيمة ما بِيع من المشروبات. وفصلها عن الطعام مهم لأن هامش كل منهما مختلف.
- كيف يُحسب: المنطق نفسه، للأقسام من نوع «مشروبات».
- في المثال: 16,769 ريالًا، أي 9.6%.
- الخطأ الشائع: دمج المشروبات مع الطعام، فيختفي أثر قسم مربح عادة.
- إذا كان السطر سيئًا: اعرض المشروبات عند الطلب، واجعلها حاضرة في العروض المجمعة ومنيو QR.
مبيعات أخرى
- ماذا يعني: ما لا يُعد طعامًا ولا مشروبًا، مثل المنتجات المعبأة أو البضائع.
- كيف يُحسب: الأقسام من نوع «أخرى». ولا يظهر السطر إذا لم تكن له قيمة، ولذلك لا تراه في مثالنا.
- في المثال: لا توجد قيمة في هذه الفترة.
- الخطأ الشائع: إدخال إيرادات لا صلة لها بالبيع هنا، ومكانها سطر «دخل آخر».
- إذا كان السطر سيئًا: اسأل: هل يستحق هذا النشاط المساحة والوقت اللذين يأخذهما؟
رسوم الخدمة
- ماذا يعني: المبالغ التي يضيفها المطعم على الفاتورة مقابل الخدمة، إن كان يفرضها.
- كيف يُحسب: مجموع رسوم الخدمة في الطلبات المدفوعة. ولا يظهر السطر عند انعدامها.
- في المثال: لا توجد قيمة في هذه الفترة.
- الخطأ الشائع: اعتبارها إكرامية للموظفين في الحساب، ثم توزيعها خارج الدفاتر.
- إذا كان السطر سيئًا: إن انخفضت فراجع هل الرسوم مفعلة في الفروع والقنوات التي ينبغي أن تُطبق فيها.
الخصومات والوجبات المجانية
- ماذا يعني: ما تنازلت عنه من قيمة المبيعات، ويظهر بالسالب.
- كيف يُحسب: الفرق بين المباع بسعره وصافي المبيعات المحصلة.
- في المثال: −4,060.60 ريالًا، أي −2.3%.
- الخطأ الشائع: منح خصومات دون سبب مسجل أو صلاحية واضحة، فلا تعرف لاحقًا من أعطاها ولماذا.
- إذا كان السطر سيئًا: حدد من يملك صلاحية الخصم، واربط كل خصم بسبب، وقس أثر كل عرض في عدد الطلبات والهامش.
إجمالي صافي المبيعات
- ماذا يعني: رقم الأساس في القائمة كلها؛ فكل نسبة تُحسب منه.
- كيف يُحسب: إجمالي ما دفعه الزبائن − الضريبة المحصلة. ويظهر عمليًا: الطعام + المشروبات + الأخرى + رسوم الخدمة − الخصومات.
- في المثال: 162,280 + 16,769 − 4,060.60 = 174,988.40 ريالًا.
- الخطأ الشائع: احتساب الضريبة ضمن الإيراد. ضريبة القيمة المضافة التي تجمعها من الزبون ليست دخلًا لك، بل مبلغ تؤديه إلى الجهة المختصة. واحتسابها يضخّم المبيعات ويخفض كل النسب زيفًا.
- إذا كان السطر سيئًا: حلل المبيعات حسب القناة واليوم والساعة، فمعالجة انخفاض يوم الأحد تختلف عن معالجة انخفاض عام.
ثانيًا: تكلفة المبيعات ومجمل الربح
في قائمة الأرباح والخسائر للمطاعم تعرض هذه الكتلة ما كلفك إنتاج ما بعته. وتُحسب في بدلكس من تكلفة كل صنف في المنيو مضروبة في الكمية المباعة، فإن لم تكن التكلفة مدخلة فمن حركات استهلاك المخزون، ويذكر التقرير المصدر المستخدم.
الطعام (تكلفة)
- ماذا يعني: تكلفة المكونات التي دخلت في الطعام المباع.
- كيف يُحسب: تكلفة الصنف × الكمية المباعة.
- في المثال: 55,175.20 ريالًا: 31.5% من صافي المبيعات، و34.0% من مبيعات الطعام (55,175.20 ÷ 162,280).
- المعدل المرجعي: Altametrics: نحو 25% إلى 35% من مبيعات الطعام، وSynergy: 28% إلى 35%. لاحظ أن الأساس مبيعات الطعام، بينما عمود % في القائمة يقيس من صافي المبيعات.
- الخطأ الشائع: مقارنة 31.5% بالمعدل المرجعي مباشرة، فالأساسان مختلفان.
- إذا كان السطر سيئًا: حدّث تكلفة الوصفات، وثبّت حجم الحصص، وفاوض على أكثر المكونات كلفة، وأعد تسعير الأصناف ضعيفة الهامش.
المشروبات (تكلفة)
- ماذا يعني: تكلفة مكونات المشروبات المباعة.
- كيف يُحسب: المنطق نفسه لأقسام المشروبات.
- في المثال: 5,238 ريالًا: 3.0% من صافي المبيعات، و31.2% من مبيعات المشروبات.
- المعدل المرجعي: Altametrics: نحو 18% إلى 28% من مبيعات المشروبات، وSynergy: 18% إلى 25%. ومثالنا أعلى من النطاق، وهذا موضع يستحق الفحص.
- الخطأ الشائع: نسيان تكلفة الأكواب والإضافات أو احتسابها مرتين.
- إذا كان السطر سيئًا: راجع مقادير كل مشروب وسعره، وابدأ بالأعلى مبيعًا.
تكاليف أخرى
- ماذا يعني: تكلفة ما يقابل «مبيعات أخرى».
- كيف يُحسب: تكلفة أصناف الأقسام من نوع «أخرى». ولا يظهر السطر عند انعدامها.
- في المثال: لا توجد قيمة في هذه الفترة.
- الخطأ الشائع: وضع مصروفات تشغيلية هنا لأنها لم تجد مكانًا.
- إذا كان السطر سيئًا: تأكد أن تكلفة هذه الأصناف مسجلة، وأن هامشها يبرر الاستمرار.
التعبئة والتغليف
- ماذا يعني: علب السفري والأكياس والأكواب وملحقاتها.
- كيف يُحسب: مصروفات مسجلة بفئة «التعبئة والتغليف».
- في المثال: 1,400 ريال، أي 0.8%.
- الخطأ الشائع: نسيانها عند تسعير أصناف السفري والتوصيل، فيبدو الصنف مربحًا وهو ليس كذلك.
- إذا كان السطر سيئًا: وحّد مقاسات العبوات، وقارن عروض الموردين، وأدخل كلفتها في سعر قنوات السفري والتوصيل.
الهدر
- ماذا يعني: ما تلف أو أُتلف من المخزون ولم يُبع.
- كيف يُحسب: حركات المخزون الخارجة بسبب «هدر».
- في المثال: 539.72 ريالًا، أي 0.3%.
- الخطأ الشائع: رقم منخفض جدًا قد يعني أن الهدر لا يُسجل، لا أنه غير موجود.
- إذا كان السطر سيئًا: اجعل تسجيل الهدر عادة يومية بسببه، وراجع كميات التحضير، وطبّق الأقدم أولًا في المخزون.
إجمالي تكلفة المبيعات
- ماذا يعني: مجموع الأسطر السابقة.
- كيف يُحسب: الطعام + المشروبات + الأخرى + التغليف + الهدر.
- في المثال: 62,352.92 ريالًا، أي 35.6%.
- الخطأ الشائع: الحكم على الرقم وحده؛ فمطعم يعتمد على مكونات فاخرة قد يتحمل نسبة أعلى إن كانت عمالته أقل. ولهذا ننظر إلى التكلفة الأساسية.
- إذا كان السطر سيئًا: ابدأ بأكبر عشرة مكونات قيمةً، فهي عادة تحمل أكبر الأثر.
مجمل الربح
- ماذا يعني: ما يبقى بعد تكلفة المنتج، ليغطي العمالة وكل ما بعدها.
- كيف يُحسب: إجمالي صافي المبيعات − إجمالي تكلفة المبيعات.
- في المثال: 174,988.40 − 62,352.92 = 112,635.48 ريالًا، أي 64.4%.
- الخطأ الشائع: اعتباره ربحًا فعليًا؛ فالرواتب والإيجار لم تُخصم بعد.
- إذا كان السطر سيئًا: لا يتحسن مجمل الربح إلا بسعر أفضل، أو تكلفة أقل، أو مزيج مبيعات أغنى بالأصناف ذات الهامش العالي.
ثالثًا: العمالة والتكلفة الأساسية
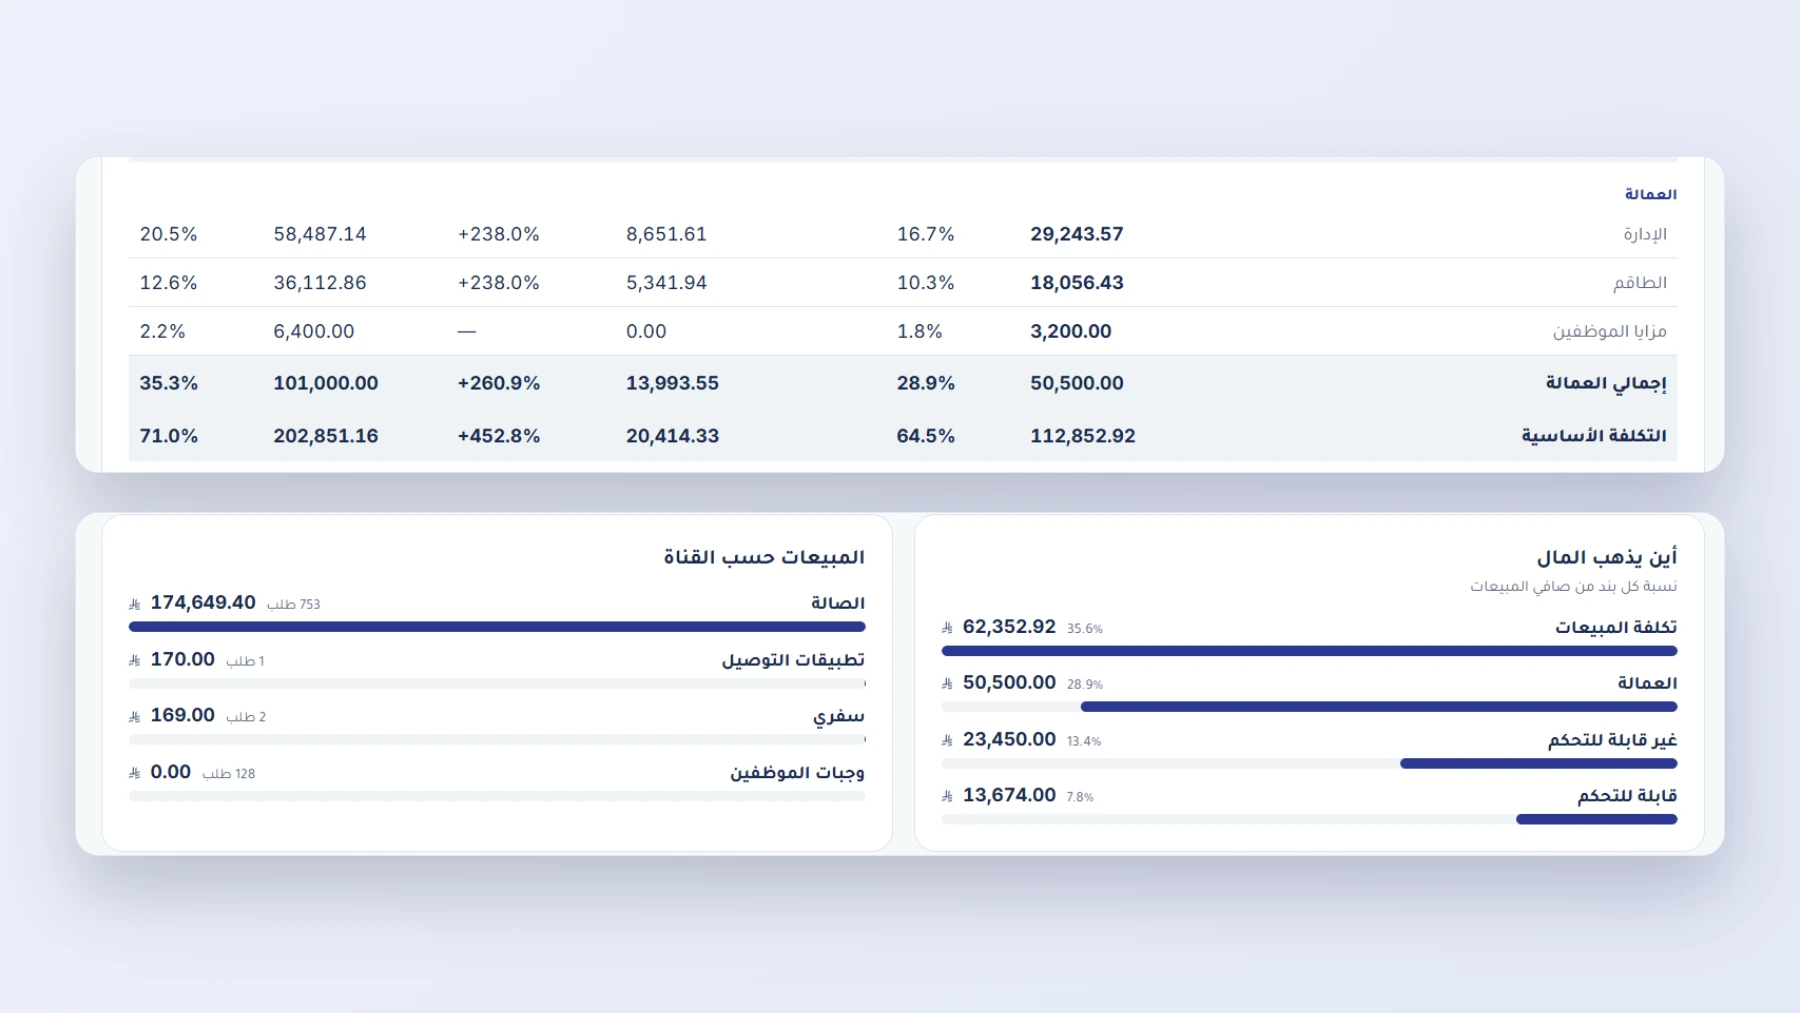
يؤخذ مصروف الرواتب من المصروفات إن سُجل بفئة «الرواتب»، وإلا قدّره النظام من رواتب الموظفين النشطين حسب أيام الفترة، وكتب بجانب الإجمالي «تقديري» حتى لا تظن الرقم نهائيًا.
الإدارة
- ماذا يعني: رواتب الأدوار الإدارية: مدير الفرع والمشرفون ومديرو المطبخ والصالة والبار.
- كيف يُحسب: حصة رواتب هذه الأدوار من إجمالي الرواتب.
- في المثال: 29,243.57 ريالًا، أي 16.7%.
- الخطأ الشائع: ارتفاع طبقة الإدارة في مطعم صغير، أو احتساب راتب المالك العامل خارج القائمة فيبدو الربح أعلى من حقيقته.
- إذا كان السطر سيئًا: راجع تداخل المسؤوليات، وهل يمكن لمشرف واحد تغطية أكثر من قسم في غير الذروة.
الطاقم
- ماذا يعني: رواتب بقية الموظفين: الطهاة والنُدُل والكاشير والمساعدون.
- كيف يُحسب: حصة بقية الأدوار من إجمالي الرواتب.
- في المثال: 18,056.43 ريالًا، أي 10.3%.
- الخطأ الشائع: ثبات الجداول طوال الأسبوع بصرف النظر عن عدد الزبائن.
- إذا كان السطر سيئًا: ابنِ الجدول على ساعات الذروة الفعلية، ودرّب الموظفين على أكثر من محطة.
مزايا الموظفين
- ماذا يعني: ما يُدفع للموظف أو عنه فوق الراتب، كالتأمينات والسكن والمواصلات والبدلات.
- كيف يُحسب: مصروفات مسجلة بفئة «مزايا الموظفين».
- في المثال: 3,200 ريال، أي 1.8%.
- الخطأ الشائع: تجاهلها عند حساب تكلفة الموظف الجديد، فتكون تكلفته الفعلية أعلى بكثير من راتبه.
- إذا كان السطر سيئًا: احسب التكلفة الكاملة لكل وظيفة قبل التوظيف، وراجع البدلات دوريًا.
إجمالي العمالة
- ماذا يعني: كل ما يكلفه فريقك.
- كيف يُحسب: الإدارة + الطاقم + المزايا.
- في المثال: 50,500 ريال، أي 28.9%.
- المعدل المرجعي: Altametrics: نحو 25% إلى 35% شاملة المزايا. وينقل Synergy عن الجمعية الوطنية الأمريكية للمطاعم وسيطًا بلغ 36.5% للخدمة الكاملة و31.7% للخدمة المحدودة في 2024.
- الخطأ الشائع: خفض العمالة بقرار واحد فتتراجع الخدمة ثم المبيعات، فترتفع النسبة مجددًا.
- إذا كان السطر سيئًا: ابدأ بالجدولة والإنتاجية قبل تقليص العدد، وقس المبيعات لكل ساعة عمل.
التكلفة الأساسية (Prime Cost)
- ماذا يعني: أهم مؤشر تشغيلي في المطعم، لأنه يجمع أكبر تكلفتين يمكن إدارتهما.
- كيف يُحسب: إجمالي تكلفة المبيعات + إجمالي العمالة.
- في المثال: 62,352.92 + 50,500 = 112,852.92 ريالًا، أي 64.5%.
- المعدل المرجعي: ORBA: لا ينبغي أن تتجاوز 60% إلى 65% للخدمة الكاملة، و55% إلى 60% للوجبات السريعة. ويذكر Restaurant365 النطاقات نفسها.
- الخطأ الشائع: إصلاح الطعام والعمالة كلٌّ على حدة؛ فمطبخ يصنع من الصفر قد ترتفع عمالته وتنخفض تكلفة مكوناته، والعبرة بمجموعهما.
- إذا كان السطر سيئًا: إذا تجاوزت المرجع فابدأ بالأكبر انحرافًا عن فترتك السابقة، ولا تنتقل إلى الإيجار والتسويق قبل معالجتها.
رابعًا: المصروفات القابلة للتحكم
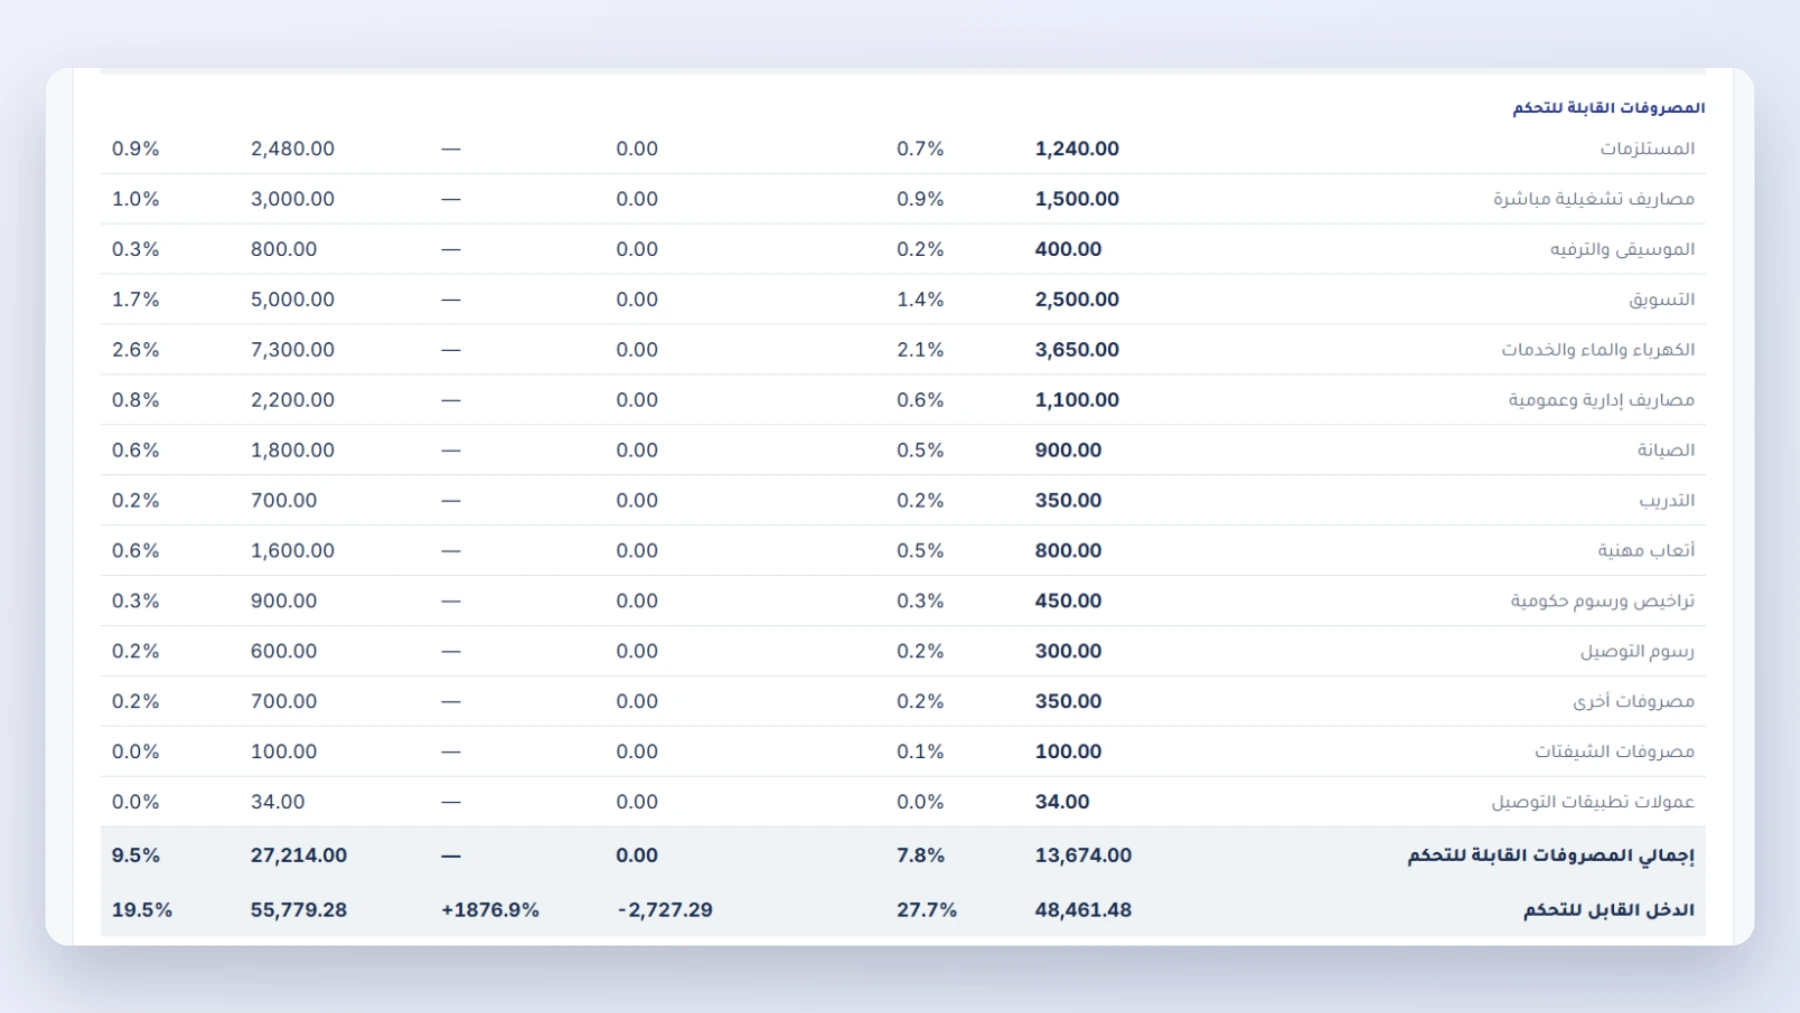
هذه البنود في قائمة الأرباح والخسائر للمطاعم يستطيع مدير المطعم التأثير فيها خلال الشهر. ولم نجد في المصادر التي راجعناها معدلات موثوقة لكل سطر منها، فلن نضع أرقامًا بلا مصدر، إلا المرافق والمصاريف التشغيلية المباشرة. مرجعك في البقية هو أداء مطعمك نفسه عبر الفترات، وعمودا «التغير» و«السنة %» يساعدانك على ذلك.
المستلزمات
- ماذا يعني: مواد التشغيل غير الغذائية، كالمناديل وأدوات التنظيف البسيطة.
- في المثال: 1,240 ريالًا، أي 0.7%.
- الخطأ الشائع: الشراء المتفرق من السوق دون تسجيل.
- إذا كان السطر سيئًا: اجمع الطلبات شهريًا، وحدد مستوى استهلاك لكل وردية.
مصاريف تشغيلية مباشرة
- ماذا يعني: نفقات تشغيل الصالة والمطبخ المباشرة، كاستبدال الأدوات والمغسلة.
- في المثال: 1,500 ريال، أي 0.9%.
- المعدل المرجعي: الكتاب الجامعي المفتوح ينقل عن دراسة للجمعية الوطنية الأمريكية للمطاعم: 3% إلى 5%. وانخفاض مثالنا عنها قد يعني أن بعض البنود مسجلة في مكان آخر.
- الخطأ الشائع: وضع كل ما لا تعرف تصنيفه هنا.
- إذا كان السطر سيئًا: راجع الأدوات الأكثر استبدالًا، وطريقة تعامل الفريق معها.
الموسيقى والترفيه
- ماذا يعني: اشتراكات الموسيقى والعروض وما يصنع أجواء المكان.
- في المثال: 400 ريال، أي 0.2%.
- الخطأ الشائع: الإنفاق دون قياس أثره في عدد الزبائن.
- إذا كان السطر سيئًا: قارن مبيعات الأيام التي فيها فعاليات بأيام بلا فعاليات.
التسويق
- ماذا يعني: الإعلانات والتصوير والحملات والعروض الترويجية المدفوعة.
- في المثال: 2,500 ريال، أي 1.4%.
- الخطأ الشائع: إيقافه بالكامل عند أول ضغط مالي، أو الإنفاق عليه دون قياس.
- إذا كان السطر سيئًا: اربط كل حملة بهدف ورمز تتبعه، وأوقف ما لا يأتي بطلبات.
الكهرباء والماء والخدمات (المرافق)
- ماذا يعني: الكهرباء والماء والغاز والخدمات المشابهة.
- في المثال: 3,650 ريالًا، أي 2.1%.
- المعدل المرجعي: الكتاب الجامعي المفتوح: 3.5% إلى 5.5% من الإيرادات. وانخفاض مثالنا عنها يعود إلى أن بياناته تدريبية، فلا يُقاس عليه.
- الخطأ الشائع: إدخال الفاتورة في شهر غير شهرها، فيبدو شهر مكلفًا وآخر رخيصًا.
- إذا كان السطر سيئًا: افحص عزل المبردات، وأطفئ المعدات خارج أوقات عملها، وتابع الصيانة الوقائية.
مصاريف إدارية وعمومية
- ماذا يعني: القرطاسية والاتصالات والاشتراكات البرمجية والبنود الإدارية.
- في المثال: 1,100 ريال، أي 0.6%.
- الخطأ الشائع: اشتراكات متكررة لم يعد أحد يستخدمها.
- إذا كان السطر سيئًا: راجع قائمة الاشتراكات كل ربع سنة.
الصيانة
- ماذا يعني: إصلاح المعدات والمبنى.
- في المثال: 900 ريال، أي 0.5%.
- الخطأ الشائع: تأجيل الصيانة لتوفير المال، ثم تحمل عطل أكبر وتوقف عن البيع.
- إذا كان السطر سيئًا: ضع جدول صيانة وقائية، وسجل الأعطال المتكررة لكل جهاز.
التدريب
- ماذا يعني: تأهيل الموظفين الجدد ورفع مهارات الفريق.
- في المثال: 350 ريالًا، أي 0.2%.
- الخطأ الشائع: اعتباره رفاهية، فتستمر أخطاء الخدمة والهدر.
- إذا كان السطر سيئًا: ركز على ما ينعكس مباشرة: الحصص، والنظافة، والبيع الإضافي.
أتعاب مهنية
- ماذا يعني: المحاسب والمستشار والمحامي والتصميم الخارجي.
- في المثال: 800 ريال، أي 0.5%.
- الخطأ الشائع: دفع أتعاب متكررة دون نطاق عمل مكتوب.
- إذا كان السطر سيئًا: حدد المخرجات، وقارن بين أكثر من عرض.
تراخيص ورسوم حكومية
- ماذا يعني: الرخص والرسوم النظامية المرتبطة بالنشاط.
- في المثال: 450 ريالًا، أي 0.3%.
- الخطأ الشائع: تسجيل رسم سنوي دفعة واحدة، فيختل شهر واحد؛ ووزّعه ذهنيًا عند قراءة النسب.
- إذا كان السطر سيئًا: جهز تقويمًا بمواعيد التجديد لتفادي الغرامات.
رسوم التوصيل
- ماذا يعني: ما تدفعه مقابل خدمات التوصيل خارج عمولة التطبيقات، مثل سائق مستقل.
- في المثال: 300 ريال، أي 0.2%.
- الخطأ الشائع: تحميلها على المطعم كله بدل قناة التوصيل.
- إذا كان السطر سيئًا: قارن هامش التوصيل بهامش الصالة، وأعد تسعير أصناف هذه القناة عند الحاجة.
مصروفات أخرى
- ماذا يعني: ما لا يدخل في فئة محددة.
- في المثال: 350 ريالًا، أي 0.2%.
- الخطأ الشائع: تضخمها، فتفقد القائمة فائدتها.
- إذا كان السطر سيئًا: إذا كبر هذا السطر فأعد تصنيف بنوده.
مصروفات الشيفتات
- ماذا يعني: المبالغ النقدية الصغيرة المصروفة أثناء الوردية من الكاشير.
- في المثال: 100 ريال، أي 0.1%.
- الخطأ الشائع: الصرف من الصندوق دون تسجيل، فيظهر عجز لا تعرف سببه.
- إذا كان السطر سيئًا: ضع سقفًا وسببًا لكل صرف في نظام الكاشير، وراجعها عند إغلاق الوردية.
عمولات تطبيقات التوصيل
- ماذا يعني: النسبة التي تقتطعها التطبيقات من طلباتها.
- كيف يُحسب: قيمة طلب التوصيل × نسبة عمولة التطبيق المسجلة على الطلب.
- في المثال: 34 ريالًا، على طلب واحد بقيمة 170 ريالًا في هذه الفترة.
- الخطأ الشائع: النظر إلى إجمالي مبيعات التطبيقات دون خصم عمولتها.
- إذا كان السطر سيئًا: احسب هامش كل تطبيق بعد العمولة والتغليف، وشجّع الزبائن المتكررين على الطلب المباشر.
إجمالي المصروفات القابلة للتحكم
- ماذا يعني: مجموع الأسطر الأربعة عشر السابقة.
- في المثال: 13,674 ريالًا، أي 7.8%.
- الخطأ الشائع: خفض كل البنود بنسبة واحدة دون تمييز.
- إذا كان السطر سيئًا: رتّبها من الأكبر، وعالج أعلى ثلاثة بنود أولًا.
الدخل القابل للتحكم
- ماذا يعني: أفضل مقياس لأداء الإدارة، لأنه يستبعد التزامات لا يملك المدير تغييرها في الأجل القصير.
- كيف يُحسب: مجمل الربح − العمالة − المصروفات القابلة للتحكم.
- في المثال: 112,635.48 − 50,500 − 13,674 = 48,461.48 ريالًا، أي 27.7%.
- الخطأ الشائع: الحكم على مدير فرع من صافي الربح، بينما عقد الإيجار ليس قراره.
- إذا كان السطر سيئًا: قارن الفروع بهذا السطر، وابحث عن الفرع الذي يتأخر فيه وتعرّف إلى السبب.
خامسًا: المصروفات غير القابلة للتحكم
الإيجار
- ماذا يعني: أجرة موقع المطعم.
- كيف يُحسب: مصروف بفئة «الإيجار» لكل فترة.
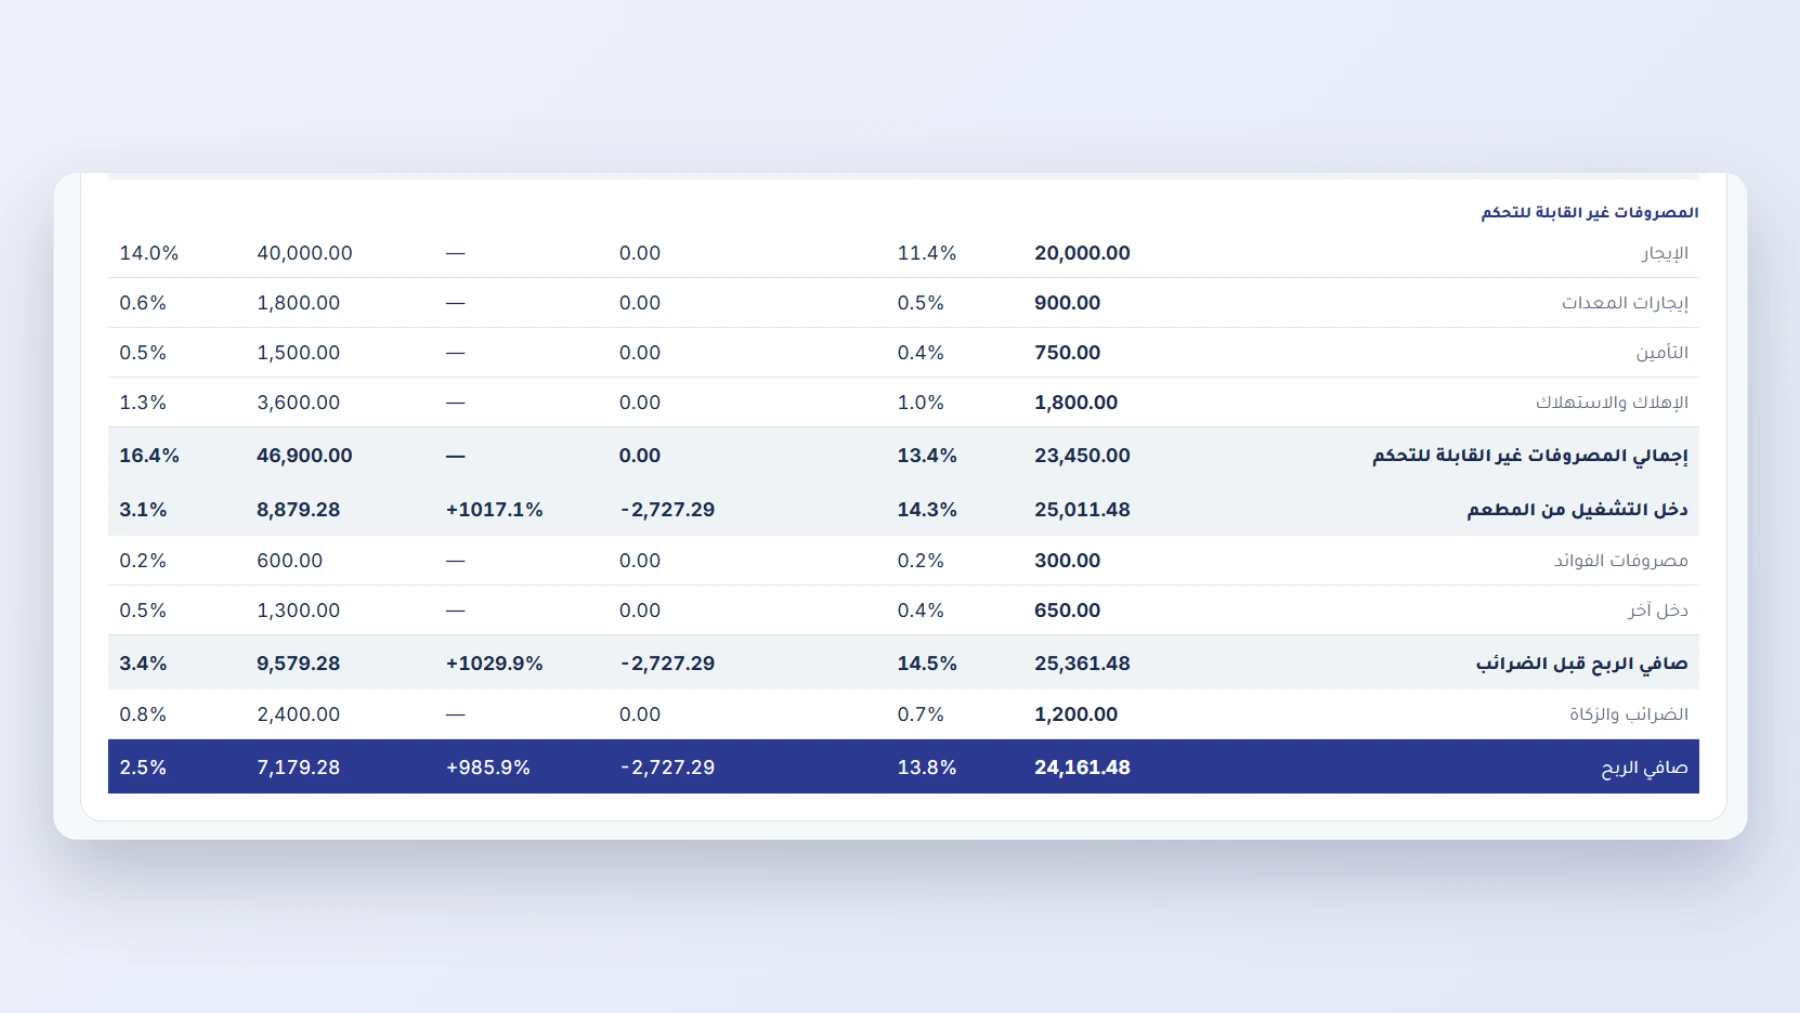
- في المثال: 20,000 ريال، أي 11.4%.
- المعدل المرجعي: تختلف المراجع في تعريف الإشغال: ORBA من 6% إلى 10%، وAltametrics نحو 5% إلى 10%، وSynergy من 8% إلى 10%. ومثالنا أعلى من هذه النطاقات.
- الخطأ الشائع: توقيع العقد على أساس مبيعات متفائلة.
- إذا كان السطر سيئًا: حاول إعادة التفاوض، أو استثمر ساعات خاملة كالفطور والتوصيل، أو افحص جدوى الموقع قبل التجديد.
إيجارات المعدات
- ماذا يعني: استئجار المعدات بدل شرائها.
- في المثال: 900 ريال، أي 0.5%.
- الخطأ الشائع: استمرار دفع إيجار معدة تجاوز مجموع أقساطها ثمنها.
- إذا كان السطر سيئًا: قارن الاستئجار بالشراء عند كل تجديد.
التأمين
- ماذا يعني: وثائق التأمين على المنشأة والممتلكات.
- في المثال: 750 ريالًا، أي 0.4%.
- الخطأ الشائع: شراء أرخص وثيقة دون قراءة الاستثناءات.
- إذا كان السطر سيئًا: قارن التغطية قبل السعر عند التجديد.
الإهلاك والاستهلاك
- ماذا يعني: توزيع تكلفة الأصول، كالمعدات والديكور، على سنوات استخدامها. وهو مصروف لا يخرج نقدًا في الشهر نفسه.
- كيف يُحسب: يُسجل بالقيمة التي يحددها محاسبك، بفئة «إهلاك أصول».
- في المثال: 1,800 ريال، أي 1.0%.
- الخطأ الشائع: تجاهله، فيبدو المطعم مربحًا حتى تتعطل المعدات ولا يوجد ما يغطي استبدالها.
- إذا كان السطر سيئًا: اطلب من محاسبك جدول إهلاك، وخصص جزءًا من الربح لاستبدال الأصول.
إجمالي المصروفات غير القابلة للتحكم
- ماذا يعني: مجموع الأسطر الأربعة السابقة.
- في المثال: 23,450 ريالًا، أي 13.4%.
- الخطأ الشائع: افتراض أن «غير قابل للتحكم» يعني «لا يمكن تغييره أبدًا»؛ فالمقصود الأجل القصير.
- إذا كان السطر سيئًا: راجعها عند كل تجديد عقد، وعند التفكير في فرع جديد.
دخل التشغيل من المطعم
- ماذا يعني: ما يكسبه المطعم من نشاطه، قبل التمويل والضرائب.
- كيف يُحسب: الدخل القابل للتحكم − المصروفات غير القابلة للتحكم.
- في المثال: 48,461.48 − 23,450 = 25,011.48 ريالًا، أي 14.3%.
- الخطأ الشائع: خلطه بصافي الربح.
- إذا كان السطر سيئًا: إذا كان الدخل القابل للتحكم جيدًا وهذا السطر ضعيفًا، فالمشكلة غالبًا في الموقع أو العقود لا في التشغيل.
سادسًا: من دخل التشغيل إلى صافي الربح
هذه هي الأسطر الأخيرة في قائمة الأرباح والخسائر للمطاعم، وفيها التمويل والضرائب والنتيجة النهائية.
مصروفات الفوائد
- ماذا يعني: كلفة التمويل على القروض.
- في المثال: 300 ريال، أي 0.2%.
- الخطأ الشائع: إدخال أصل القرض مصروفًا؛ فالفائدة وحدها هي المصروف.
- إذا كان السطر سيئًا: أعد جدولة التمويل المكلف، وتجنب تمويل التشغيل اليومي بالاقتراض.
دخل آخر
- ماذا يعني: إيرادات لا تأتي من البيع المعتاد، كتأجير مساحة أو استرداد.
- في المثال: 650 ريالًا، أي 0.4%.
- الخطأ الشائع: الاعتماد على دخل عارض لتغطية ضعف التشغيل.
- إذا كان السطر سيئًا: افصله عند الحكم على أداء المطعم، فهو لا يدل على قوة النشاط.
صافي الربح قبل الضرائب
- ماذا يعني: الربح بعد كل التكاليف والتمويل وقبل الالتزامات الضريبية.
- كيف يُحسب: دخل التشغيل − الفوائد + الدخل الآخر.
- في المثال: 25,011.48 − 300 + 650 = 25,361.48 ريالًا، أي 14.5%.
- الخطأ الشائع: توزيع الأرباح على الشركاء قبل احتساب ما بعده.
- إذا كان السطر سيئًا: ارجع إلى أول سطر انحرف عن فترتك السابقة، فالمشكلة تبدأ أعلى القائمة.
الضرائب والزكاة
- ماذا يعني: ما يُسجل من زكاة وضرائب على المنشأة. وهو يختلف عن ضريبة القيمة المضافة المحصلة من الزبائن.
- كيف يُحسب: يعرض التقرير ما تسجله بفئة «ضرائب وزكاة»، ولا يحسب التزامك الزكوي أو الضريبي؛ وهذا عمل محاسبك.
- في المثال: 1,200 ريال، أي 0.7%.
- الخطأ الشائع: عدم تجنيب شيء طوال السنة، ثم مفاجأة المبلغ كاملًا.
- إذا كان السطر سيئًا: خصص مبلغًا شهريًا تقديريًا بمشورة محاسبك.
صافي الربح
- ماذا يعني: السطر الأخير: ما بقي بعد كل شيء.
- كيف يُحسب: صافي الربح قبل الضرائب − الضرائب والزكاة.
- في المثال: 25,361.48 − 1,200 = 24,161.48 ريالًا، أي 13.8%. أما المتراكم منذ بداية السنة في الحساب نفسه فهامشه 2.5%، وهذا مثال على أهمية عمود السنة.
- المعدل المرجعي: ينقل ORBA عن Restaurant365 هوامش متوسطة من 3% إلى 6% للخدمة الكاملة ومن 6% إلى 9% للوجبات السريعة.
- الخطأ الشائع: الاحتفال بشهر واحد؛ فقد يعود الربح إلى مصروف لم يُسجل بعد.
- إذا كان السطر سيئًا: لا تعالج السطر الأخير مباشرة. اصعد إلى أعلى القائمة، واختر أكبر انحراف، وعالجه أولًا.
جدول نقطة التعادل
يجيب هذا الجدول عن سؤال عملي: كم يجب أن أبيع حتى لا أخسر؟
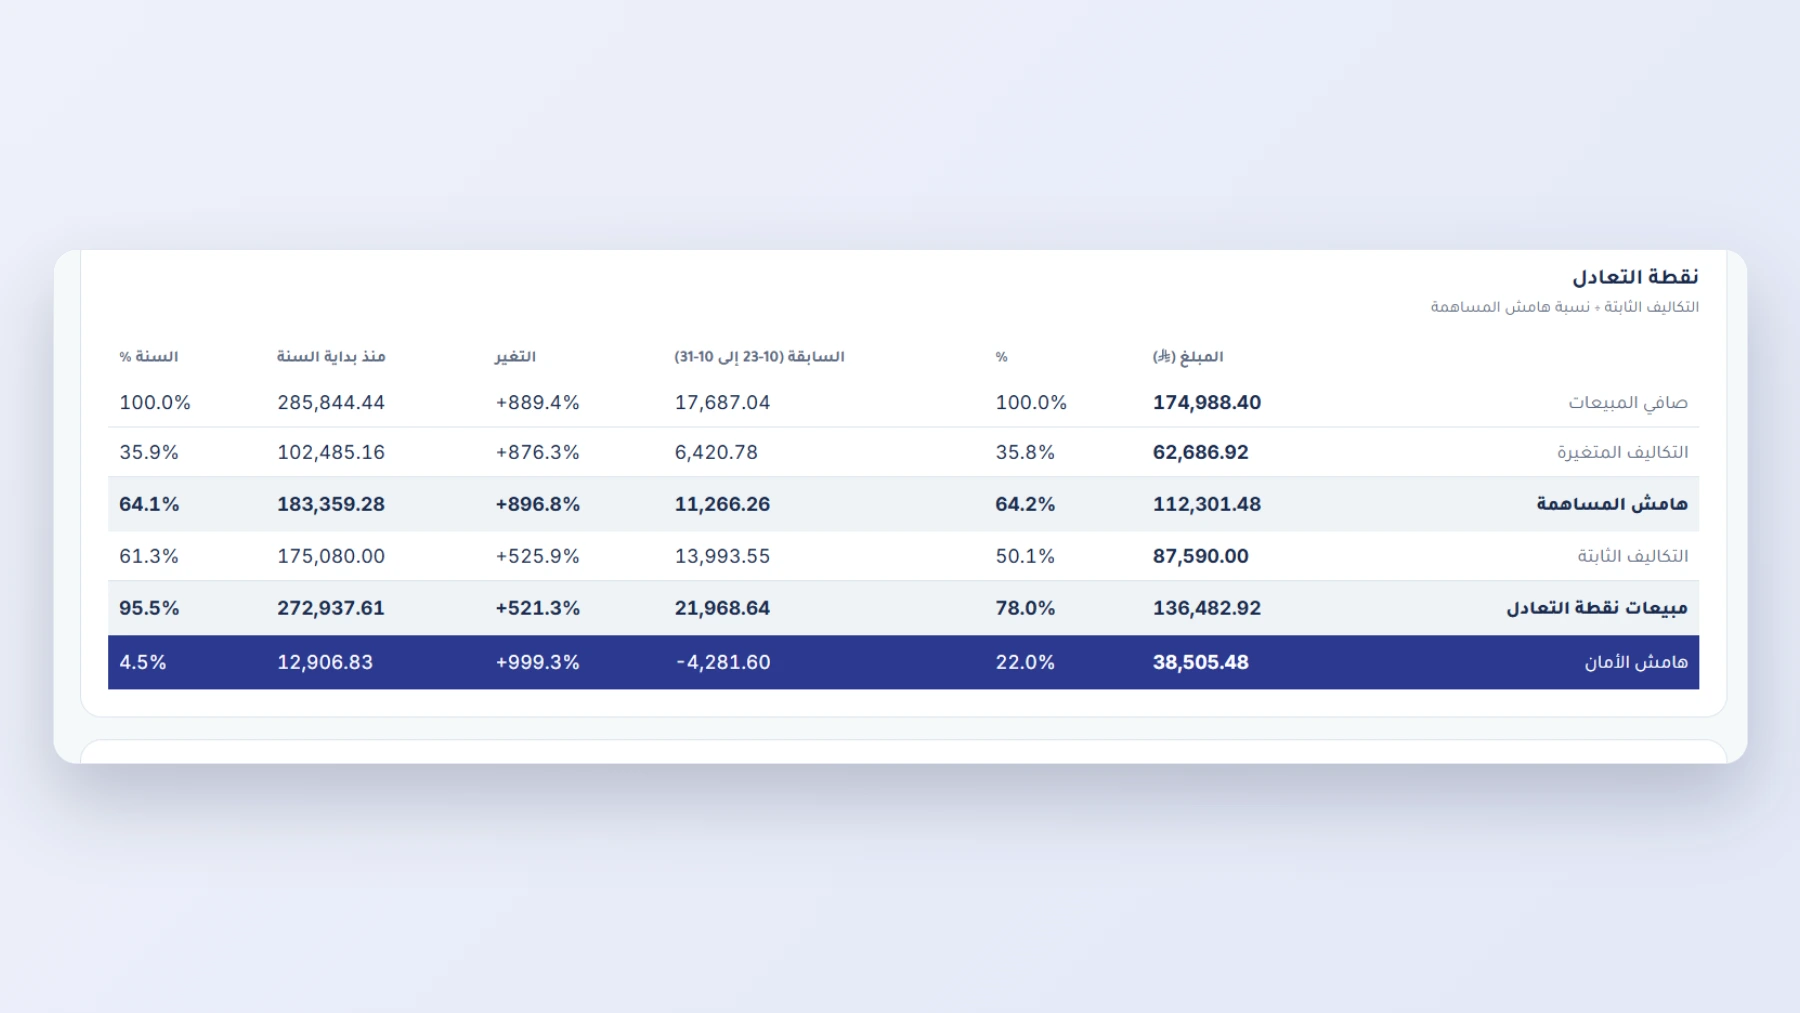
ويعني هامش الأمان هنا أن المبيعات يمكن أن تنخفض 22% قبل أن يبدأ المطعم في الخسارة. الخطأ الشائع هو اعتبار العمالة متغيرة بالكامل أو ثابتة بالكامل؛ فبدلكس يعاملها ثابتة تحفظًا، وقد تكون جزئيًا متغيرة في مطعمك. وإذا كان الهامش ضيقًا فخفّض التكاليف الثابتة أو ارفع نسبة هامش المساهمة بتحسين الأسعار والتكلفة، فكل نقطة فيها تخفض نقطة التعادل.
تكلفة المبيعات بطريقة الجرد ومقارنتها بالتكلفة النظرية
التكلفة في القائمة نظرية: تقول ما كان يجب أن تكلفه الأصناف المباعة حسب تكلفتها المدخلة. أما الجرد فيقول ما خرج من المخزون فعلًا. والفرق بينهما من أثمن المعلومات في المطعم.
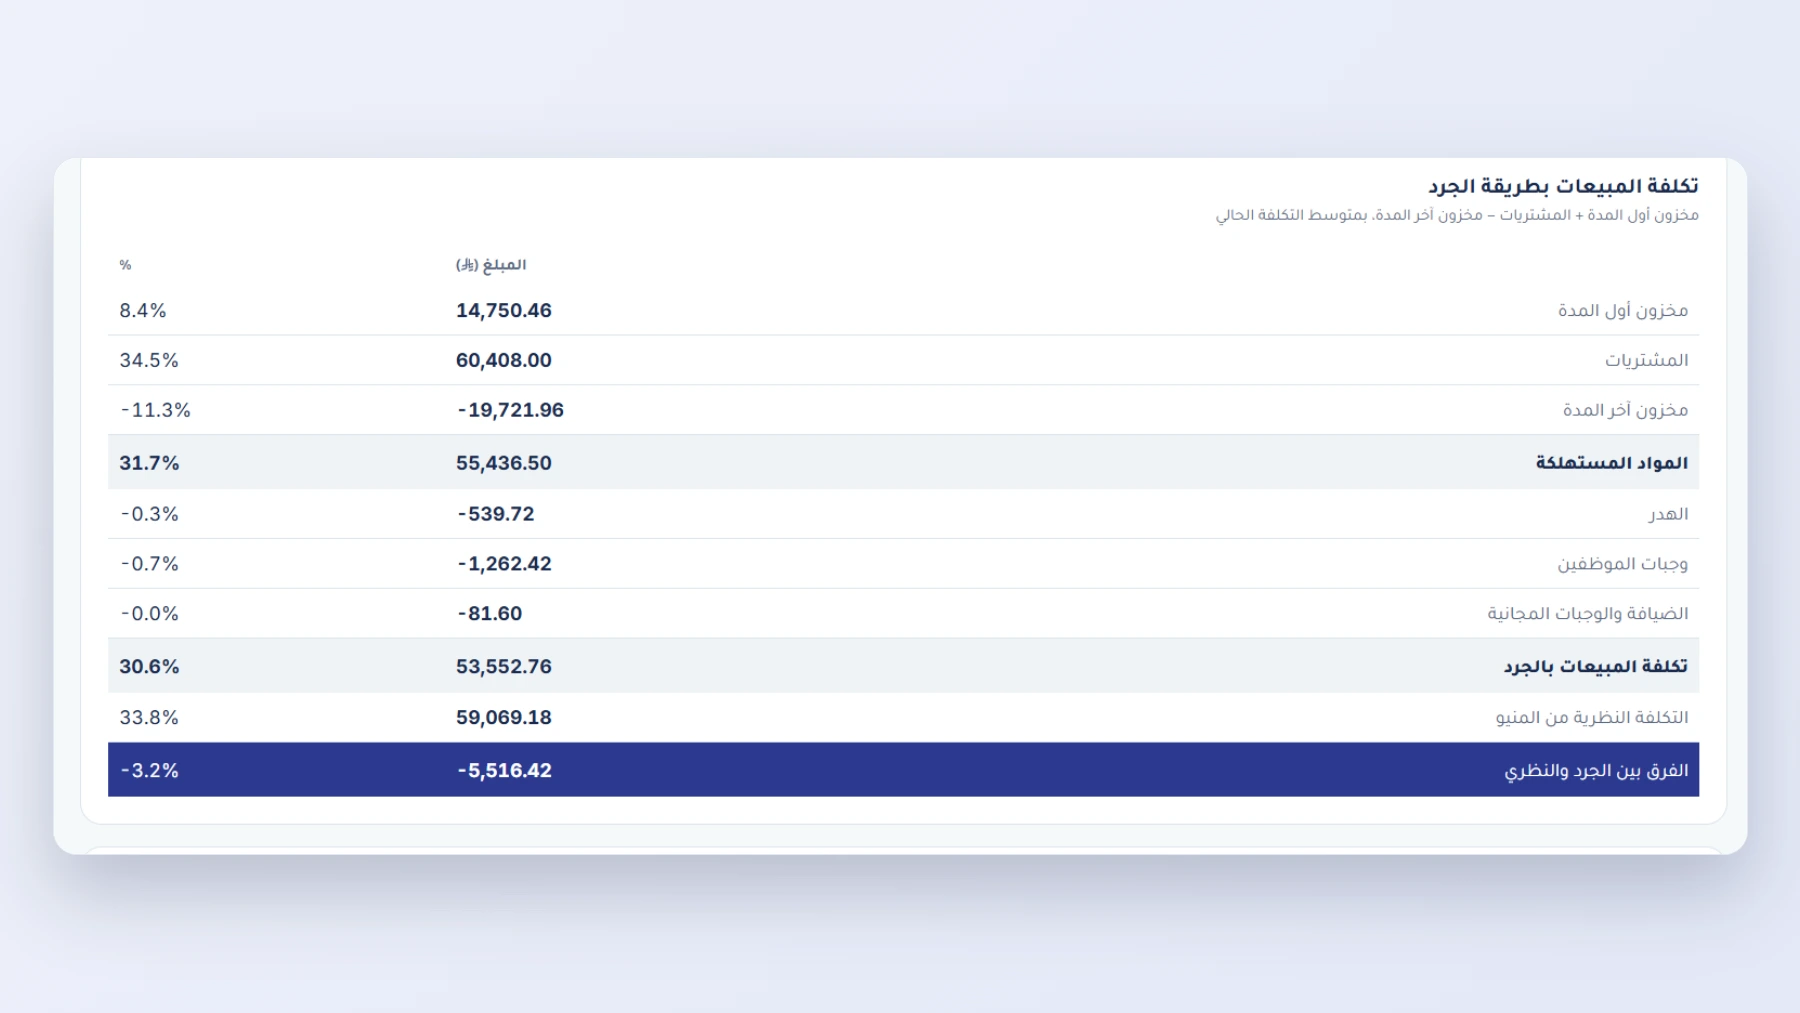
- فرق موجب (الجرد أعلى): استهلكت أكثر مما ينبغي، فابحث عن زيادة الحصص أو الهدر غير المسجل أو الفاقد.
- فرق سالب كما في مثالنا (الجرد أقل): لا تفرح سريعًا. غالبًا هناك مشتريات لم تُسجل، أو جرد غير مكتمل، أو تكلفة وصفات مبالغ فيها.
ولم نجد مصدرًا موثوقًا راجعناه يحدد نسبة مقبولة لهذا الفرق، فتعامل مع أي فرق متكرر أو متزايد على أنه يستحق التحقق. وتسجيل فواتير الشراء والجرد بانتظام هو شرط صحة هذا الجدول، ويُحسب المخزون فيه بمتوسط التكلفة الحالي.
ملخص المعدلات المرجعية
جمعنا هنا معدلات قائمة الأرباح والخسائر للمطاعم التي وجدنا لها مصدرًا. وهذه المعدلات من مصادر أمريكية في أغلبها، ولم نجد مصدرًا موثوقًا خاصًا بالسوق السعودي. فاستخدمها مؤشرًا عامًا، فالموقع ونوع المطعم والأجور تغيرها، وأفضل مرجع هو تاريخ مطعمك.
الربح ليس هو النقد
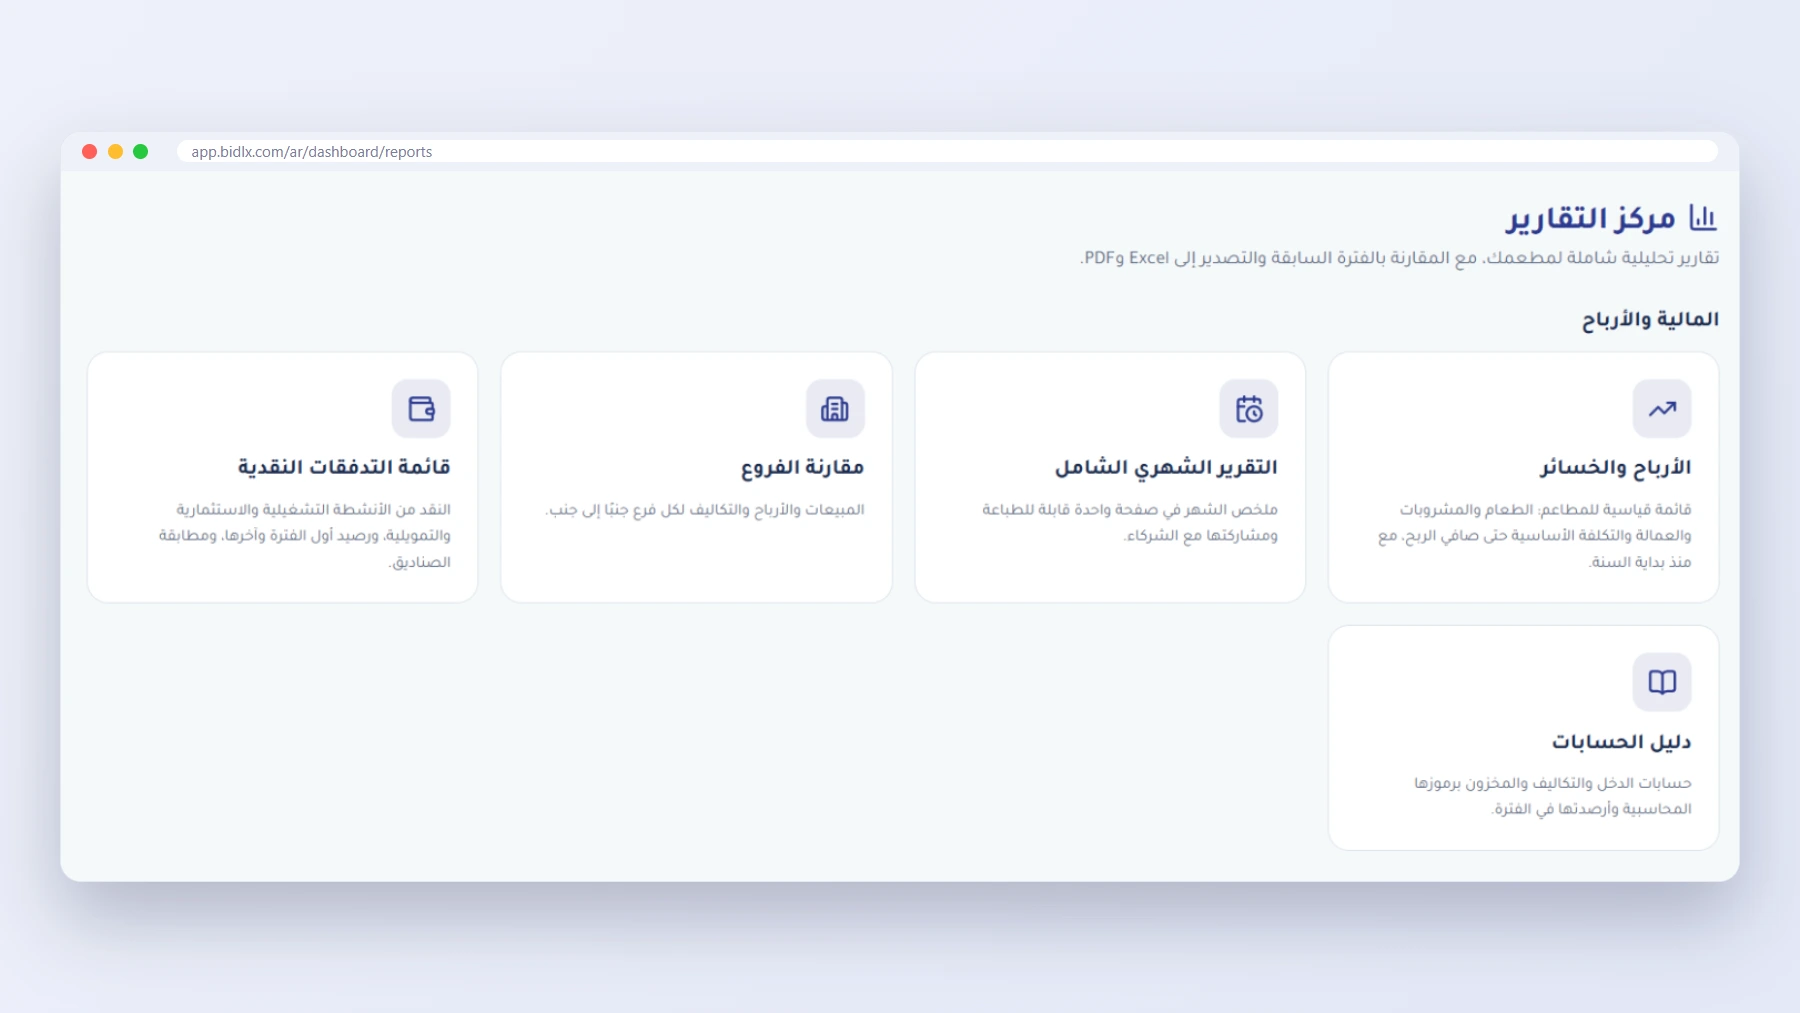
قد تُظهر القائمة ربحًا والحساب البنكي شبه فارغ، لأنها لا تعرض سداد أصل القروض أو شراء المعدات، ولأن المشتريات الآجلة تُسجل قبل دفعها. ولهذا الموضوع تقريره المستقل قائمة التدفقات النقدية في مركز التقارير، ويساعدك على ضبط جانبه الآجل إدارة الموردين والذمم الدائنة.
أين تجد تقرير الأرباح والخسائر في بدلكس؟
من لوحة التحكم افتح التقارير ← مركز التقارير ← الأرباح والخسائر. والتقرير ضمن الباقة المؤسسية. تختار الفترة (اليوم، أمس، آخر 7 أيام، آخر 30 يومًا، هذا الشهر، الشهر الماضي، أو من تاريخ إلى تاريخ) والفرع، وتصدّره إلى Excel أو PDF.
ودقة قائمة الأرباح والخسائر للمطاعم تعتمد على ما تدخله. فأدخل تكلفة الأصناف في المنيو، وحدد نوع كل قسم (طعام أو مشروبات أو أخرى)، وسجل المصروفات بفئاتها الصحيحة ومصروف الرواتب كل شهر، وسجل الهدر والجرد. وما لا يُسجل لا يظهر في القائمة.
طريقة مراجعة شهرية في 20 دقيقة
- اقرأ عمود % ولاحظ أي نسبة تغيرت عن الفترة السابقة.
- افحص التكلفة الأساسية، فهي أول ما يستحق انتباهك.
- قارن الدخل القابل للتحكم بين الفروع.
- راجع فرق الجرد عن النظري.
- تأكد من هامش الأمان، ثم اختر إجراءً واحدًا للشهر القادم، وقس نتيجته.
الأسئلة الشائعة
ما الفرق بين قائمة الأرباح والخسائر وقائمة الدخل؟
لا فرق في المضمون؛ هما اسمان للقائمة نفسها، وتعرض الإيرادات والتكاليف والربح أو الخسارة خلال فترة محددة.
هل تدخل ضريبة القيمة المضافة في مبيعات المطعم؟
لا. الضريبة التي تحصّلها من الزبون ليست إيرادًا لك، لذلك يُحسب صافي المبيعات بعد الخصم وقبل الضريبة.
ما هي التكلفة الأساسية (Prime Cost)؟
هي مجموع تكلفة المبيعات والعمالة. وتذكر مراجع أمريكية أنها يجب ألا تتجاوز 60% إلى 65% من المبيعات في المطاعم ذات الخدمة الكاملة، و55% إلى 60% في مطاعم الوجبات السريعة.
كم صافي الربح الطبيعي للمطعم؟
تذكر مراجع أمريكية هوامش متوسطة من 3% إلى 6% للخدمة الكاملة، ومن 6% إلى 9% للوجبات السريعة. وهي مؤشرات عامة لا تضمن نتيجة مطعم بعينه.
ما الفرق بين المصروفات القابلة للتحكم وغير القابلة للتحكم؟
القابلة للتحكم يستطيع مدير المطعم التأثير فيها خلال الشهر، كالتسويق والصيانة والمرافق. وغير القابلة للتحكم التزامات ثابتة في الأجل القصير، كالإيجار والتأمين والإهلاك.
كيف تُحسب نقطة التعادل للمطعم؟
تقسم التكاليف الثابتة على نسبة هامش المساهمة. وهامش المساهمة هو صافي المبيعات مطروحًا منه التكاليف المتغيرة.
لماذا تختلف تكلفة الجرد عن التكلفة النظرية؟
قد يعود الفرق إلى الهدر غير المسجل، أو زيادة الكميات في التحضير، أو الفاقد، أو مشتريات وجرد غير مكتملين، أو تكلفة أصناف غير محدثة في المنيو.
هل الربح في القائمة يعني وجود نقد في الحساب؟
لا. قد يحقق المطعم ربحًا ولا يجد نقدًا كافيًا، لأن القائمة لا تعرض سداد الديون وشراء الأصول، ولا الفرق بين موعد تسجيل المصروف وموعد دفعه.
ابدأ الآن
افتح آخر شهر كامل عندك، وابدأ بسطرين فقط: صافي المبيعات والتكلفة الأساسية. فهما يكفيان لبدء حوار جاد مع أرقامك. وعندما تصبح جاهزًا لقراءة قائمة الأرباح والخسائر للمطاعم كاملة من بيانات مطعمك مباشرة، جرّب بدلكس الآن.
اشترك الآن ليصلك كل جديد في عالم المطاعم
مقالات عملية عن إدارة المطاعم وتكاليفها وتسويقها، تصلك على بريدك فور نشرها. الاشتراك مجاني.