انتهى الشهر، وتقول القائمة إن مطعمك ربح 24 ألف ريال. ثم يحين موعد الإيجار فتجد الحساب لا يكفي، أو يطلب منك المورد سداد فاتورته القديمة. قد تظن أن هناك خطأ في الأرقام، لكن الغالب أن القائمة صحيحة وأن السؤال مختلف. فقائمة الأرباح والخسائر تخبرك هل كسبت، أما قائمة التدفقات النقدية للمطاعم فتخبرك أين ذهب المال نفسه.
في هذا الدليل نشرح القائمة بندًا بندًا، ونضع الفرق بينها وبين قائمة الأرباح والخسائر للمطاعم في مثال رقمي واحد، يبدأ بصافي الربح وينتهي برصيد النقد.
عن الأرقام في هذا المقال: كلها توضيحية من الحساب التجريبي «مطعمك» للفترة من 1 إلى 9 نوفمبر 2026، وبالريال السعودي، ولا تعكس أداء مطعم حقيقي.
باختصار:
- قائمة الأرباح والخسائر تقيس الكسب، وقائمة التدفقات النقدية تتتبع النقد الفعلي.
- ثلاثة أنشطة: تشغيلية من النشاط الأساسي، واستثمارية من الأصول، وتمويلية من القروض ورأس المال.
- الربح لا يساوي النقد بسبب الإهلاك، والبيع والشراء الآجلين، والمخزون، وسداد القروض، وشراء الأصول، والمسحوبات.
- أهم سطر هو صافي النقد التشغيلي: هل يولّد المطعم نقدًا من عمله نفسه؟
- في مثالنا ربح 24,161 ريالًا، وولّد التشغيل 44,652 ريالًا، وزاد النقد 21,652 ريالًا فقط.
- احتفظ بهامش نقدي وتابع توقعًا أسبوعيًا، فمعظم الأزمات تظهر قبل وقوعها.
الفهرس
- ما قائمة التدفقات النقدية للمطاعم؟
- الفرق بينها وبين قائمة الأرباح والخسائر
- لماذا يختلف الربح عن النقد؟
- مثال كامل: من صافي الربح إلى النقد
- الأنشطة التشغيلية
- الأنشطة الاستثمارية
- الأنشطة التمويلية
- من صافي التغير إلى النقد آخر الفترة
- الطريقة المباشرة وغير المباشرة
- أربع حالات تقرؤها من القائمتين
- كم يحتفظ المطعم من النقد؟
- أخطاء شائعة
- القائمة في بدلكس
- الأسئلة الشائعة
ما قائمة التدفقات النقدية للمطاعم؟
قائمة التدفقات النقدية للمطاعم تقرير يعرض كل نقد دخل المطعم أو خرج منه خلال فترة محددة، مصنفًا حسب مصدره، وينتهي برصيد النقد في آخر الفترة. والنقد هنا يشمل الصندوق والحسابات البنكية.
وفي المعيار الدولي IAS 7 تُقسم التدفقات إلى ثلاثة أنشطة: التشغيلية وهي الأنشطة الرئيسية المدرّة للإيراد، والاستثمارية وهي اقتناء الأصول طويلة الأجل واستبعادها، والتمويلية وهي ما يغير حجم رأس المال والاقتراض وتركيبتهما.
الفرق بين قائمة التدفقات النقدية للمطاعم وقائمة الأرباح والخسائر
القائمتان لا تتنافسان، فكل منهما تجيب عن سؤال لا تجيب عنه الأخرى.
ويلخص دليل قطاعي من Back Office الفكرة بأن الربح نظري والتدفق النقدي عملي. وبعبارة أبسط: الربح رأي محاسبي صحيح، والنقد حقيقة في الصندوق.
لماذا يختلف الربح عن النقد في المطاعم؟
مثال كامل: من صافي الربح إلى النقد
هذا هو جوهر المقال. الفترة نفسها في الحساب التجريبي، وقائمتان مختلفتان، ونستطيع الانتقال من إحداهما إلى الأخرى ريالًا بريال:
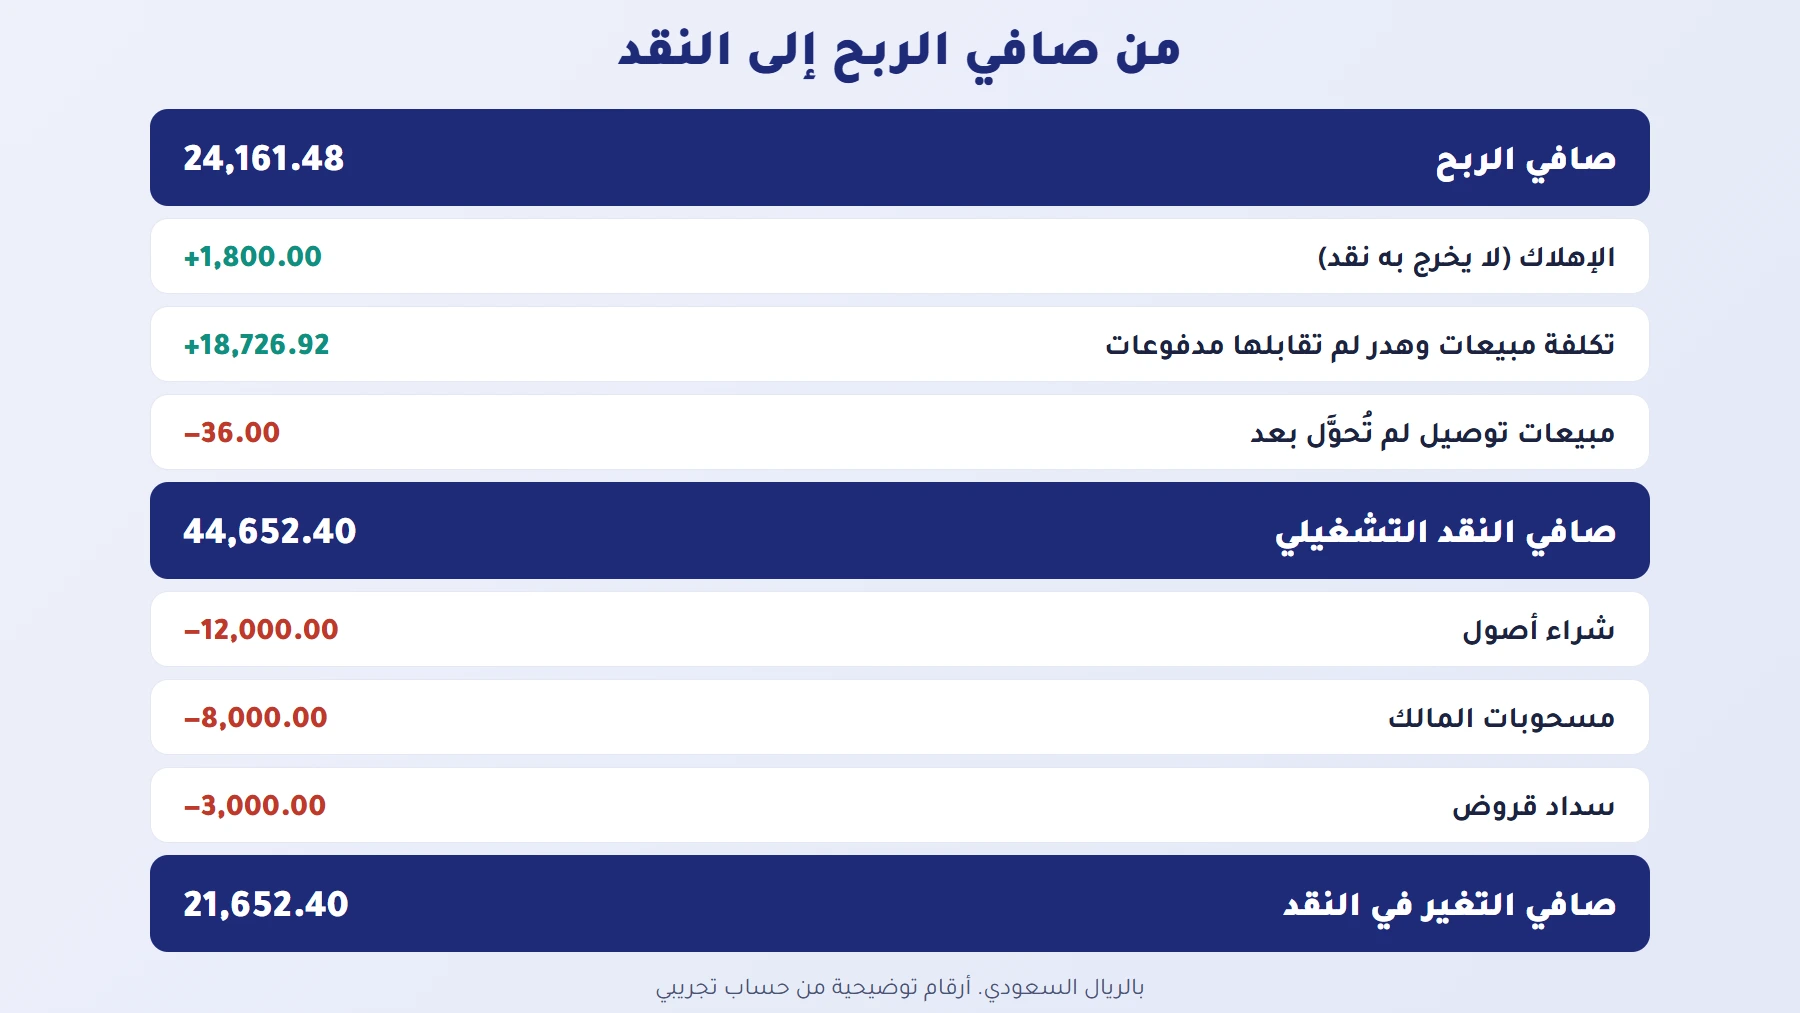
وهنا ثلاثة استنتاجات. أولًا، زاد النقد بأقل من الربح رغم أن التشغيل ولّد نقدًا أكبر، لأن الأصول والمسحوبات والقروض أخذت 23 ألف ريال. ثانيًا، جزء كبير من قوة النقد التشغيلي مؤقت: فالمطعم استهلك بضاعة أو اشتراها آجلًا ولم يدفع ثمنها كله بعد، وستظهر هذه الالتزامات لاحقًا عند السداد. ثالثًا، لا يعني ارتفاع النقد عن الربح أن الوضع أفضل مما يبدو، بل قد يعني أن الدفع مؤجل.
الأنشطة التشغيلية: هل يولّد المطعم نقدًا من عمله؟
في قائمة التدفقات النقدية للمطاعم يُعد هذا القسم الأهم، لأنه يقيس قدرة النشاط نفسه على تمويل بقائه.
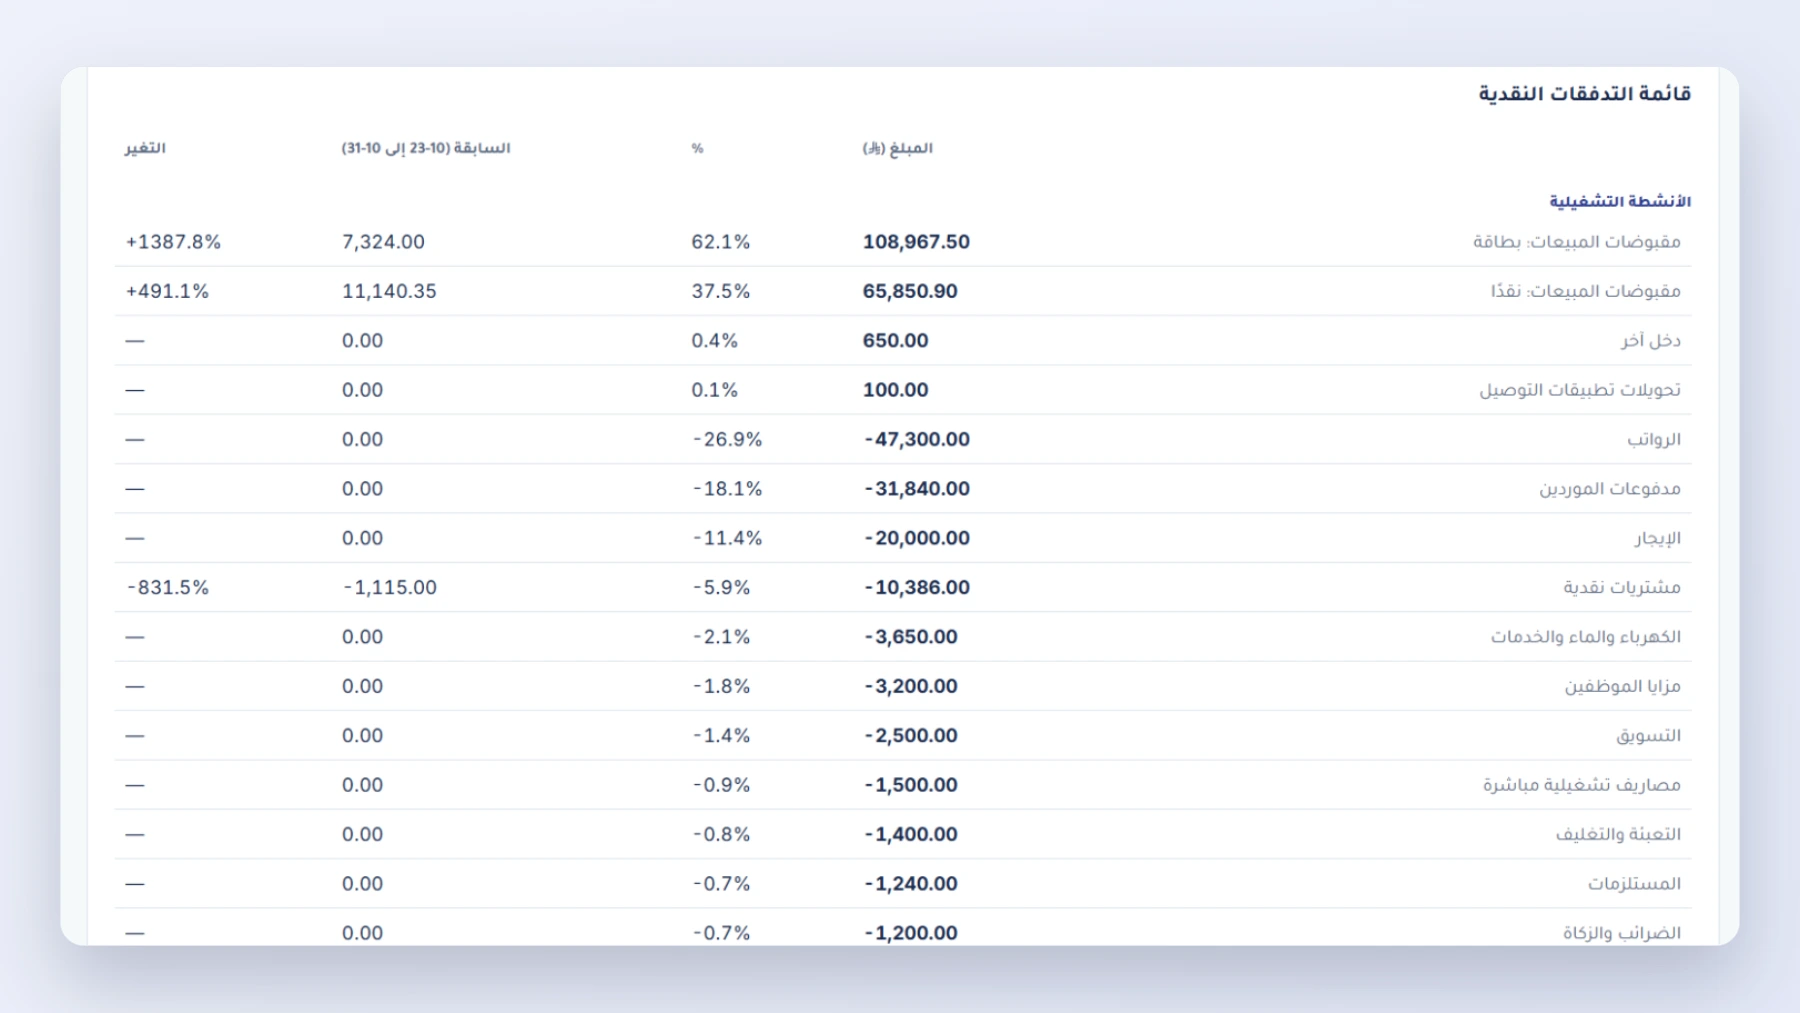
كيف تقرؤه؟ إذا كان موجبًا باستمرار فالعمل يمول نفسه. وإذا كان سالبًا فافحص السبب فورًا؛ وقد يكون مؤقتًا بسبب مخزون موسمي، أو هيكليًا بسبب ضعف الهامش. وإذا كان ضعيفًا فتابع مواعيد سداد الموردين، وقلل المخزون الراكد عبر إدارة المخزون، وافحص تأخر تحويلات التطبيقات.
الأنشطة الاستثمارية: ماذا تشتري للمستقبل؟
يسجل هذا القسم شراء الأصول طويلة الأجل وبيعها، كالفرن والثلاجات والأثاث وتجهيز فرع جديد. وكونه سالبًا ليس سيئًا بالضرورة؛ فالمطعم المتوسع يستثمر. لكن السؤال: هل يأتي هذا الإنفاق من نقد التشغيل، أم من ديون، أم من مال تحتاجه لدفع الرواتب؟
الأنشطة التمويلية: من يمول المطعم؟
يظهر هنا ما يغير رأس المال والاقتراض: ما يضخه المالك أو الشركاء، والقروض المستلمة، وسدادها، والمسحوبات.
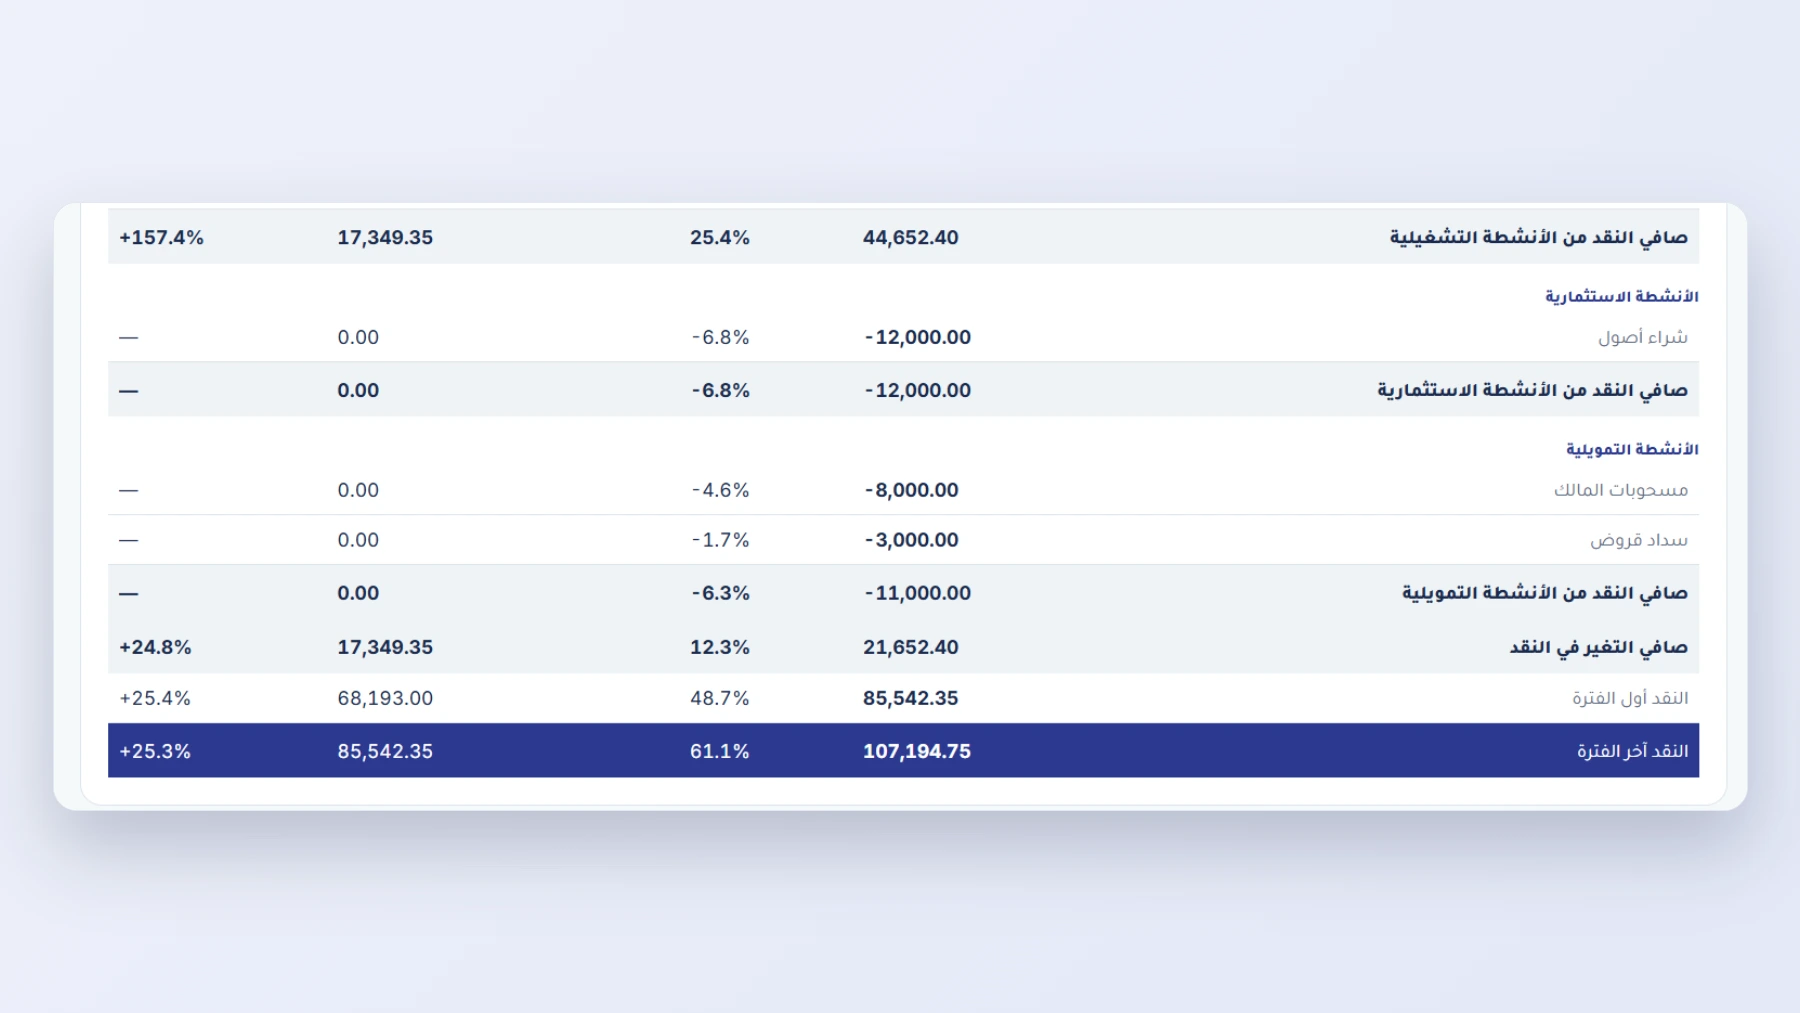
انتبه إلى هذا النمط: إذا كان النقد التشغيلي ضعيفًا والرصيد يرتفع بفضل قروض أو ضخ من المالك، فالمطعم لا يتحسن، بل يشتري وقتًا. وإذا تجاوزت المسحوبات وأقساط القروض النقد الناتج من التشغيل، فأنت تستنزف رصيدك، ويحذّرك تقرير بدلكس من هذه الحالة. ويفيد في تصنيف الفوائد الرجوع إلى محاسبك؛ فبدلكس يعرضها ضمن التشغيلية، وإرشادات IAS 7 تسمح بأكثر من تصنيف، والتعديلات الأحدث تناولت هذا الموضوع.
من صافي التغير إلى النقد آخر الفترة
ويجب أن يطابق «النقد آخر الفترة» ما في صناديقك وحساباتك فعليًا. فإن اختلف فهناك حركة لم تُسجل، أو رصيد افتتاحي خاطئ، أو عجز في صندوق. وتغيُّر الرصيد خلال الأيام مهم أيضًا:
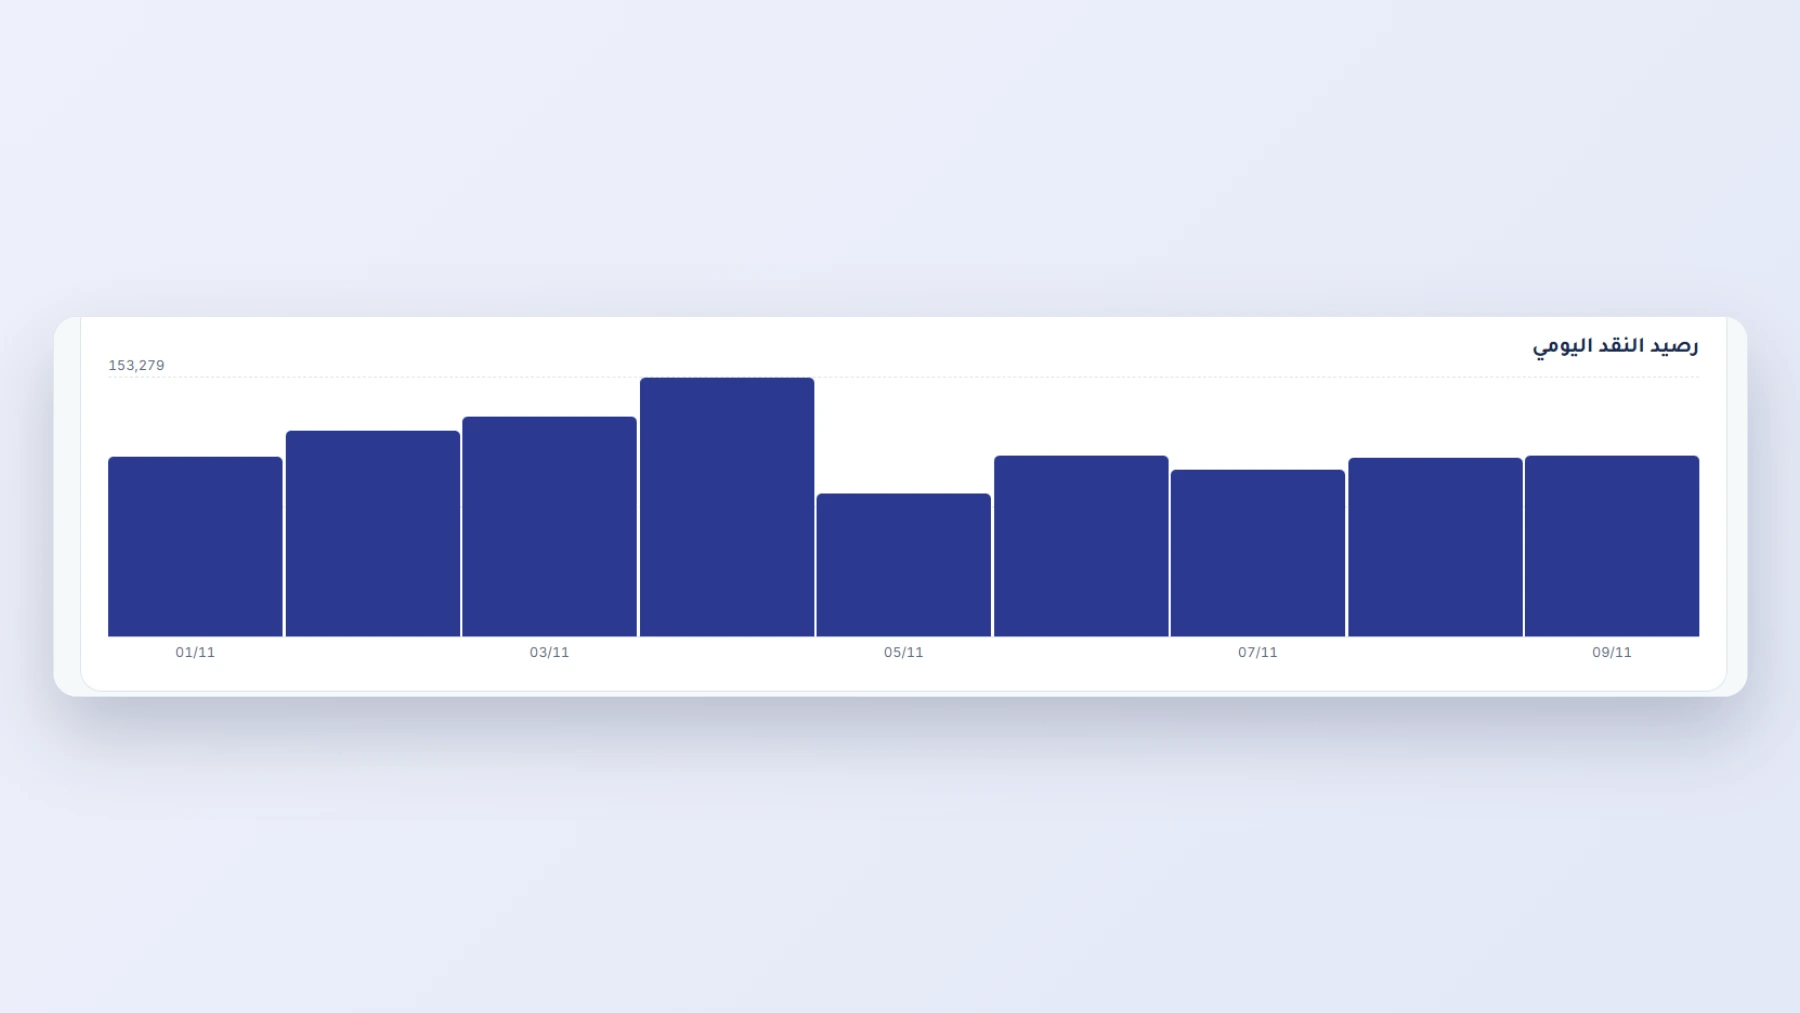
وفي المخطط يرتفع الرصيد حتى اليوم الرابع ثم ينخفض بقوة في الخامس، لأن المدفوعات الكبيرة تتركز في أيام محددة. فقد يكون رصيد آخر الشهر جيدًا، ومع ذلك يقترب المطعم من الصفر في يوم بعينه.
الطريقة المباشرة وغير المباشرة
يسمح المعيار IAS 7 بطريقتين لعرض الأنشطة التشغيلية. المباشرة تعرض المقبوضات والمدفوعات الإجمالية، وغير المباشرة تبدأ من الربح وتعدّله بالبنود غير النقدية والتغيرات في الأرصدة.
وتقرير بدلكس يعتمد الطريقة المباشرة، وهي الأسهل لصاحب المطعم لأنها تريه المبالغ الفعلية. أما جدول الانتقال من الربح إلى النقد الذي عرضناه أعلاه فيقرّب منطق الطريقة غير المباشرة، ويوضح العلاقة بين القائمتين.
أربع حالات تقرؤها من القائمتين
كم يحتفظ المطعم من النقد؟
لا يوجد رقم واحد صحيح، ولم نجد معيارًا موثوقًا خاصًا بالسوق السعودي. وهذه قواعد عامة تذكرها مصادر قطاعية، معظمها دون مصدر أصلي:
وفي مثالنا يغطي النقد آخر الفترة (107,194.75) نحو 1.2 شهر من التكاليف الثابتة في تقرير الأرباح والخسائر (87,590). وينقل Katalyst عن معهد JPMorgan Chase أن هامش النقد لدى المطاعم كان 16 يومًا في دراسته للمنشآت الصغيرة الأمريكية.
التوقع أهم من التقرير. فالقائمة تصف ما حدث، أما الحماية فتأتي من النظر إلى الأمام. ويوصي Modern Restaurant Management وKatalyst بمراجعة أسبوعية لتوقع نقدي يغطي 13 أسبوعًا. وابدأ بجدول بسيط: الرصيد الحالي، ثم المقبوضات المتوقعة، ثم الرواتب والإيجار والأقساط ومستحقات الموردين بتواريخها.
أخطاء شائعة
قائمة التدفقات النقدية للمطاعم في بدلكس
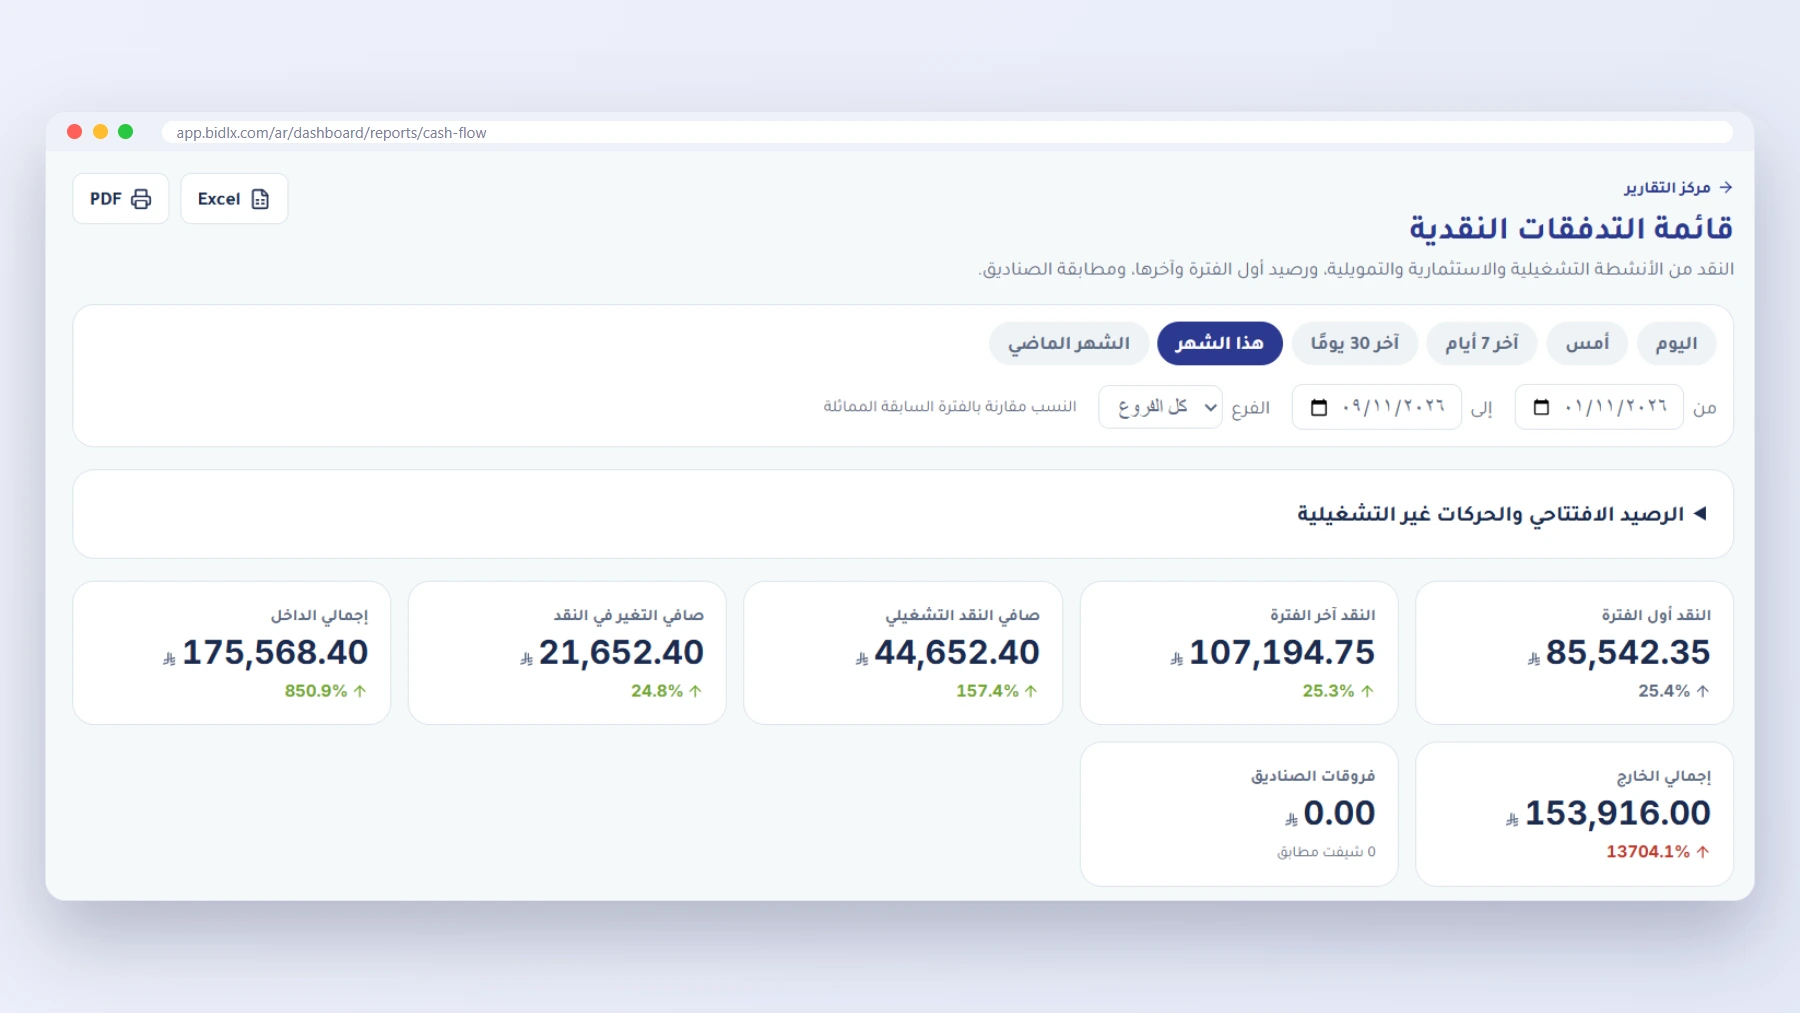
تجد التقرير في التقارير ← مركز التقارير ← قائمة التدفقات النقدية، وهو ضمن الباقة المؤسسية. ويعرض المبلغ والنسبة والفترة السابقة والتغير، ويُصدَّر إلى Excel أو PDF، وتختار الفترة والفرع.
ما يأتي من النظام تلقائيًا: مقبوضات المبيعات من الكاشير، والعربون، وتحويلات التطبيقات، والمصروفات، ومصروفات الشيفتات، والمشتريات النقدية، ومدفوعات الموردين.
وما تسجله بنفسك مرة واحدة أو عند حدوثه:
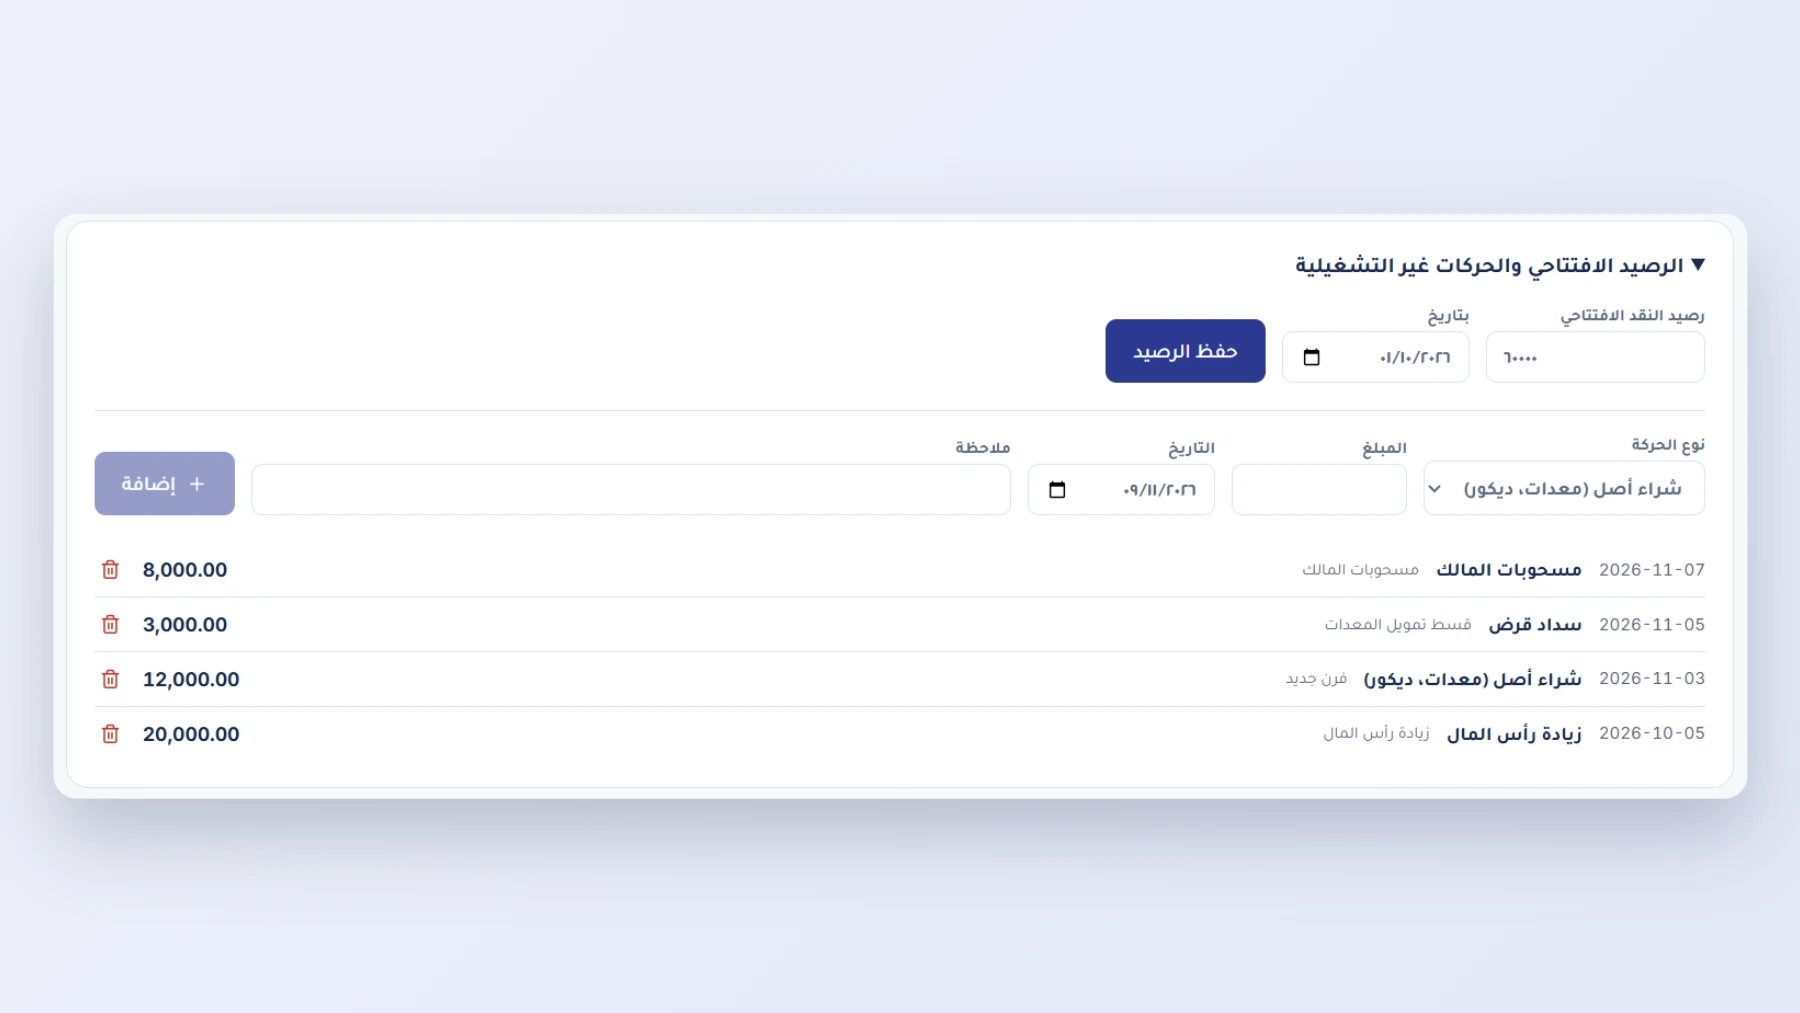
- رصيد النقد الافتتاحي وتاريخه، وبدونه لا يظهر النقد أول الفترة وآخرها.
- شراء الأصول وبيعها، وزيادة رأس المال، والقروض المستلمة وسدادها، ومسحوبات المالك.
ويفيدك أن تعرف حدود التقرير:
- تُحسب الرواتب عند تسجيلها مصروفًا فقط، فإن لم تُسجل لم تظهر في النقد.
- عرض الفرع الواحد يشمل الأنشطة التشغيلية فقط. أما الأنشطة الأخرى والأرصدة ومدفوعات الموردين فتظهر عند اختيار «كل الفروع».
- مقبوضات البطاقات تُحسب يوم البيع، لا يوم وصولها إلى البنك.
- الإهلاك لا يدخل، لأنه مصروف غير نقدي.
ويضم التقرير كذلك مطابقة صناديق الشيفتات: الرصيد الافتتاحي لكل كاشير، والمبيعات النقدية، والعربون، والمصروفات، والمبلغ المتوقع مقابل الفعلي والفرق. وينبهك إلى الشيفتات التي فيها عجز، والتي لم يُسجل لها مبلغ إغلاق.
مراجعة أسبوعية في 10 دقائق
- طابق «النقد آخر الفترة» مع الصندوق والبنك.
- انظر إلى صافي النقد التشغيلي: هل هو موجب؟
- راجع مخطط الرصيد اليومي، وابحث عن أدنى نقطة.
- قارن المسحوبات والأقساط بالنقد التشغيلي.
- سجل المدفوعات الكبيرة في الأسابيع القادمة، وتأكد من تغطيتها.
الأسئلة الشائعة
ما الفرق بين قائمة التدفقات النقدية وقائمة الأرباح والخسائر؟
قائمة الأرباح والخسائر تقيس هل كسب المطعم من نشاطه خلال الفترة، وتعترف بالإيراد والتكلفة عند حدوثهما. أما قائمة التدفقات النقدية فتعرض النقد الذي دخل وخرج فعلًا، ورصيد النقد في أول الفترة وآخرها.
هل يمكن أن يربح المطعم وينفد نقده؟
نعم. قد يربح المطعم في القائمة بينما يخرج نقده في شراء مخزون، أو سداد ديون قديمة، أو شراء معدات، أو مسحوبات المالك، وهذه البنود لا تظهر مصروفات في قائمة الأرباح والخسائر.
لماذا لا يظهر الإهلاك في قائمة التدفقات النقدية؟
لأن الإهلاك يوزع تكلفة أصل على سنوات استخدامه ولا يخرج به نقد. فالنقد خرج عند شراء الأصل، ويظهر ذلك في الأنشطة الاستثمارية.
ما الأنشطة الثلاثة في قائمة التدفقات النقدية؟
التشغيلية من النشاط الأساسي للمطعم، والاستثمارية من شراء الأصول طويلة الأجل وبيعها، والتمويلية من التغير في رأس المال والقروض.
هل سداد القرض مصروف في قائمة الأرباح والخسائر؟
لا. أصل القرض لا يُعد مصروفًا، ويظهر سداده في الأنشطة التمويلية. أما الفائدة فهي مصروف في قائمة الأرباح والخسائر.
كم يجب أن يحتفظ المطعم من النقد؟
لا يوجد رقم واحد. وتذكر مصادر قطاعية قواعد عامة تتراوح بين 4 و6 أسابيع من التكاليف الثابتة، وشهر إلى ثلاثة أشهر من مصروفات التشغيل، وأحيانًا ثلاثة إلى ستة أشهر.
هل تدخل ضريبة القيمة المضافة في التدفقات النقدية؟
النقد المحصل من الزبون يشمل الضريبة، فهو يدخل صندوقك فعلًا لكنه ليس إيرادًا. لذلك لا تتعامل مع كل النقد المتوفر على أنه لك.
هل يحسب بدلكس رصيد النقد تلقائيًا؟
يحسب بدلكس حركات البيع والمصروفات والمشتريات ومدفوعات الموردين من النظام، بعد أن تدخل الرصيد الافتتاحي، وتسجل بنفسك شراء الأصول وبيعها والقروض ورأس المال والمسحوبات.
ابدأ الآن
افتح قائمة التدفقات النقدية للمطاعم بجانب قائمة الأرباح والخسائر للفترة نفسها، واسأل نفسك: لماذا يختلف الرقمان؟ الإجابة عن هذا السؤال تكشف أين يذهب مال مطعمك، وتساعدك على اتخاذ قرارك قبل موعد الاستحقاق. جرّب بدلكس الآن.
اشترك الآن ليصلك كل جديد في عالم المطاعم
مقالات عملية عن إدارة المطاعم وتكاليفها وتسويقها، تصلك على بريدك فور نشرها. الاشتراك مجاني.