ترتفع مبيعات مطعمك هذا الشهر، لكن الربح لا يرتفع معها. تراجع الفواتير فلا تجد خطأً واضحًا، وتسأل المطبخ فيقول إن كل شيء يسير كالمعتاد. في أغلب الأحيان يكمن الجواب في رقم واحد لا يتابعه كثير من أصحاب المطاعم بدقة: تكلفة الطعام.
ليست تكلفة الطعام مجرد نسبة في تقرير نهاية الشهر. فهي تخبرك هل سعر الصنف مناسب، وهل كمية الطبق تُقدَّم كما خُطط لها، وهل تختفي مواد من مخزونك دون أن تدري. في هذا الدليل نشرح طريقة حسابها بالأرقام، والنسبة الصحية، والفرق بين التكلفة النظرية والفعلية، وكيف تخفضها دون أن تمس جودة ما تقدمه.
باختصار
- تكلفة الطعام = المواد المستهلكة ÷ صافي مبيعات الطعام × 100.
- المرجع الشائع بين 28% و35%، لكنه يختلف حسب نوع المطعم.
- التكلفة النظرية تقول ما كان يجب أن يحدث، والفعلية تقول ما حدث.
- الفرق بينهما يكشف الهدر والكميات الزائدة في الأطباق وأخطاء الاستلام.
- الوصفة الدقيقة والجرد المنتظم هما أساس الرقم الصحيح.
الفهرس
ما هي تكلفة الطعام؟
تكلفة الطعام (Food Cost) هي قيمة المكونات التي دخلت في الأطباق المباعة، منسوبة إلى صافي مبيعات الطعام. فإذا كانت نسبتها 33%، فهذا يعني أن كل 100 ريال من مبيعات الطعام استهلكت مواد قيمتها 33 ريالًا.
وتبقى 67 ريالًا لتغطية الرواتب والإيجار والتشغيل والربح. لذلك فإن نقطة واحدة في هذه النسبة ليست تفصيلًا صغيرًا: في مطعم يبيع 180,000 ريال شهريًا، تساوي النقطة الواحدة 1,800 ريال كل شهر.
وتظهر تكلفة الطعام في قائمة الأرباح والخسائر ضمن تكلفة المبيعات. ومن الأفضل قياس المشروبات منفصلة عن الطعام، لأن هامشها يختلف غالبًا.
طريقة حساب تكلفة الطعام الفعلية
تعتمد الطريقة الأكثر شيوعًا على الجرد والمشتريات، وتُطبق على فترة محددة مثل الشهر:
المواد المستهلكة = مخزون أول المدة + المشتريات − مخزون آخر المدة
نسبة تكلفة الطعام = المواد المستهلكة ÷ صافي مبيعات الطعام × 100
لنأخذ مثالًا توضيحيًا لمطعم خلال شهر:
لاحظ أن المشتريات وحدها لا تكفي. فإذا اشتريت كمية كبيرة في آخر الشهر، ستبدو تكلفتك مرتفعة رغم أن المواد ما زالت في المستودع. ولهذا يبقى الجرد المنتظم للمخزون شرطًا أساسيًا لرقم صحيح.
واحسب النسبة دائمًا على صافي المبيعات بعد الخصومات وقبل ضريبة القيمة المضافة. فالضريبة ليست إيرادًا لمطعمك، وإدخالها يجعل النسبة تبدو أفضل من حقيقتها.
كيف تحسب تكلفة الصنف الواحد؟
النسبة الكلية تخبرك بوجود مشكلة، أما تكلفة الصنف فتخبرك أين هي. وتحتاج إلى وصفة تحدد كمية كل مكوّن في الطبق الواحد، مع نسبة الفاقد الناتج عن التنظيف والتحضير والطهي.
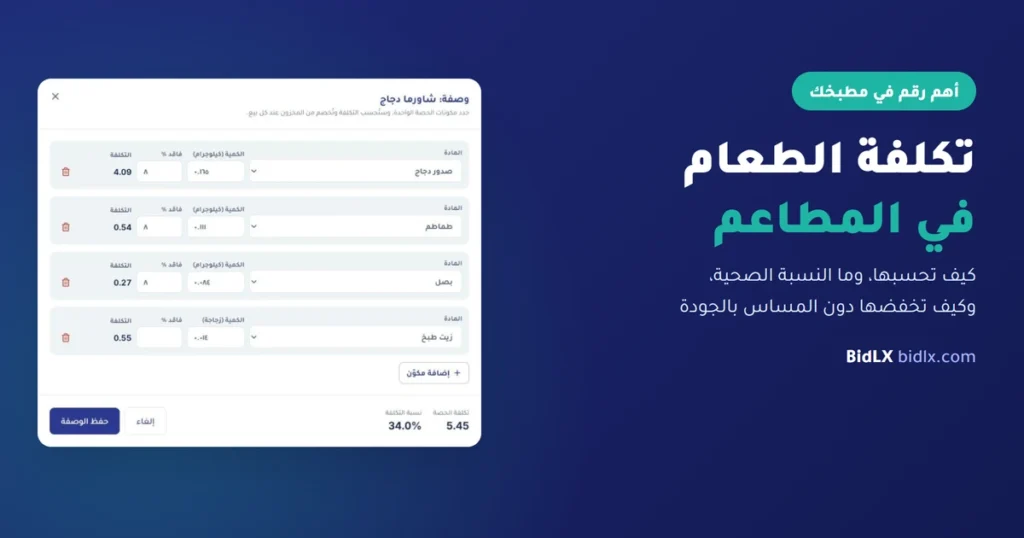
هذا مثال لوصفة «شاورما دجاج» من الحساب التجريبي في بدلكس، بسعر بيع 16 ريالًا:
ومن المعادلة نفسها يمكنك اختبار السعر. فسعر البيع المقترح = تكلفة الطبق الواحد ÷ نسبة التكلفة المستهدفة. وإذا أردت نسبة 30% لهذا الصنف، فسيكون السعر قرابة 18.17 ريالًا (5.45 ÷ 0.30). ثم يأتي دور السوق: هل يقبل زبونك هذا السعر، وهل يوجد ما يبرره؟
ولا تنسَ ما يُنسى عادة: الصلصات والزيوت والخبز المجاني والمخلل والتغليف إذا كنت تحسبه ضمن الصنف. فهذه الأجزاء الصغيرة تتراكم مع آلاف الأطباق.
ما النسبة الصحية لتكلفة الطعام؟
تذكر مراجع صناعية مثل Altametrics وSynergy نطاقات تقع عمومًا بين 25% و35% لتكلفة الطعام، ويعتمد بدلكس نطاق 28% إلى 35% مرجعًا شائعًا في تنبيهات التقرير. وللمشروبات نطاق أقل غالبًا، يقع بين 18% و28%.
لكن هذه أرقام استرشادية لا حكم نهائي. فنوع المطعم يغير الصورة:
والأهم من مقارنة مطعمك بغيره هو مقارنته بنفسه شهرًا بعد شهر. فارتفاع النسبة من 31% إلى 35% دون تغيير في المنيو إشارة تستحق البحث، حتى لو ظلت داخل النطاق المرجعي.
الفرق بين التكلفة النظرية والفعلية
هذا أهم مفهوم في المقال. فلكل مطعم رقمان لا رقم واحد:
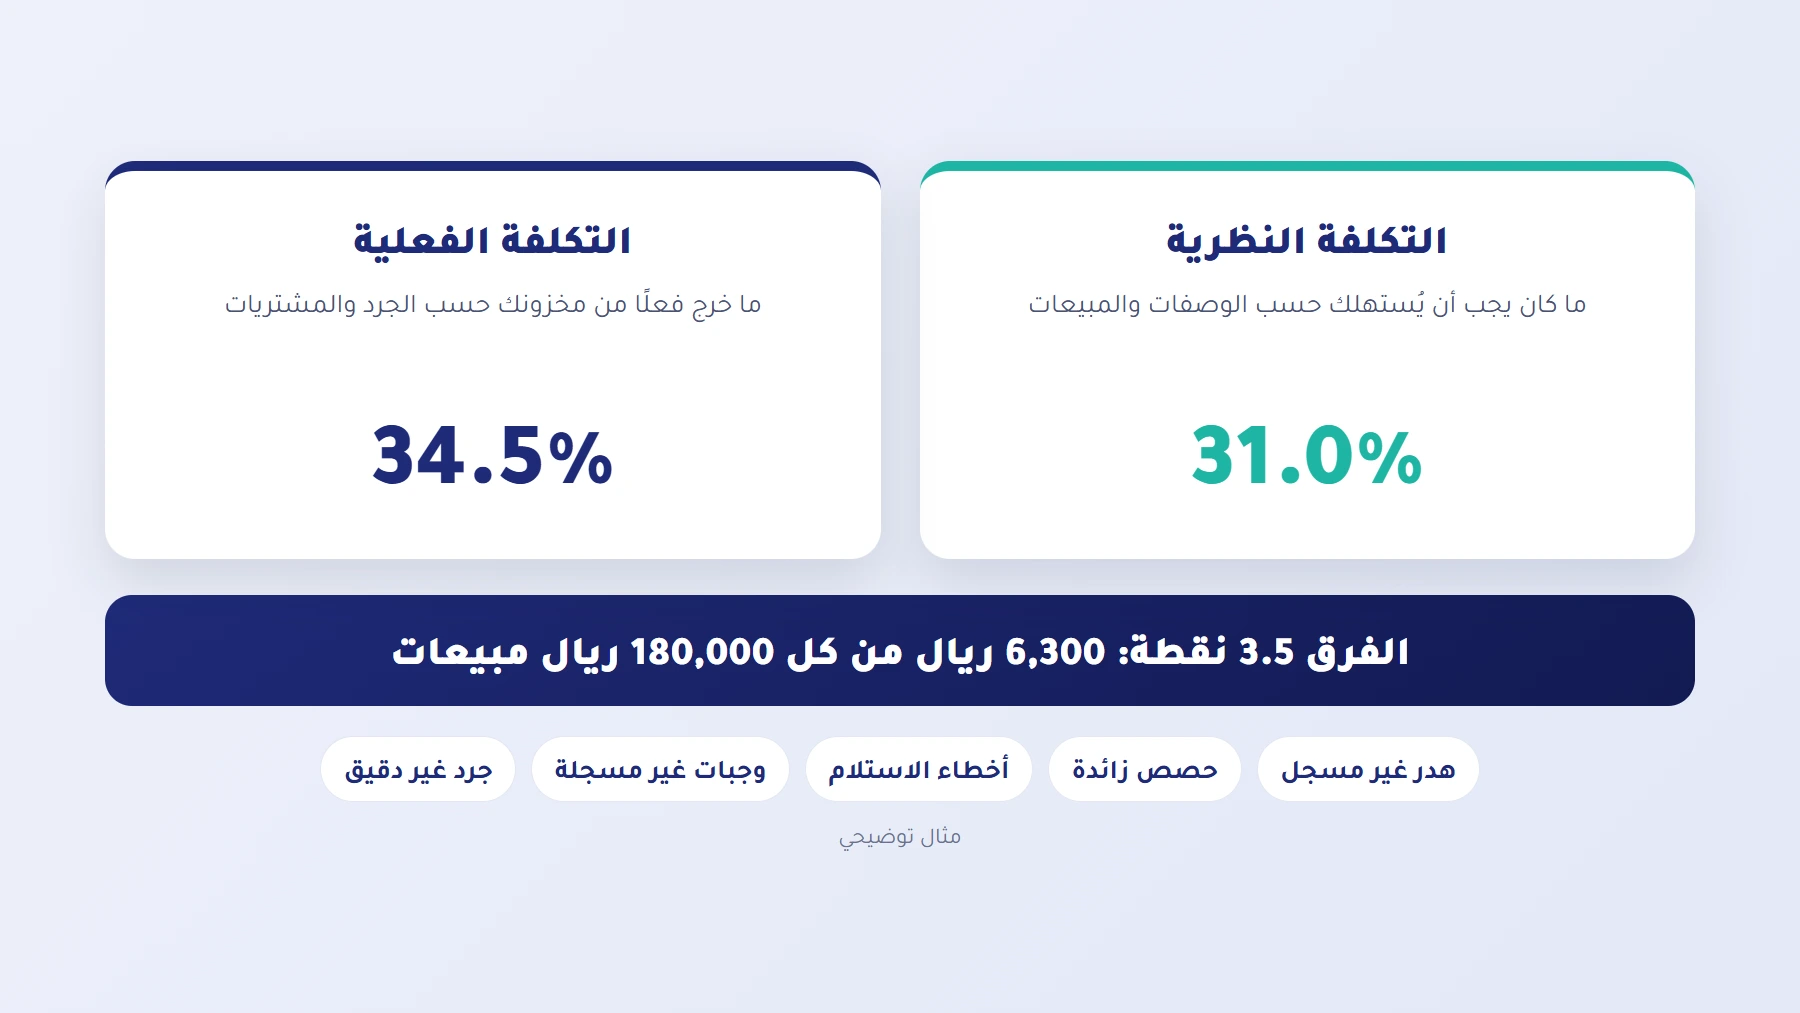
في هذا المثال يجب أن تكون التكلفة 31%، لكنها فعليًا 34.5%. وعند مبيعات قدرها 180,000 ريال، يساوي فرق 3.5 نقطة 6,300 ريال في الشهر. وهذه الأسباب هي أول ما يُبحث فيه:
- هدر غير مسجل: طعام فسد أو أُعد خطأ ثم رُمي دون تدوين.
- كميات زائدة: 20 جرامًا إضافية من الدجاج تبدو بسيطة، حتى تتكرر في كل طبق.
- أخطاء الاستلام: كمية أقل من الفاتورة، أو جودة أدنى مما طُلب.
- وجبات غير مسجلة: وجبات الموظفين والضيافة خارج النظام.
- وصفات قديمة: تغيّر طريقة التحضير أو السعر ولم تُحدَّث الوصفة.
- جرد غير دقيق: خطأ في العد أو الوحدات يصنع فرقًا وهميًا.
- سرقة أو تسرب: احتمال لا يُفترض أولًا، لكنه لا يُستبعد عند تكرار الفرق.
النسبة وحدها لا تكفي
من الأخطاء الشائعة حذف كل صنف ترتفع نسبته. فالمطعم لا يدفع الرواتب بالنسب، بل بالريالات. وهذا مثال من بيانات الحساب التجريبي:
نسبة الشاكرية أعلى، لكنها تترك مبلغًا أكبر في كل طبق. لذلك اقرأ نسبة التكلفة مع الكمية المباعة وهامش الصنف بالريال قبل أن تحذف صنفًا أو ترفع سعره.
8 طرق لخفض تكلفة الطعام
- اكتب وصفة لكل صنف مهم. ابدأ بالأصناف الأكثر مبيعًا، فهي تصنع معظم التكلفة.
- وحّد كميات الأطباق. الموازين والمغارف بأحجام محددة أرخص من أي هدر يومي.
- سجّل الهدر بسببه. ما لا يُسجل لا يمكن علاجه.
- راجع الاستلام. طابق الكمية والجودة مع الفاتورة قبل دخول البضاعة.
- قارن الموردين باستمرار. اتبع معايير اختيار المورد ولا تعتمد على السعر وحده.
- طبّق «ما يدخل أولًا يخرج أولًا». رتّب المستودع والثلاجات حتى لا تنتهي صلاحية المواد.
- استفد من البقايا الصالحة بأمان. خطط لأصناف تستخدم مواد مشتركة ضمن معايير سلامة الغذاء.
- راجع الأسعار عند تغير التكلفة. لا تنتظر عامًا كاملًا إذا ارتفع سعر مادة رئيسية.
وتجنب الحل السهل: تقليل جودة المكونات أو كمية الطبق دون دراسة. فقد تتحسن النسبة شهرًا ثم تتراجع المبيعات بعده.
كيف يحسب بدلكس تكلفة الطعام؟
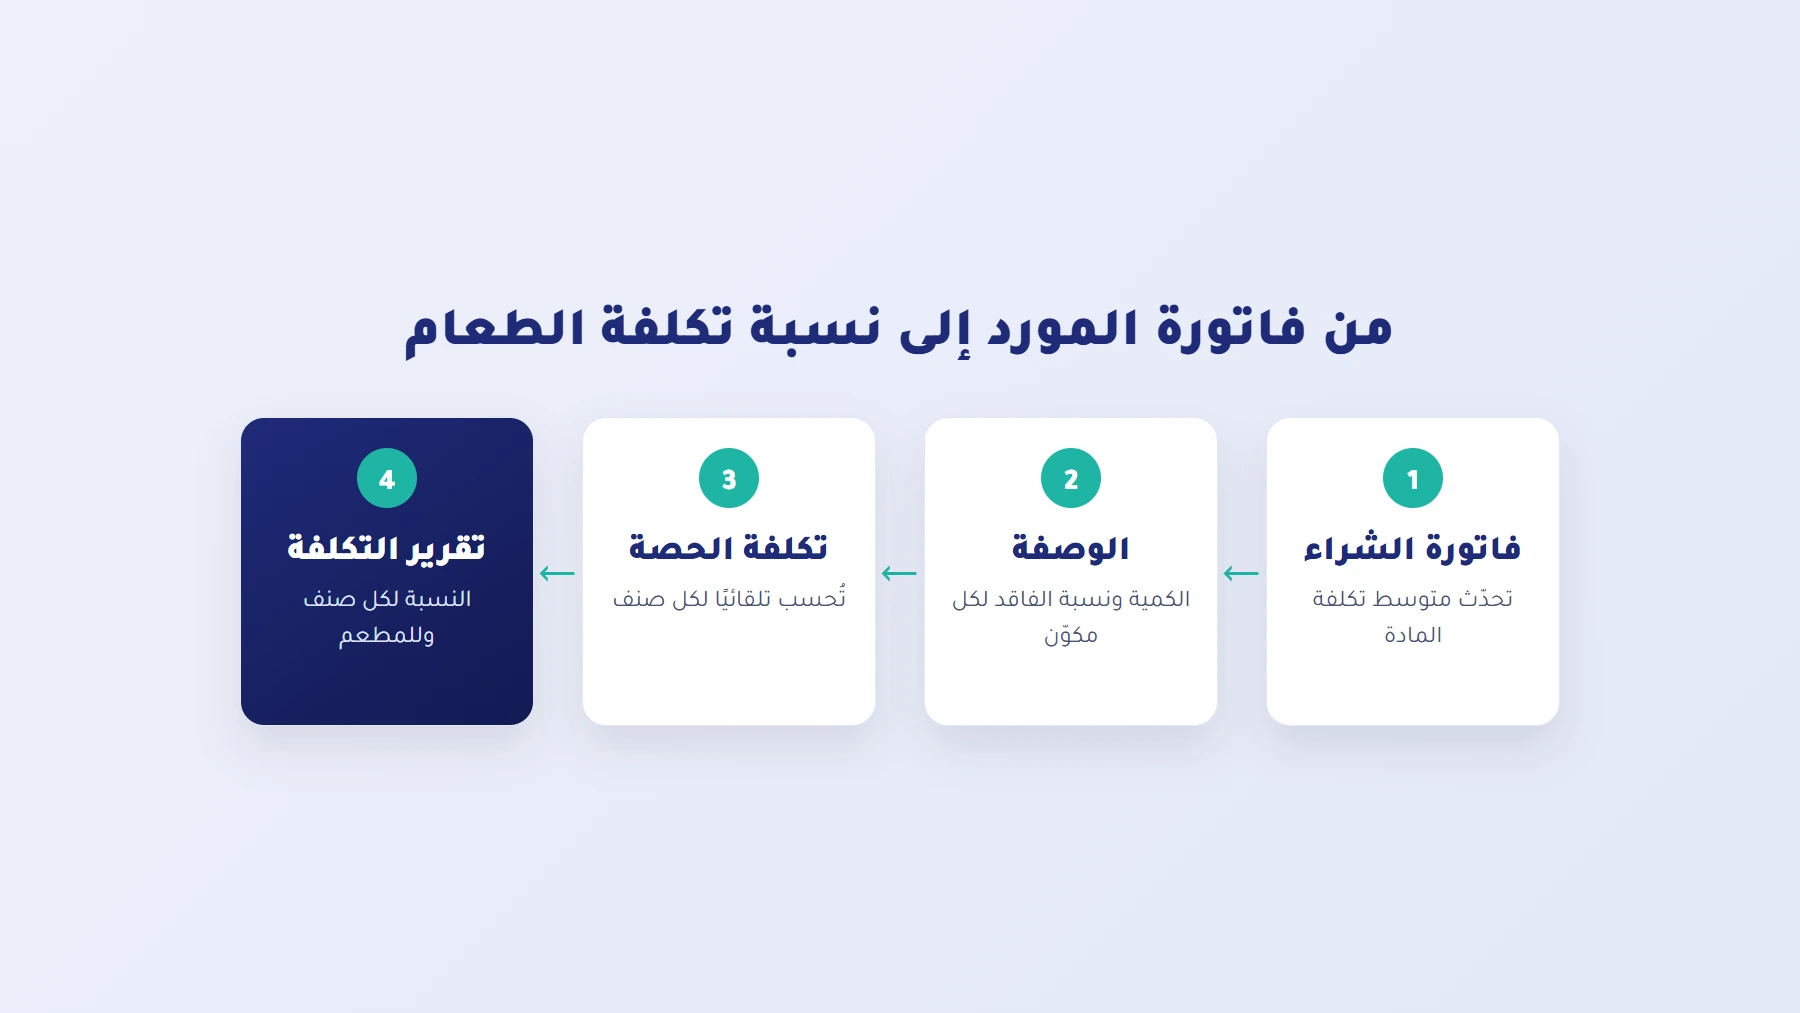
في المطاعم التي تعتمد على ملفات Excel، تصبح الوصفات قديمة بعد أول تغيير في أسعار الموردين. يربط بدلكس هذه الحلقات معًا:
الوصفات: تكلفة الطبق الواحد تتحدث وحدها
من قسم المخزون تفتح «الوصفات»، وتحدد مكونات الطبق الواحد من المواد المسجلة، مع الكمية بوحدة المادة ونسبة الفاقد لكل مكوّن. وتظهر تكلفة كل سطر وتكلفة الطبق الواحد ونسبة التكلفة مباشرة قبل الحفظ.
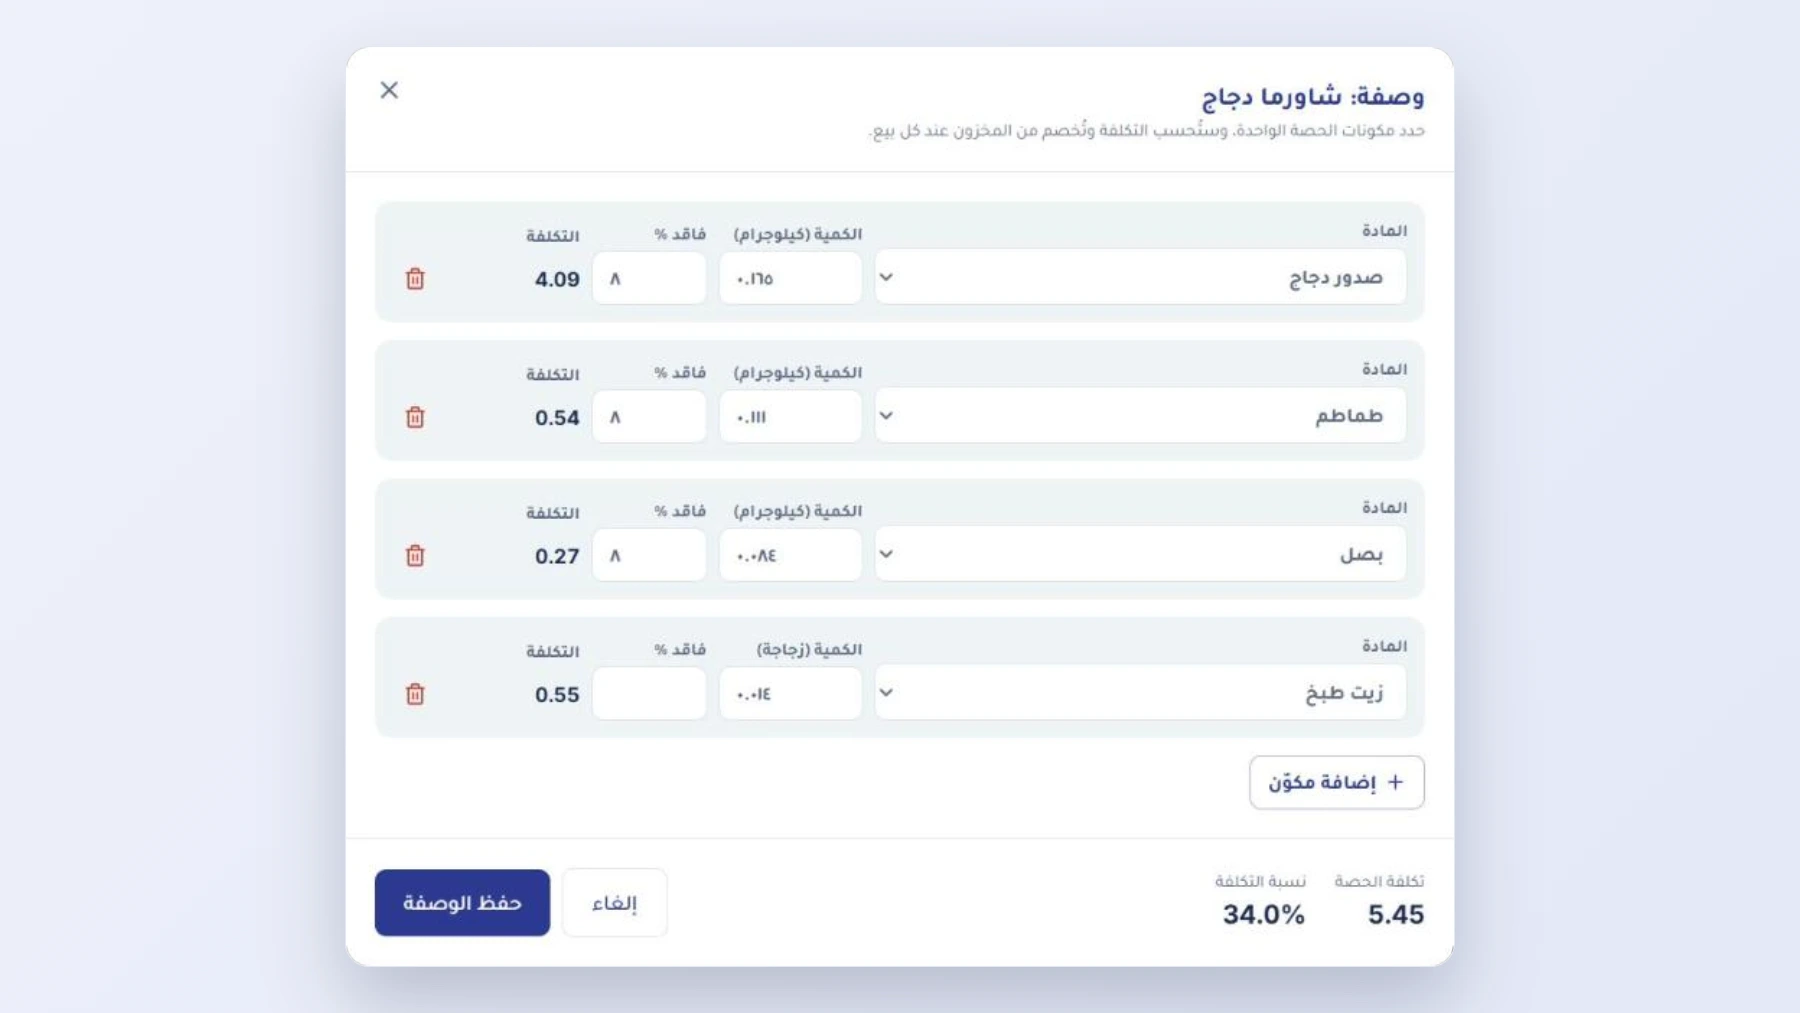
- الأحجام: وصفة تنطبق على كل الأحجام، أو وصفة خاصة لأي حجم.
- تحديث التكلفة: عندما تغيّر فاتورة الشراء متوسط تكلفة مادة، تُحدَّث تكلفة كل الأصناف التي تستخدمها.
- خصم المخزون: تُخصم المكونات عند دفع الطلب، وتعود إلى المخزون إذا أُلغي طلب مدفوع.
- الأصناف بلا وصفة: تبقى كما كانت، ويمكن إدخال تكلفتها يدويًا في المنيو، لكن لا تُخصم لها مكونات تلقائيًا.
وتعرض قائمة الوصفات كل صنف بسعره وتكلفته ونسبته، مع تصفية الأصناف التي لها وصفة أو بلا وصفة، وتُميَّز النسب التي تتجاوز 40%.
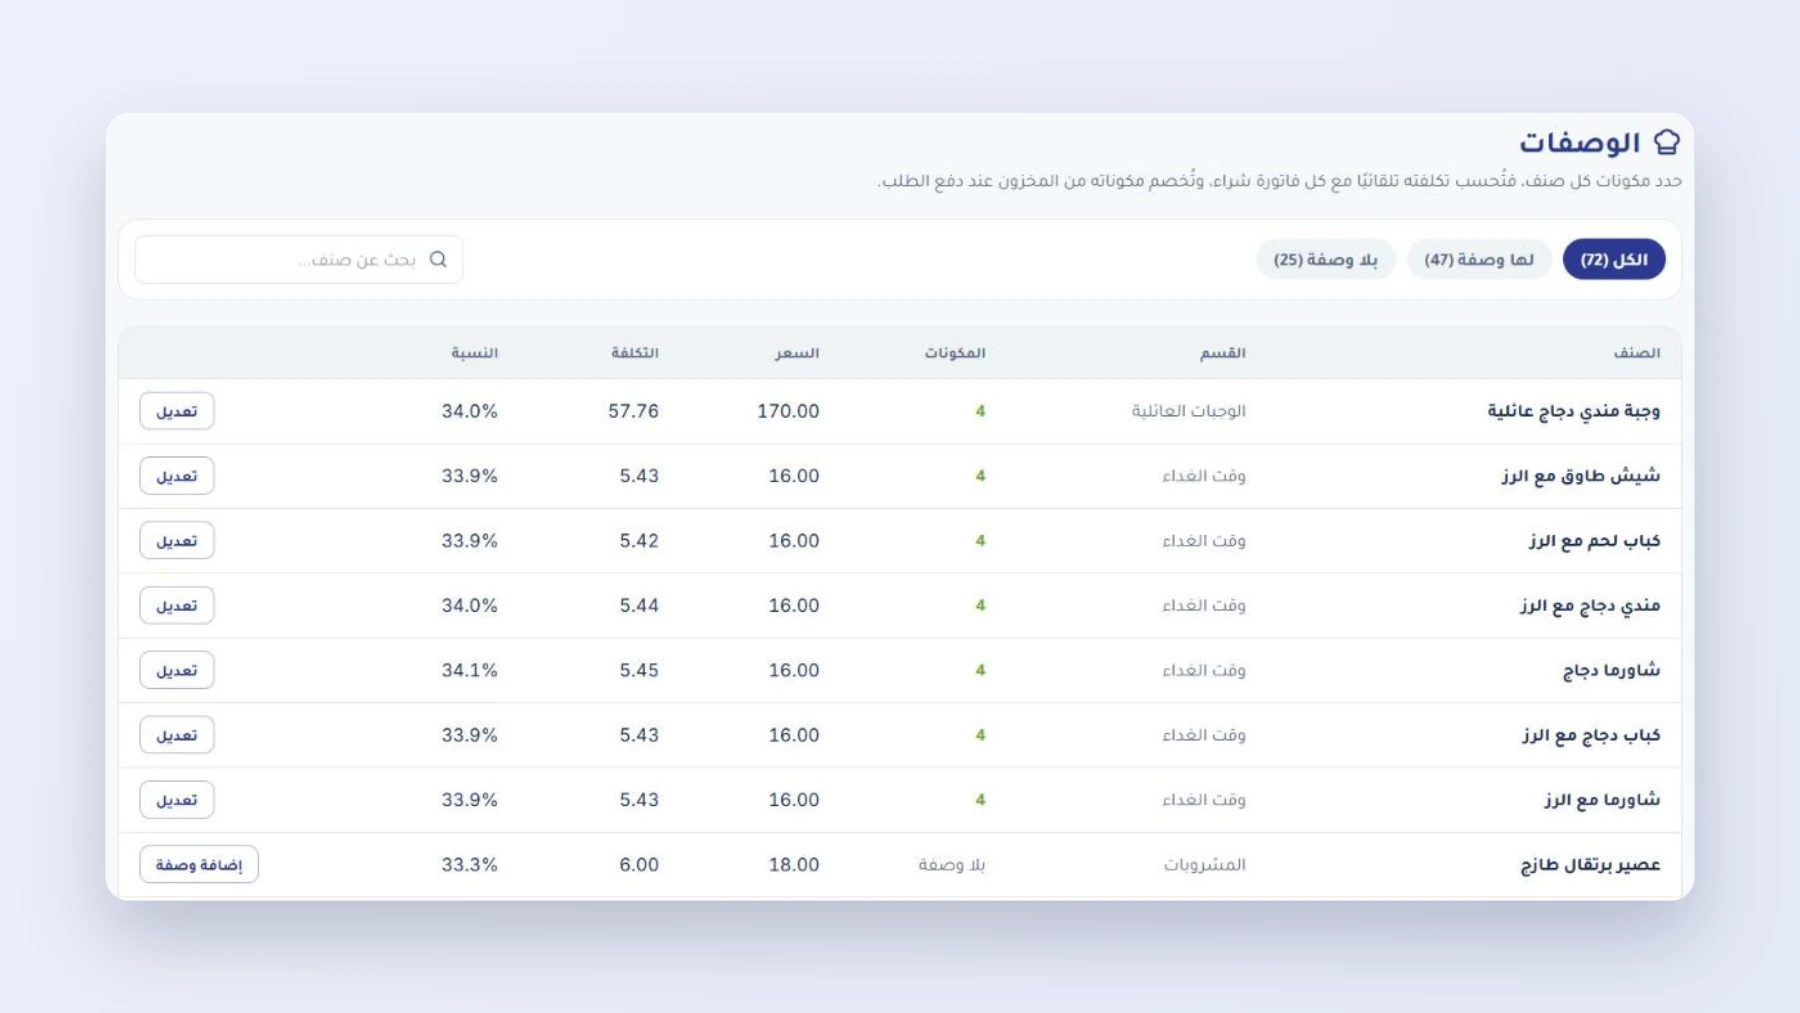
تقرير تكلفة الطعام
يوجد التقرير في مركز التقارير ضمن الباقة المؤسسية، ويمكن عرضه لفرع واحد أو لكل الفروع، ولفترات جاهزة أو مخصصة، مع مقارنة بالفترة السابقة المماثلة وتصدير إلى PDF وExcel. ويبدأ بخمسة مؤشرات:
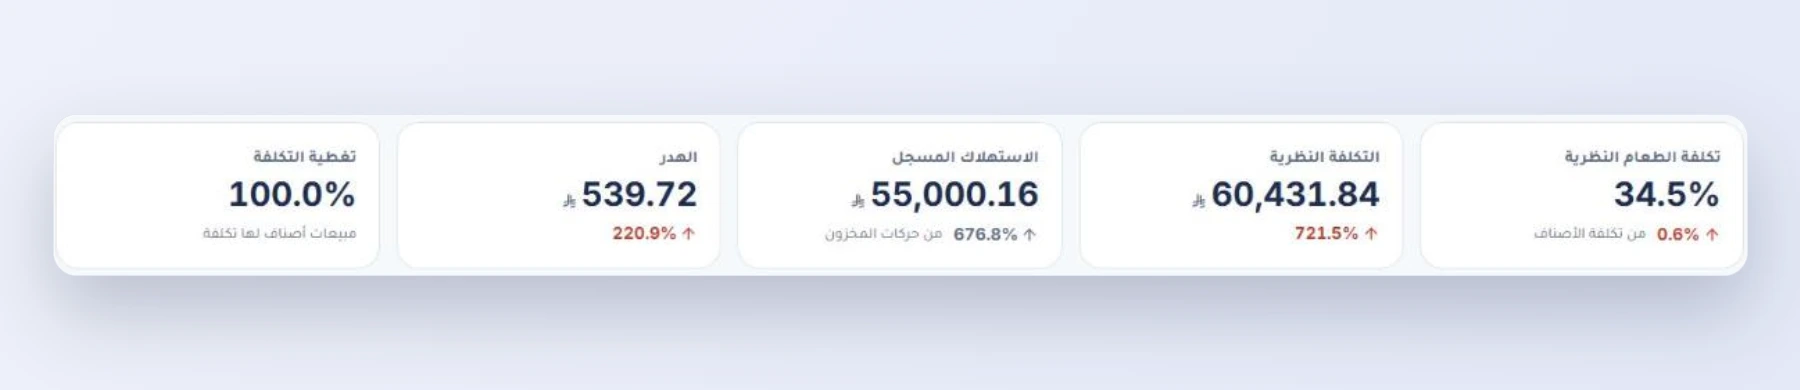
مؤشر التغطية مهم؛ فإذا كان 60% فقط، فالنسبة تصف جزءًا من مبيعاتك لا مطعمك كله. أما إذا كان الاستهلاك المسجل أقل من النظري، فراجع أولًا الأصناف التي بلا وصفة، لأن مكوناتها لا تُخصم تلقائيًا.
ثم يكتب التقرير ملاحظات تلقائية، مثل تجاوز النسبة 35%، أو وجود أصناف تزيد تكلفتها على 40% من سعرها، أو أصناف بلا تكلفة. ويعرض بعدها أعلى الأصناف تكلفة نسبية، وتكلفة كل قسم:
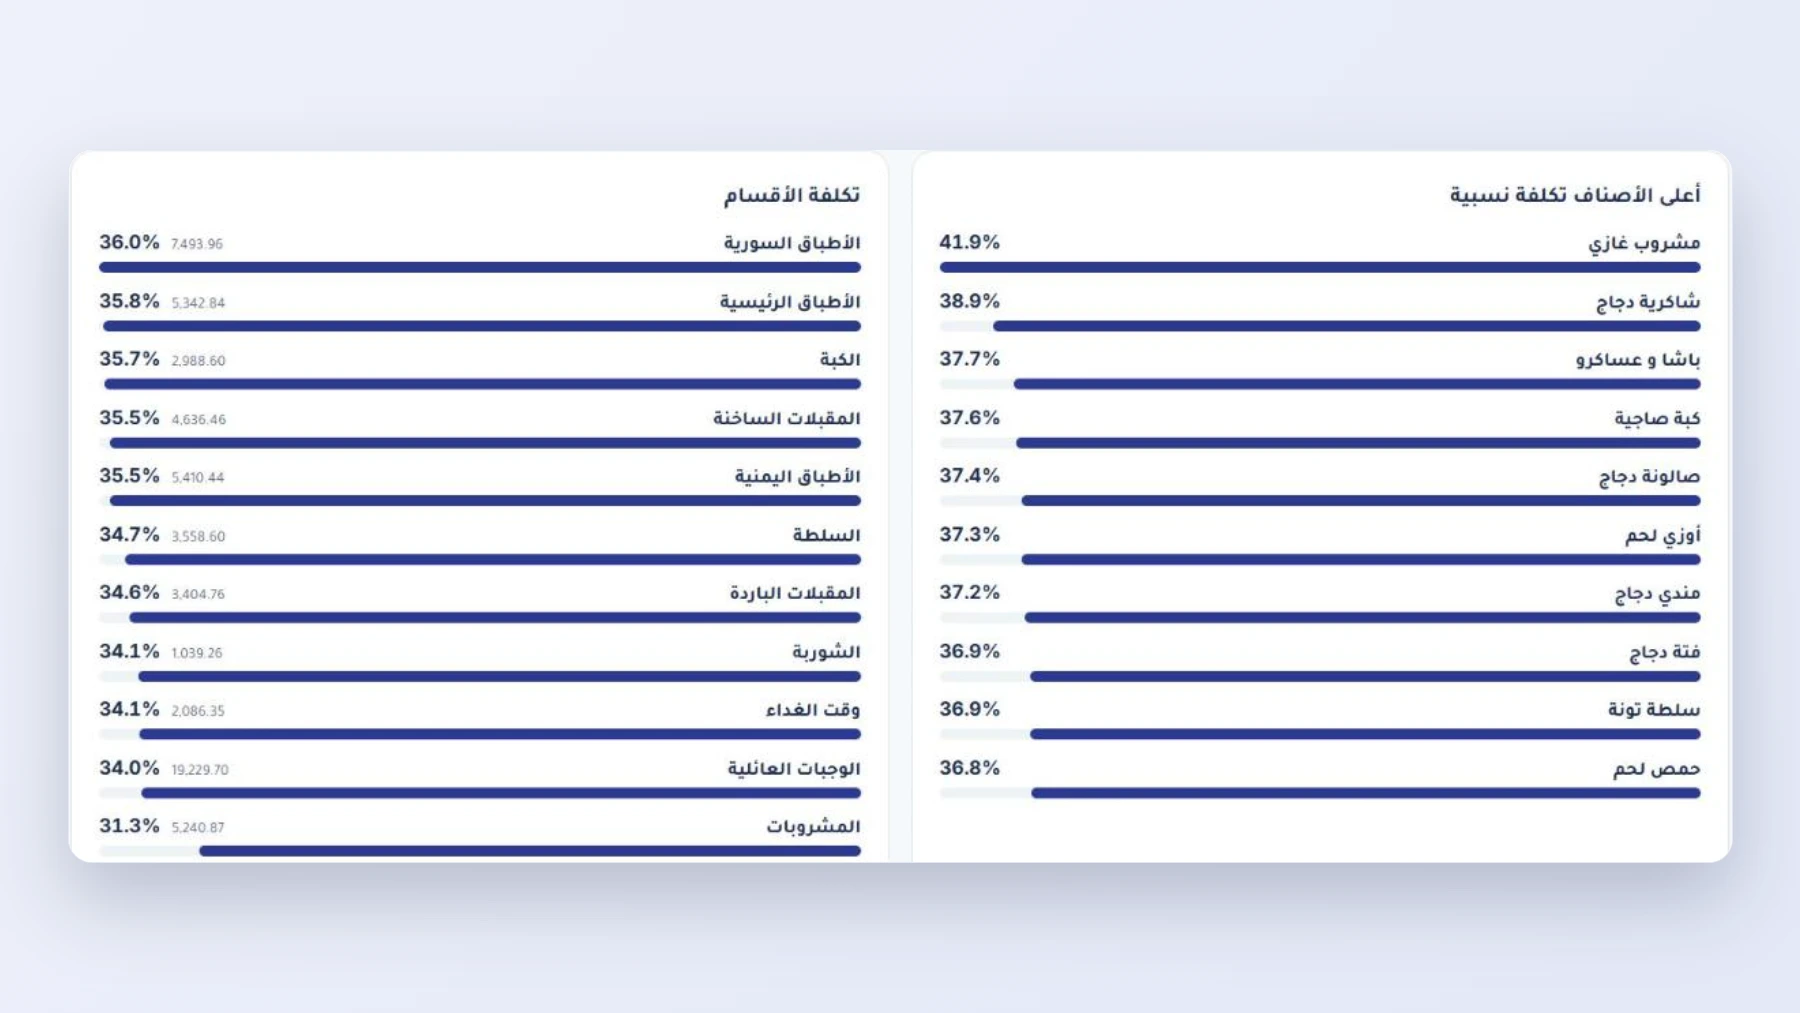
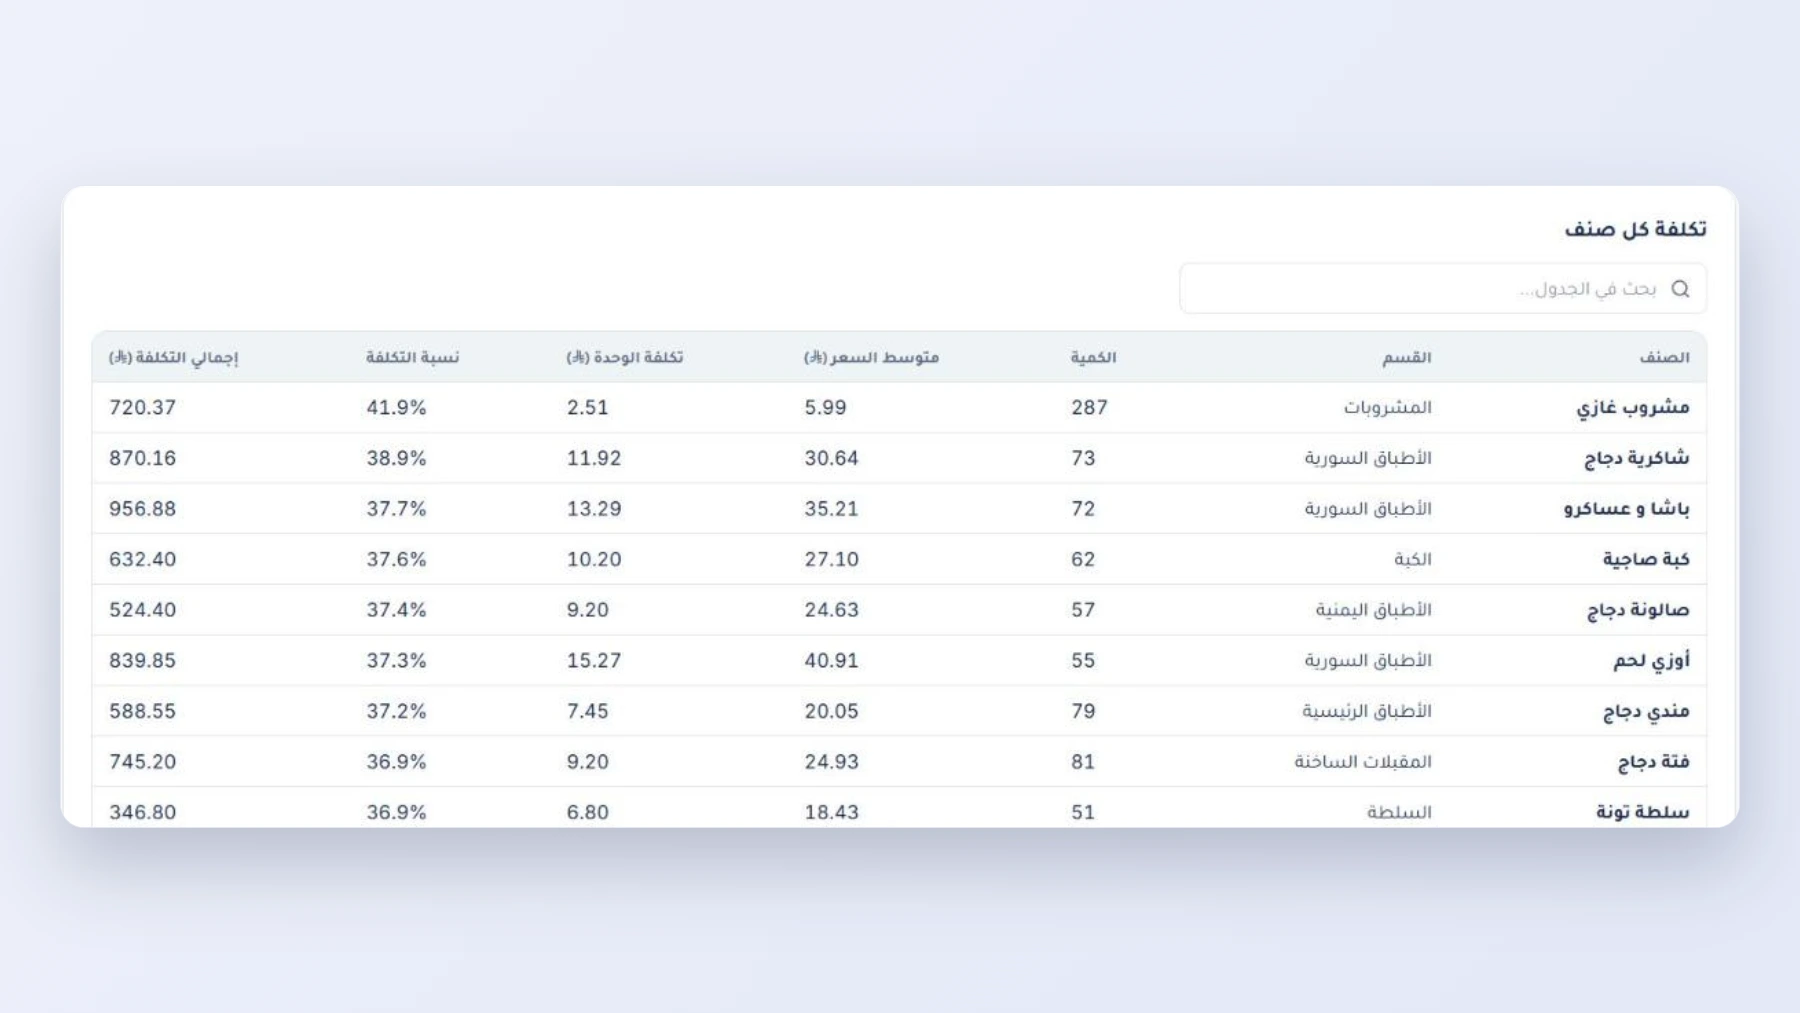
وأخيرًا يأتي جدول كل صنف بالكمية ومتوسط السعر وتكلفة الوحدة والنسبة وإجمالي التكلفة، مع بحث داخل الجدول.
مقارنة النظري بالفعلي
وللوصول إلى التكلفة الفعلية، تعرض قائمة الأرباح والخسائر في بدلكس جدول «تكلفة المبيعات بطريقة الجرد»: مخزون أول المدة والمشتريات ومخزون آخر المدة، ثم تستبعد الهدر ووجبات الموظفين والضيافة، وتقارن الناتج بالتكلفة النظرية من المنيو. وإذا تجاوز الفرق 10% من التكلفة النظرية، ظهرت ملاحظة تدعوك إلى التأكد من اكتمال المشتريات والجرد، ثم البحث عن الفاقد.
ومن المهم معرفة حدود التقرير: تُحفظ تكلفة واحدة لكل صنف، فلا يفرق تقرير تكلفة الطعام بين أحجام الصنف عند احتساب تكلفته. كما أن دقة النتائج تعتمد على تسجيل المشتريات والجرد وإدخال وصفات أو تكاليف الأصناف. وتجد الصورة المالية كاملة في التقرير الشهري الشامل.
أخطاء شائعة
- حساب النسبة من المشتريات فقط دون فرق المخزون بين بداية الفترة ونهايتها.
- إدخال الضريبة في المبيعات فتبدو النسبة أقل من الواقع.
- نسيان نسبة الفاقد في مواد تخسر جزءًا من وزنها عند التحضير.
- إعداد الوصفات مرة واحدة ثم تركها رغم تغير الأسعار.
- خلط الطعام بالمشروبات في رقم واحد يخفي مشكلة أحدهما.
- الحكم على الصنف بنسبته فقط دون النظر إلى مبيعاته وهامشه بالريال.
- الجرد في أوقات مختلفة بين شهر وآخر، فتفقد المقارنة معناها.
الأسئلة الشائعة
كيف أحسب تكلفة الطعام؟
اجمع مخزون أول المدة والمشتريات، ثم اطرح مخزون آخر المدة لتعرف قيمة المواد المستهلكة. اقسم الناتج على صافي مبيعات الطعام، ثم اضربه في 100.
ما النسبة المناسبة لتكلفة الطعام؟
المرجع الشائع يقع بين 28% و35% من مبيعات الطعام، لكن الرقم المناسب لمطعمك يتأثر بنوع المنيو والأسعار وتكلفة العمالة.
ما الفرق بين التكلفة النظرية والفعلية؟
النظرية هي ما كان يجب أن يُستهلك حسب الوصفات والكميات المباعة. والفعلية هي ما خرج من المخزون حسب الجرد والمشتريات. والفرق بينهما يكشف الفاقد.
هل تدخل الضريبة في حساب تكلفة الطعام؟
احسب النسبة على صافي المبيعات قبل ضريبة القيمة المضافة، حتى لا تبدو تكلفتك أقل من حقيقتها.
كم مرة يجب حساب تكلفة الطعام؟
شهريًا على الأقل، مع جرد في نهاية الفترة. وكلما قصرت الفترة اكتشفت المشكلة أسرع، بشرط أن يكون الجرد دقيقًا.
هل تعني النسبة المنخفضة أن المطعم ناجح؟
ليس دائمًا. فقد تأتي النسبة المنخفضة من كميات صغيرة في الأطباق أو أسعار مرتفعة تُضعف الطلب، لذلك اقرأها مع المبيعات ومجمل الربح بالريال.
ما الذي يخصمه بدلكس من المخزون عند البيع؟
يخصم مكونات الأصناف التي لها وصفة عند دفع الطلب، ويعيدها إذا أُلغي طلب مدفوع. أما الصنف بلا وصفة فلا تُخصم له مكونات تلقائيًا.
ماذا أفعل إذا كان للصنف أكثر من حجم؟
يمكنك في بدلكس إدخال وصفة تنطبق على كل الأحجام، أو وصفة خاصة لأي حجم. ويحفظ تقرير تكلفة الطعام تكلفة واحدة للصنف، فلا يفرق بين الأحجام.
ابدأ بأكثر عشرة أصناف مبيعًا
لا تحتاج إلى إعداد كل الوصفات اليوم. ابدأ بالأصناف العشرة الأكثر مبيعًا، واحسب تكلفتها، ثم قارن النتيجة بجرد نهاية الشهر. وعندما تريد أن تتحدث تكلفة الطعام مع كل فاتورة شراء ويصلك التنبيه في وقته، جرّب بدلكس الآن.
اشترك الآن ليصلك كل جديد في عالم المطاعم
مقالات عملية عن إدارة المطاعم وتكاليفها وتسويقها، تصلك على بريدك فور نشرها. الاشتراك مجاني.